Diego Alejandro Lopez Diaz
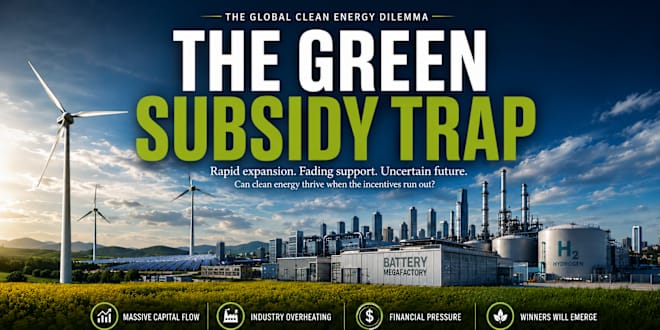
ENERGÍA LIMPIA Y SOBRECAPACIDAD: LA PARADOJA DEL SUBSIDIO Los nuevos paquetes de subsidios estadounidenses y el refuerzo de la taxonomía verde europea han reactivado la inversión en energías renovables, almacenamiento y redes de distribución. La narrativa es atractiva: incentivos fiscales que aceleran la descarbonización, crean empleo y reducen la dependencia energética. Pero detrás del consenso político emerge una pregunta que el mercado aún no pricea con rigor: ¿qué ocurre cuando la rentabilidad de un proyecto depende más de la continuidad de las ayudas que de su eficiencia operativa real? El riesgo no es teórico. En hubs de baterías e hidrógeno, la concentración de proyectos subvencionados está generando señales de sobrecapacidad localizada. Fabricantes que anuncian gigafactorías con cronogramas optimistas y desarrolladores que asumen curvas de flujo de caja sin estrés por recortes fiscales. La Agencia Internacional de la Energía advierte que la inversión global en energía limpia superará los 1,7 billones de dólares en 2026, pero la rentabilidad agregada muestra una dispersión creciente según región y marco regulatorio. El comportamiento de vehículos temáticos como el $ICLN (iShares Global clean energy ETF) ilustra esta tensión: sus múltiplos han respondido más a expectativas de subsidio continuo que a métricas reales de generación de caja operativa. Para el inversor, la disyuntiva es clara. Un proyecto de almacenamiento o solar fotovoltaica con valor presente neto positivo bajo créditos fiscales del treinta por ciento puede volverse marginal si las ayudas se reducen progresivamente o si los requisitos de contenido local se endurecen. La clave no está en cuestionar la transición energética, sino en distinguir qué compañías generan valor intrínseco por eficiencia tecnológica y escala, y cuáles dependen de un flujo fiscal que podría no ser permanente. Los datos de flujos típicos para estos activos muestran que el equilibrio operativo suele alcanzarse entre el cuarto y sexto año, asumiendo estabilidad normativa. Cuando el mercado descuenta madurez plena en el segundo año, la prima de riesgo implícita se comprime de forma artificial. Esta dislocación crea espacio para quien aplica disciplina. Priorizar balances con deuda estructurada a largo plazo, gestión con historial de asignación de capital conservadora y exposición geográfica diversificada mitiga el riesgo de un cambio regulatorio puntual. La lección para el inversor de valor es directa. No compres la narrativa de la subvención perpetua, compra infraestructura energética con flujos de caja resilientes a un precio que compense la incertidumbre política. La paciencia permite esperar a que el mercado diferencie entre empresas que sobreviven gracias al Estado y aquellas que prosperan por mérito operativo. En transiciones estructurales, el margen de seguridad no se mide en múltiplos de crecimiento, sino en la capacidad de sostener la caja cuando los incentivos se normalizan. $SPX500 $EUSTX50 $QCLN (First Trust NASDAQ Clean Edge Green Energy Index Fund) $PBW.US (Invesco Wilderhill Clean Ene) $SM (SM Energy Co) $Carbon.FUT $NEE (NextEra Energy Inc) $FSLR (First Solar, Inc.) $ENPH (Enphase Energy Inc.) $TSLA (Tesla Motors, Inc.) $PLUG (Plug Power Inc) $BE (Bloom Energy Corp) $RUN (Sunrun Inc.) $CSIQ (Canadian Solar Inc.) Translate
Not investment advice. The author may have financial interests in the mentioned instruments.