Diego Alejandro Lopez Diaz
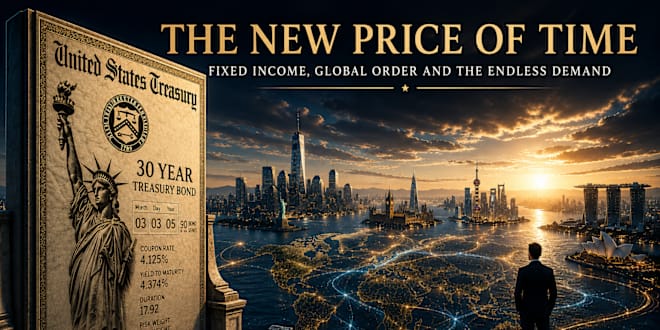
EL COSTO OCULTO DEL ACTIVO LIBRE DE RIESGO El bono estadounidense a treinta años cotiza al 5.18%, marcando su nivel más elevado desde 2007. La lectura inmediata atribuye esta presión a la tensión geopolítica en Irán y a un repunte inflacionario del 3.8%. Detrás de la narrativa coyuntural se esconde un mecanismo más persistente: Estados Unidos ha entrado en una dinámica de retroalimentación donde el coste de financiar la deuda amplía el déficit, lo que obliga a emitir más bonos, lo que a su vez exige rendimientos más altos para atraer capital. La prima inflacionista actúa como catalizador, pero el combustible proviene de una trayectoria fiscal que el mercado comienza a descontar con rigor. Cuando los intereses anuales sobre la deuda soberana superan el billón de dólares, la mecánica cambia de naturaleza. Cada subida de tipos no solo refleja expectativas de precios, sino una recalibración del riesgo de refinanciación. El Tesoro debe colocar una cantidad récord de títulos en un entorno donde los grandes tenedores tradicionales ajustan sus carteras. La combinación de emisión masiva y demanda más selectiva comprime el margen para la expansión del gasto público. Los mercados empiezan a tratar la deuda larga como un instrumento que exige compensación por la incertidumbre fiscal estructural, desplazando la atención hacia la sostenibilidad de los flujos tributarios y hacia la capacidad real del sistema para absorber nueva oferta sin deteriorar la liquidez privada. Esta dinámica trasciende los límites de la renta fija y redibuja el panorama para todos los activos. El coste del capital corporativo se eleva de forma proporcional. Empresas que planeaban expansiones con financiación barata ven comprimidos sus márgenes de inversión. Vehículos temáticos como $TLT (iShares 20+ Year Treasury Bond ETF ) o $IEF (iShares 7-10 Year Treasury Bond ETF) reflejan la sensibilidad del mercado a los cambios en la curva, mientras que el dólar pierde parte de su impulso alcista frente a la realidad de un déficit que requiere flujos de caja reales. La inflación del 3.8% ya no se percibe como un fenómeno transitorio, sino como un síntoma de un sistema que absorbe liquidez para mantener su equilibrio operativo. Las compañías con vencimientos de deuda cercanos enfrentan un rollover más costoso, lo que obliga a priorizar la eficiencia interna sobre el crecimiento financiado con apalancamiento. El efecto dominó alcanza la valoración de la renta variable. Múltiplos que se sostenían con tipos reales negativos ahora deben competir con un bono soberano que ofrece rendimiento superior al cinco por ciento. Sectores intensivos en capital ajustan sus horizontes de retorno. Gigantes tecnológicos y consumidores discretos revisan sus estrategias de recompra cuando el dinero deja de ser un recurso abundante. El índice $SPX500 incorpora esta tensión de forma paulatina. La disciplina de asignación exige separar el ruido de los titulares de la realidad de los flujos. La paciencia permite observar cómo el mercado reacciona a cada subasta de bonos y a cada revisión de proyecciones fiscales, revelando qué empresas poseen la resiliencia necesaria para sostener su operación en un entorno de capital más exigente. Para el inversor de valor, la lección se vuelve operativa. La renta fija regresa como alternativa real de preservación de capital. Cuando el activo de referencia paga rendimientos que superan la inflación esperada, el umbral para entrar en renta variable debe elevarse. El margen de seguridad se construye priorizando empresas con generación de caja predecible, balances sin apalancamiento excesivo y capacidad de adaptación ante un coste de capital más elevado. La ventaja reside en mantener la independencia frente a la narrativa de crecimiento lineal y esperar a que la recalibración monetaria revele precios que compensen adecuadamente la incertidumbre. $USDOLLAR NSDQ100 TLT IEF BNDX GOLD JPM BAC GS BRK.B JNJ PG KO AAPL OIL [this post was moderated by @eToro_Moderation for excessive tagging] Translate
Not investment advice. The author may have financial interests in the mentioned instruments.
null
.