Diego Alejandro Lopez Diaz
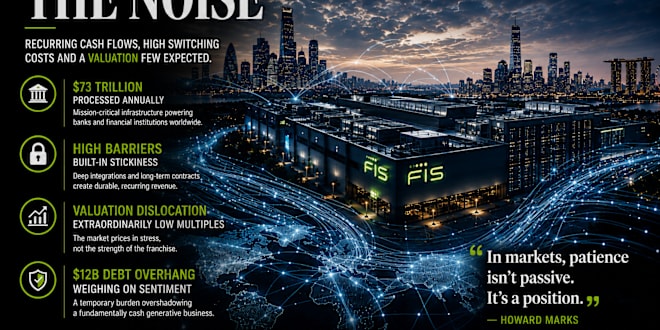
INFRAESTRUCTURA FINANCIERA A PRECIO DE CRISIS El sistema financiero global procesa 73 billones de transacciones anuales. Detrás de cada transferencia, cada pago con tarjeta y cada consulta de saldo, existe una capa tecnológica que rara vez aparece en los titulares. $FIS.RTH (Fidelity National Information Services Inc) opera en ese nivel fundamental. Su negocio no es espectacular, pero es esencial: software core para bancos y procesamiento de pagos que las instituciones financieras no pueden permitirse interrumpir. Esta invisibilidad estratégica explica por qué el mercado ha castigado la acción con una caída del 46% en doce meses. La reestructuración corporativa —venta de Worldpay, adquisición de Issuer Solutions por $12B— ha generado ruido contable que oscurece la trayectoria operativa. Los inversores reaccionan a la complejidad inmediata, no a la arquitectura de largo plazo. El contexto macro añade capas de interpretación. Los tipos de interés elevados comprimen márgenes bancarios y frenan inversiones discrecionales. Sin embargo, la modernización de infraestructura core no es opcional: los bancos deben actualizar sistemas heredados para competir en pagos digitales y cumplir regulación. Vehículos temáticos como $FINX (Global X Fintech Etf) o $IPAY capturan el entusiasmo por la transformación financiera, pero sus componentes enfrentan ciclos de inversión intensivos. FIS se beneficia de una necesidad estructural que trasciende el gasto discrecional. La deuda de $7.8B emitida para financiar la adquisición representa el principal punto de tensión. Con un ratio deuda/EBITDA pro forma cercano a 4x, la empresa necesita ejecutar sin contratiempos para deleverear adecuadamente. El mercado descuenta este riesgo en el múltiplo actual: forward P/E de 7.35x y EV/EBITDA de 12.8x reflejan escepticismo sobre la integración. Pero esa misma precaución crea espacio para el margen de seguridad si la ejecución se materializa. Los contratos recurrentes ofrecen visibilidad de flujos que pocas empresas tecnológicas pueden igualar. Cuando un banco implementa software core, el cambio de proveedor implica años de migración y costes de cientos de millones. Esta fricción operativa genera retención excepcional. El crecimiento del 24% en ACV recurrente durante el primer trimestre sugiere que los clientes no solo permanecen, sino que expanden su compromiso. Compañías con modelos similares en infraestructura crítica ( $FISV (Fiserv Inc), $GPN (Global Payments Inc) ) suelen cotizar con primas que FIS aún no recupera. Para el inversor de valor, la pregunta central no es si FIS es una gran empresa —lo es— sino si el precio actual compensa adecuadamente los riesgos de ejecución a corto plazo. La paciencia exige esperar a que la integración se normalice antes de asignar capital significativo. El margen de seguridad se construye cuando el mercado castiga la transición sin distinguir entre deterioro estructural y fricción temporal. La disciplina contable permite identificar ventanas de entrada cuando el pesimismo excesivo revela precios que absorben la incertidumbre operativa. $SPX500 $FINX $BLOK (Amplify Blockchain Technology ETF) $NSDQ100 $SPSY.L (Spectra Systems Corporation) $V (Visa) $MA (Mastercard) $JPM (JPMorgan Chase & Co) $BAC (Bank of America Corp) $WFC (Wells Fargo & Co) $C (Citigroup) $GS (Goldman Sachs Group Inc) $MS (Morgan Stanley) Translate
Not investment advice. The author may have financial interests in the mentioned instruments.