
La semana arranca con tensión en varios frentes. El empleo en USA pierde fuerza y disminuye la probabilidad de otra subida de tipos, pero financiarse a largo plazo sigue siendo más caro. La tecnología sostiene a la bolsa mientras la energía y los bonos mantienen la presión mientras el petróleo sigue por encima de 100 dólares.
Estados Unidos creó 29.000 empleos en septiembre, frente a los 85.000 esperados. Junto con una inflación PCE más moderada, el dato redujo la probabilidad de una subida de tipos en octubre del 64,2% al 18,3% en una semana. Sin embargo, el bono a diez años llegó al 5,34%, su mayor rentabilidad desde 2002.
Una pausa de la Fed no garantiza alivio financiero pues el mercado de bonos también mira la inflación futura, las necesidades de emisión y la confianza en la política monetaria. Las actas del miércoles ayudarán a entender cómo valoraba la Fed esos riesgos en septiembre, aunque serán anteriores al último dato de empleo. Miraría especialmente la reacción de las rentabilidades largas.
La energía sigue generando problemas y ahora el foco se sitúa en el suministro, los inventarios y los productos refinados. La ide es que una moderación del crudo no implica que se abaraten el diésel, el combustible de aviación o el transporte. Incluso si mejoran los flujos, reconstruir existencias puede retrasar la normalización.
Esta semana estaremos atentos a los resultados de Delta, que permitirán observar cómo se combina esa factura con la demanda de viajes. PepsiCo y las ventas mensuales de Costco aportarán pistas sobre el consumidor. Interesa comprobar si las ventas se apoyan en mayores volúmenes y si las empresas mantienen márgenes sin depender de nuevas subidas de precios.
La otra gran referencia será el evento de Microsoft del miércoles, centrado en IA local en Windows y nuevos dispositivos Surface. El mercado necesita ver cómo los avances tecnológicos se convierten en uso, ingresos y rentabilidad.
La IA sostiene expectativas de crecimiento, pero también necesita electricidad, infraestructura y financiación. Por eso, su desarrollo puede abrir oportunidades en quienes suministran esos recursos, mientras aumenta la exigencia sobre el retorno de las inversiones.
La resistencia de los índices norteamericanos también debe leerse correctamente pues pese a que los índices parecen resistir muy cerca de máximos, aumenta la dependencia de unos pocos líderes que habrá que vigilar. En Europa, la rápida subida de las rentabilidades y la ampliación del diferencial entre Francia y Alemania merecen seguimiento. La velocidad del encarecimiento deja menos margen para adaptar balances y refinanciar deuda.
Para esta semana, mantendría una exposición selectiva, con atención a márgenes, generación de caja y necesidades de financiación. Una mejora convincente exigiría bonos más estables, menor presión energética y más compañías acompañando al mercado.
La bolsa sigue teniendo apoyo en los beneficios y la IA. Ahora necesita demostrar que ese crecimiento puede absorber una factura cada vez mayor.
Niveles técnicos clave
NO SON RECOMENDACIONES de INVERSION. Solo comentarios desde un punto de vista técnico informativo.
1.- S&P
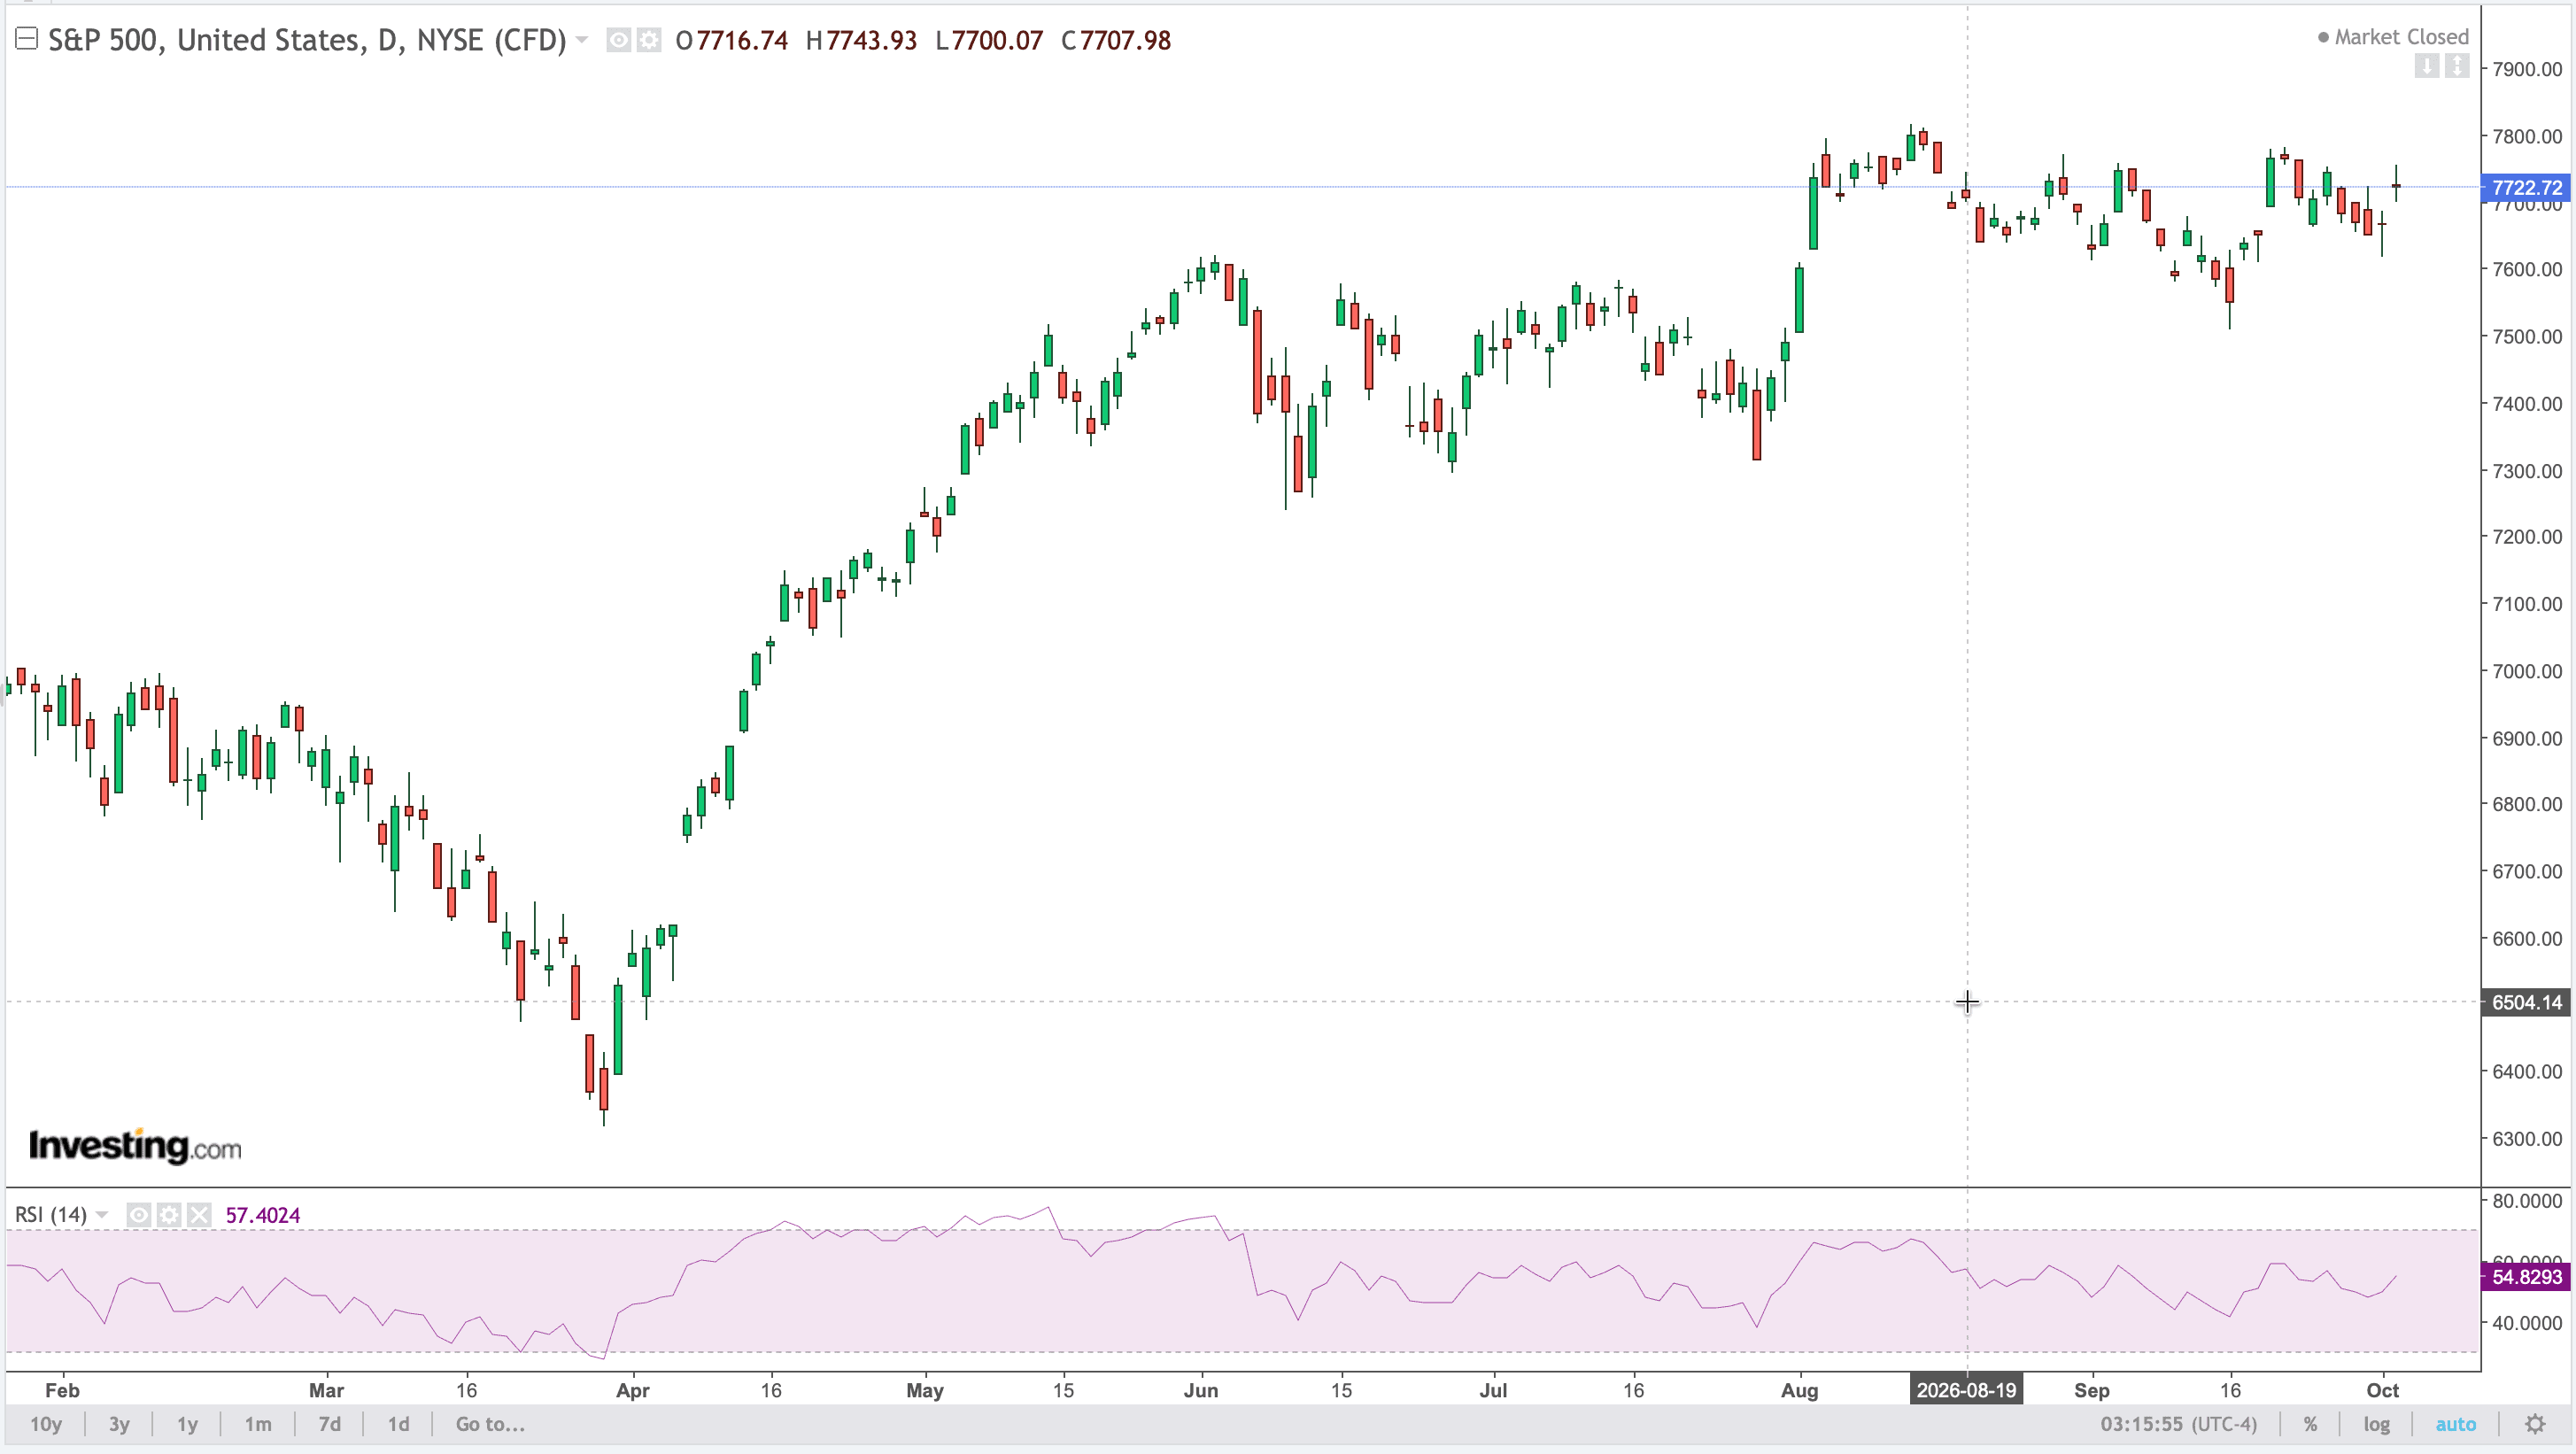
El SP500 mantiene su estructura alcista de fondo, aunque desde agosto se mueve lateralmente y todavía no confirma un nuevo tramo de subida. El rebote reciente lo devuelve hacia la parte alta del rango, donde los 7.780–7.820 puntos siguen siendo la resistencia principal. Superar esa zona con cierres sostenidos reforzaría la continuidad alcista.
Por abajo, atentos a los 7.650–7.600 puntos que constituyen el primer soporte, seguido de la zona de los 7.550–7.500, que recoge los mínimos de septiembre. Perder esta última referencia deterioraría la consolidación y abriría la posibilidad de una corrección hacia 7.400 puntos.
Indicadores como el RSI presentan un sesgo ligeramente positivo y sin sobrecompra, pero todavía sin mostrar un impulso fuerte.
Mientras el índice respete los soportes, el movimiento encaja con una pausa dentro de la tendencia alcista y la confirmación llegará con la superación de los máximos de agosto.
Source: investing.com
2.- BITCOIN (BTC)
Octubre pone a prueba la convicción del mercado
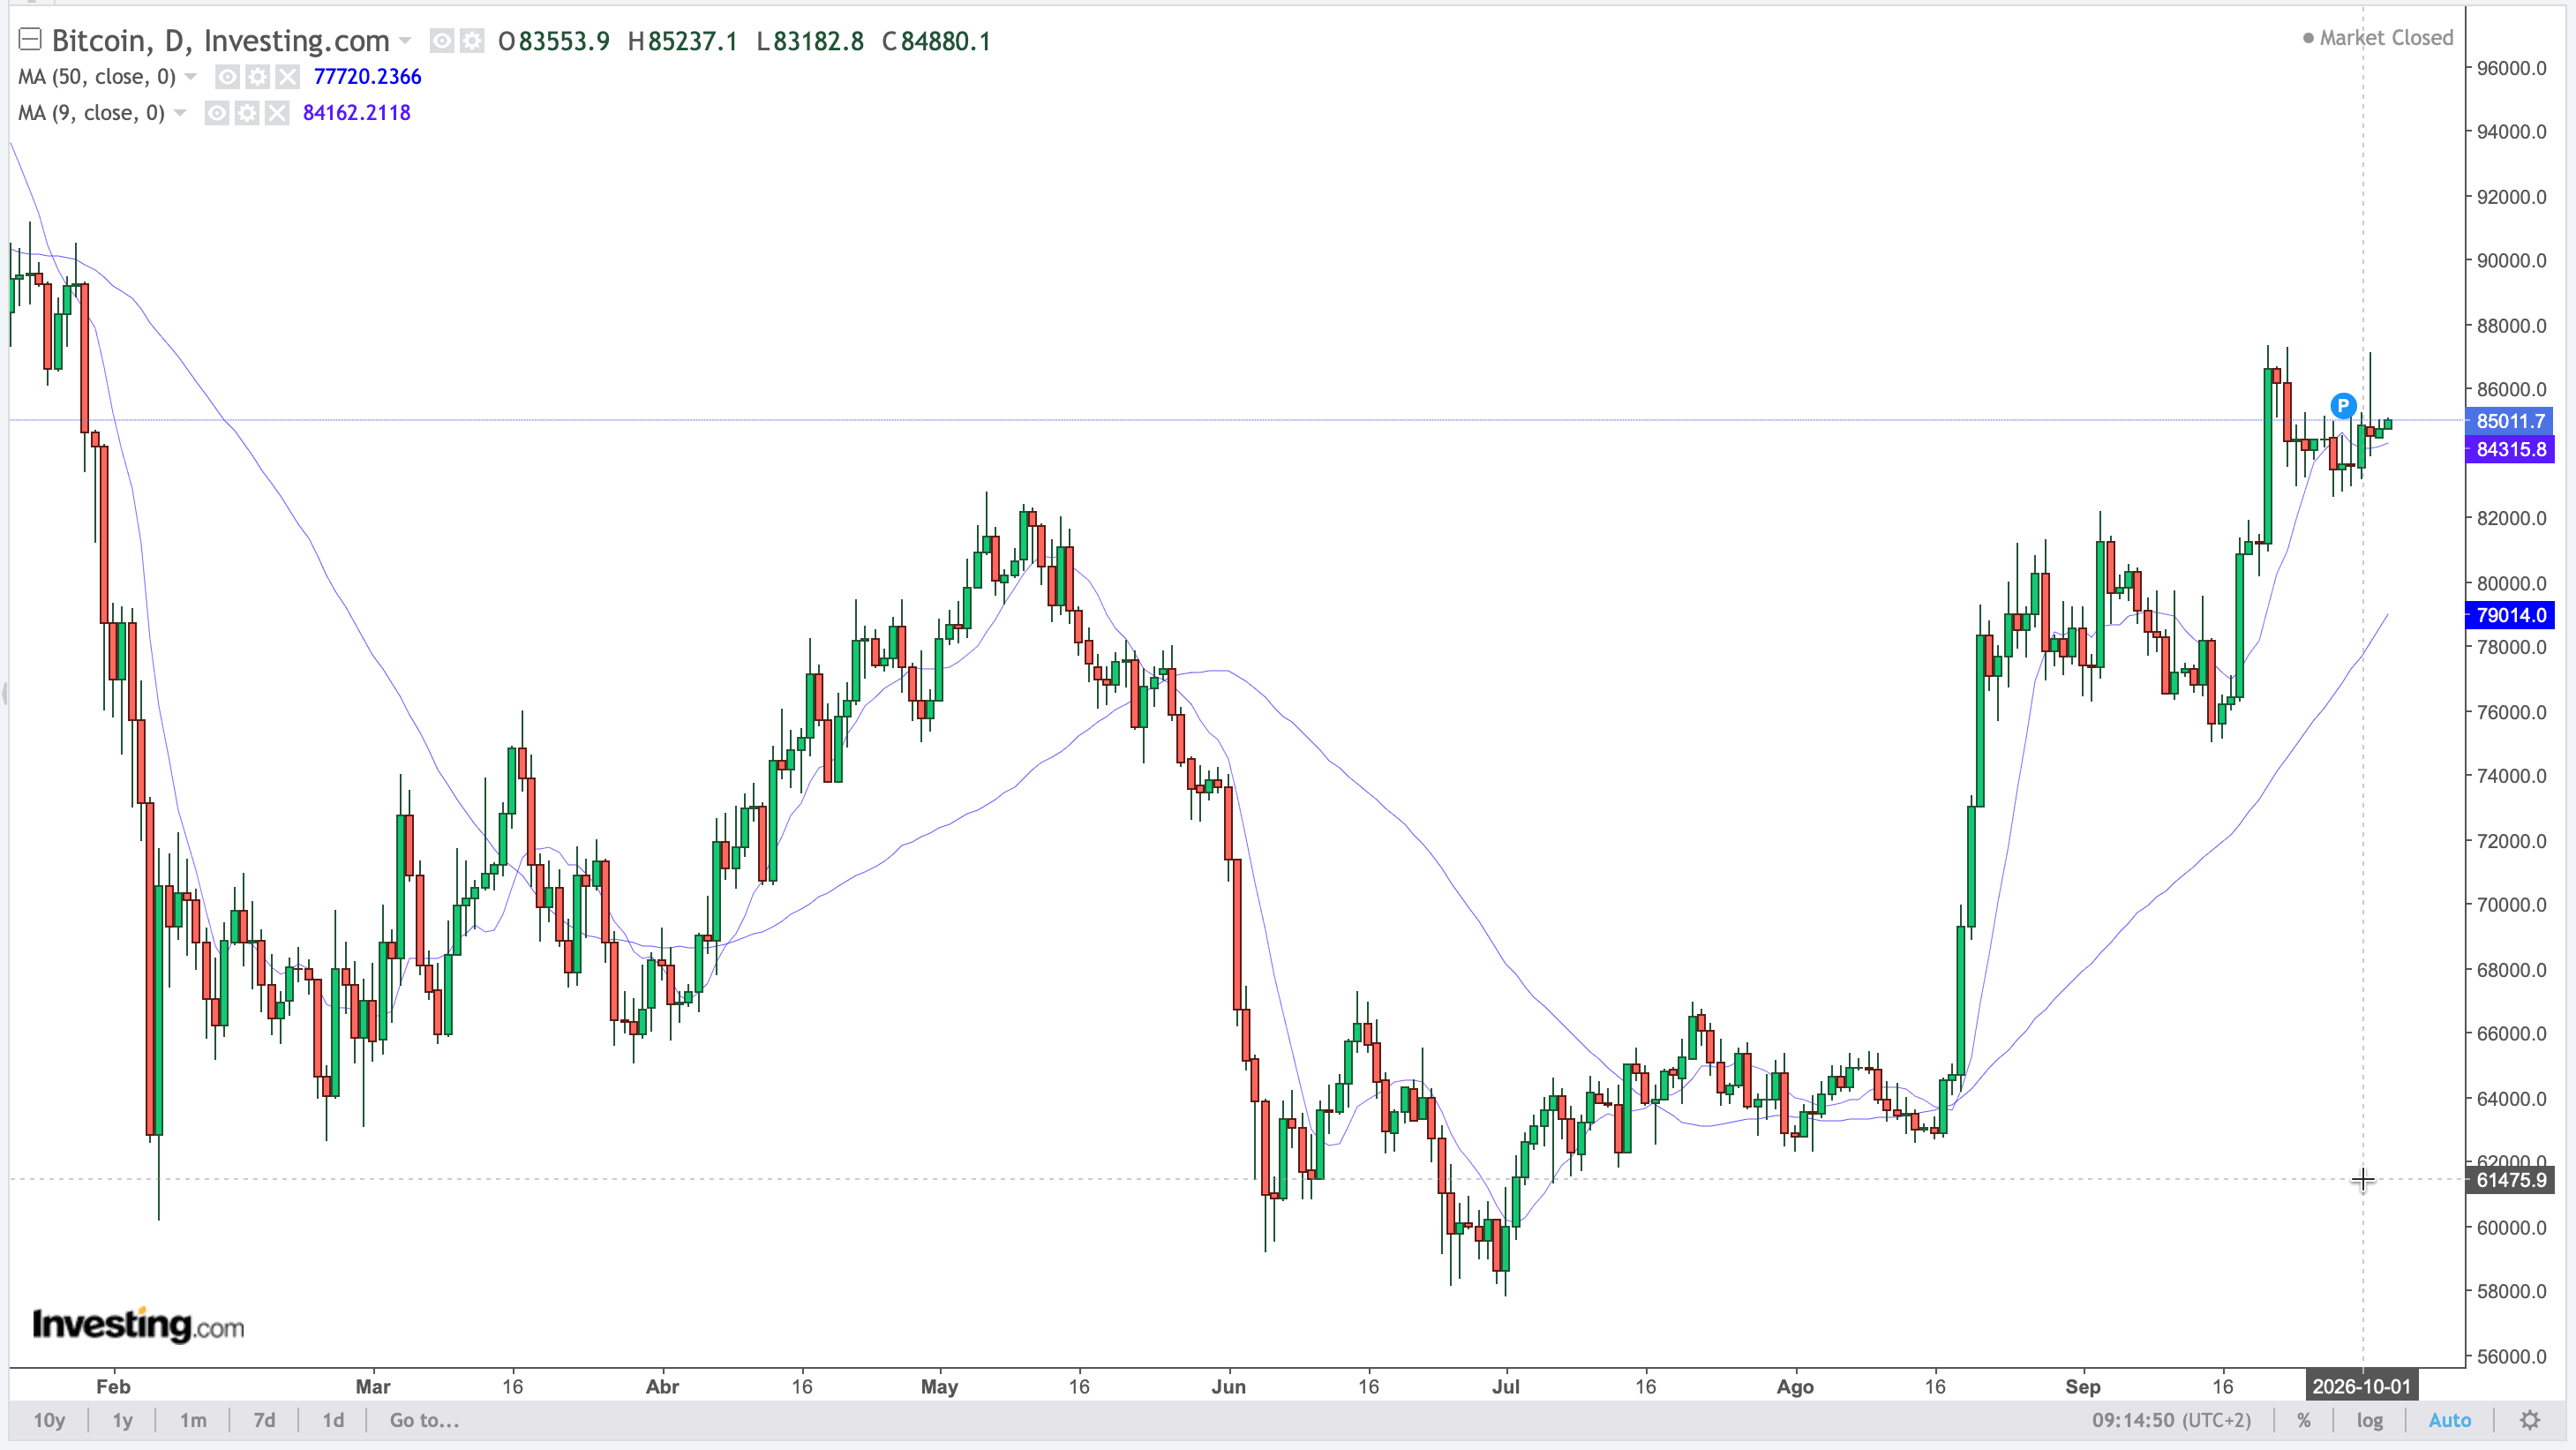
Bitcoin inicia el mes de octubre cotizando cerca de los 85.000 dólares con una recuperación que pierde el apoyo de los flujos institucionales. Los ETF cerraron la semana con entradas ligeramente superiores a 100 millones de dólares, frente a los casi 2.386 millones de la anterior. Siguen siendo positivas, pero la desaceleración es relevante para un mercado que necesita nueva demanda para sostener el avance.
El análisis on-chain refuerza la cautela. La recuperación del precio convive con una demanda débil y una oferta vendedora activa, lo que limita la continuidad del movimiento alcista a corto plazo. La zona de 89.000 dólares será una prueba relevante de la capacidad del mercado para absorber ventas sin perder impulso.
En derivados, el cierre forzado de posiciones cortas impulsó parte de la subida reciente, mientras la posterior reducción del interés abierto y una financiación contenida dejaron un mercado menos cargado de apalancamiento. Esa mejora, junto con el menor riesgo de una subida inmediata de tipos, favorece la recuperación, aunque su continuidad dependerá de las compras al contado en un entorno donde las elevadas rentabilidades de los bonos siguen ejerciendo presión.
La zona de los 87.000–87.500 dólares concentran la siguiente prueba. Superarla con cierres sostenidos, mayor volumen al contado y varias sesiones de recuperación de los flujos hacia ETF reforzaría el escenario de un avance hacia 89.000–90.000 dólares. Una ruptura sin esas confirmaciones tendría menos consistencia.
Si la demanda no recupera intensidad, la consolidación seguiría siendo el escenario más probable, con posibles retrocesos hacia la zona de los 80.000–82.000 dólares. Una pérdida sostenida de los 80.000 dólares, acompañada de salidas de los ETF, debilitaría el escenario de recuperación.
En ethereum, las salidas recientes de los ETF restan apoyo a la recuperación, mientras la disparidad entre las altcoins exige valorar cada activo por separado. El crecimiento de una red o su participación en la tokenización y los agentes de IA puede reforzar su actividad, pero su atractivo como inversión depende de cuánto valor recibe el token y de lo que ya refleja su cotización.
El escenario de recuperación sigue abierto, aunque con cautela a corto plazo, hasta que el avance del precio vuelva a estar respaldado por compras al contado y entradas institucionales sostenidas. Esa combinación daría mayor consistencia al movimiento y mejoraría la capacidad del mercado para absorber la toma de beneficios.
Los criptoactivos son instrumentos de elevada volatilidad y pueden experimentar movimientos significativos en periodos muy cortos. Los escenarios y niveles anteriores son referencias de análisis, no predicciones ni recomendaciones personalizadas de inversión. La rentabilidad pasada no garantiza resultados futuros
Source: investing.com