Wall Street entra en una semana decisiva, pero probablemente no por la subida de tipos en sí. El mercado ya descuenta con una probabilidad cercana al 85%-90% a que la Reserva Federal subirá 25 puntos básicos el miércoles. La verdadera cuestión es qué viene después.
Kevin Warsh llega a la reunión con poco margen. En Jackson Hole dejó claro que la Fed necesitaba ver una inflación avanzando hacia el objetivo con suficiente velocidad y los últimos datos no han ido en esa dirección. El IPC subyacente subió un 0,3% en agosto, la inflación de servicios excluyendo vivienda alcanzó el 0,5%, el mercado laboral ha vuelto a mostrar fortaleza y el petróleo se encuentra sobre los 100 dólares.
Con ese cuadro, no subir tipos abriría un problema mayor que la propia subida. El mercado podría interpretar una pausa como una señal de debilidad de la Fed y cuestionar su credibilidad justo cuando los bonos ya están enviando un mensaje bastante claro.
El Treasury a dos años subió más de 25 puntos básicos la semana pasada y los futuros descuentan una tasa terminal próxima al 4,54%. Eso equivale a unos 90 puntos básicos de endurecimiento adicional. Dicho de otra forma, el mercado ya no está pensando solo en este miércoles, sino en tres o cuatro subidas de 25 puntos básicos durante los próximos trimestres.
Y ahí está la clave pues el problema no es tanto que la Fed suba 25 puntos básicos. El problema es que empiece un nuevo ciclo de endurecimiento mientras el tramo largo de la curva sigue bajo presión.
El Treasury a diez años llegó al 4,92% y el bono a treinta años al 5,34%, máximos no vistos desde 2007. La rentabilidad real a diez años superó además el 2,52%. Son niveles que terminan afectando a todo, desde la financiación empresarial, hasta las hipotecas, crédito, coste del capital y valoraciones bursátiles.
Por eso la reacción del tramo largo será probablemente más importante que la propia decisión de la Fed.
Así mismo, podría darse que un alza de tipos podría terminar ayudando al bono largo si refuerza la credibilidad de la Fed y convence al mercado de que la inflación no se va a descontrolar. De hecho, eso es parte de lo que empezó a ocurrir tras el último dato de inflación donde el tramo corto subió con fuerza, mientras el largo logró estabilizarse.
El escenario negativo pasaría por que la Fed no suba y termine pro provocar una caída de tipos a corto y que el mercado castigue el largo por miedo a una política monetaria demasiado laxa. Para la renta variable, ese escenario sería bastante peor que una subida ya descontada.
También hay una señal positiva. Después del fuerte castigo de los Treasuries, las últimas subastas mostraron una demanda muy sólida. En la emisión a treinta años, los dealers apenas absorbieron un 2,2% del total. Cerca del 98% fue a compradores finales. Es pronto para decir que hemos visto un suelo, pero sí parece que a estos niveles empieza a aparecer demanda real.
Mientras tanto, Wall Street sigue contando con un soporte importante. El patrimonio neto de los hogares estadounidenses aumentó casi 13 billones de dólares en el segundo trimestre y unos 10,7 billones procedieron de la revalorización de las acciones. Desde marzo de 2020, el valor de las acciones mantenidas por los hogares ha aumentado en casi 49 billones de dólares.
Ese efecto riqueza ayuda a explicar por qué el consumidor ha resistido y por qué la bolsa sigue mostrando tanta capacidad para absorber shocks. Pero también eleva la sensibilidad a los tipos.
Así que esta semana conviene simplificar mucho el análisis. Primero, si la Fed sube. Segundo, qué dice Warsh sobre las siguientes reuniones. Y tercero, qué hace el Treasury a diez años alrededor del 5%.
Ese es ahora mismo el nivel que mejor resume el mercado. Si la Fed mantiene credibilidad y el tramo largo se estabiliza, la bolsa puede seguir conviviendo con tipos altos. Si el mercado empieza a descontar varias subidas más mientras el diez años rompe claramente el 5%, el problema ya no será solo monetario.
Pasará a ser un problema de valoración para todos los activos.
Niveles técnicos clave
NO SON RECOMENDACIONES de INVERSION. Solo comentarios desde un punto de vista técnico informativo.
1.- S&P
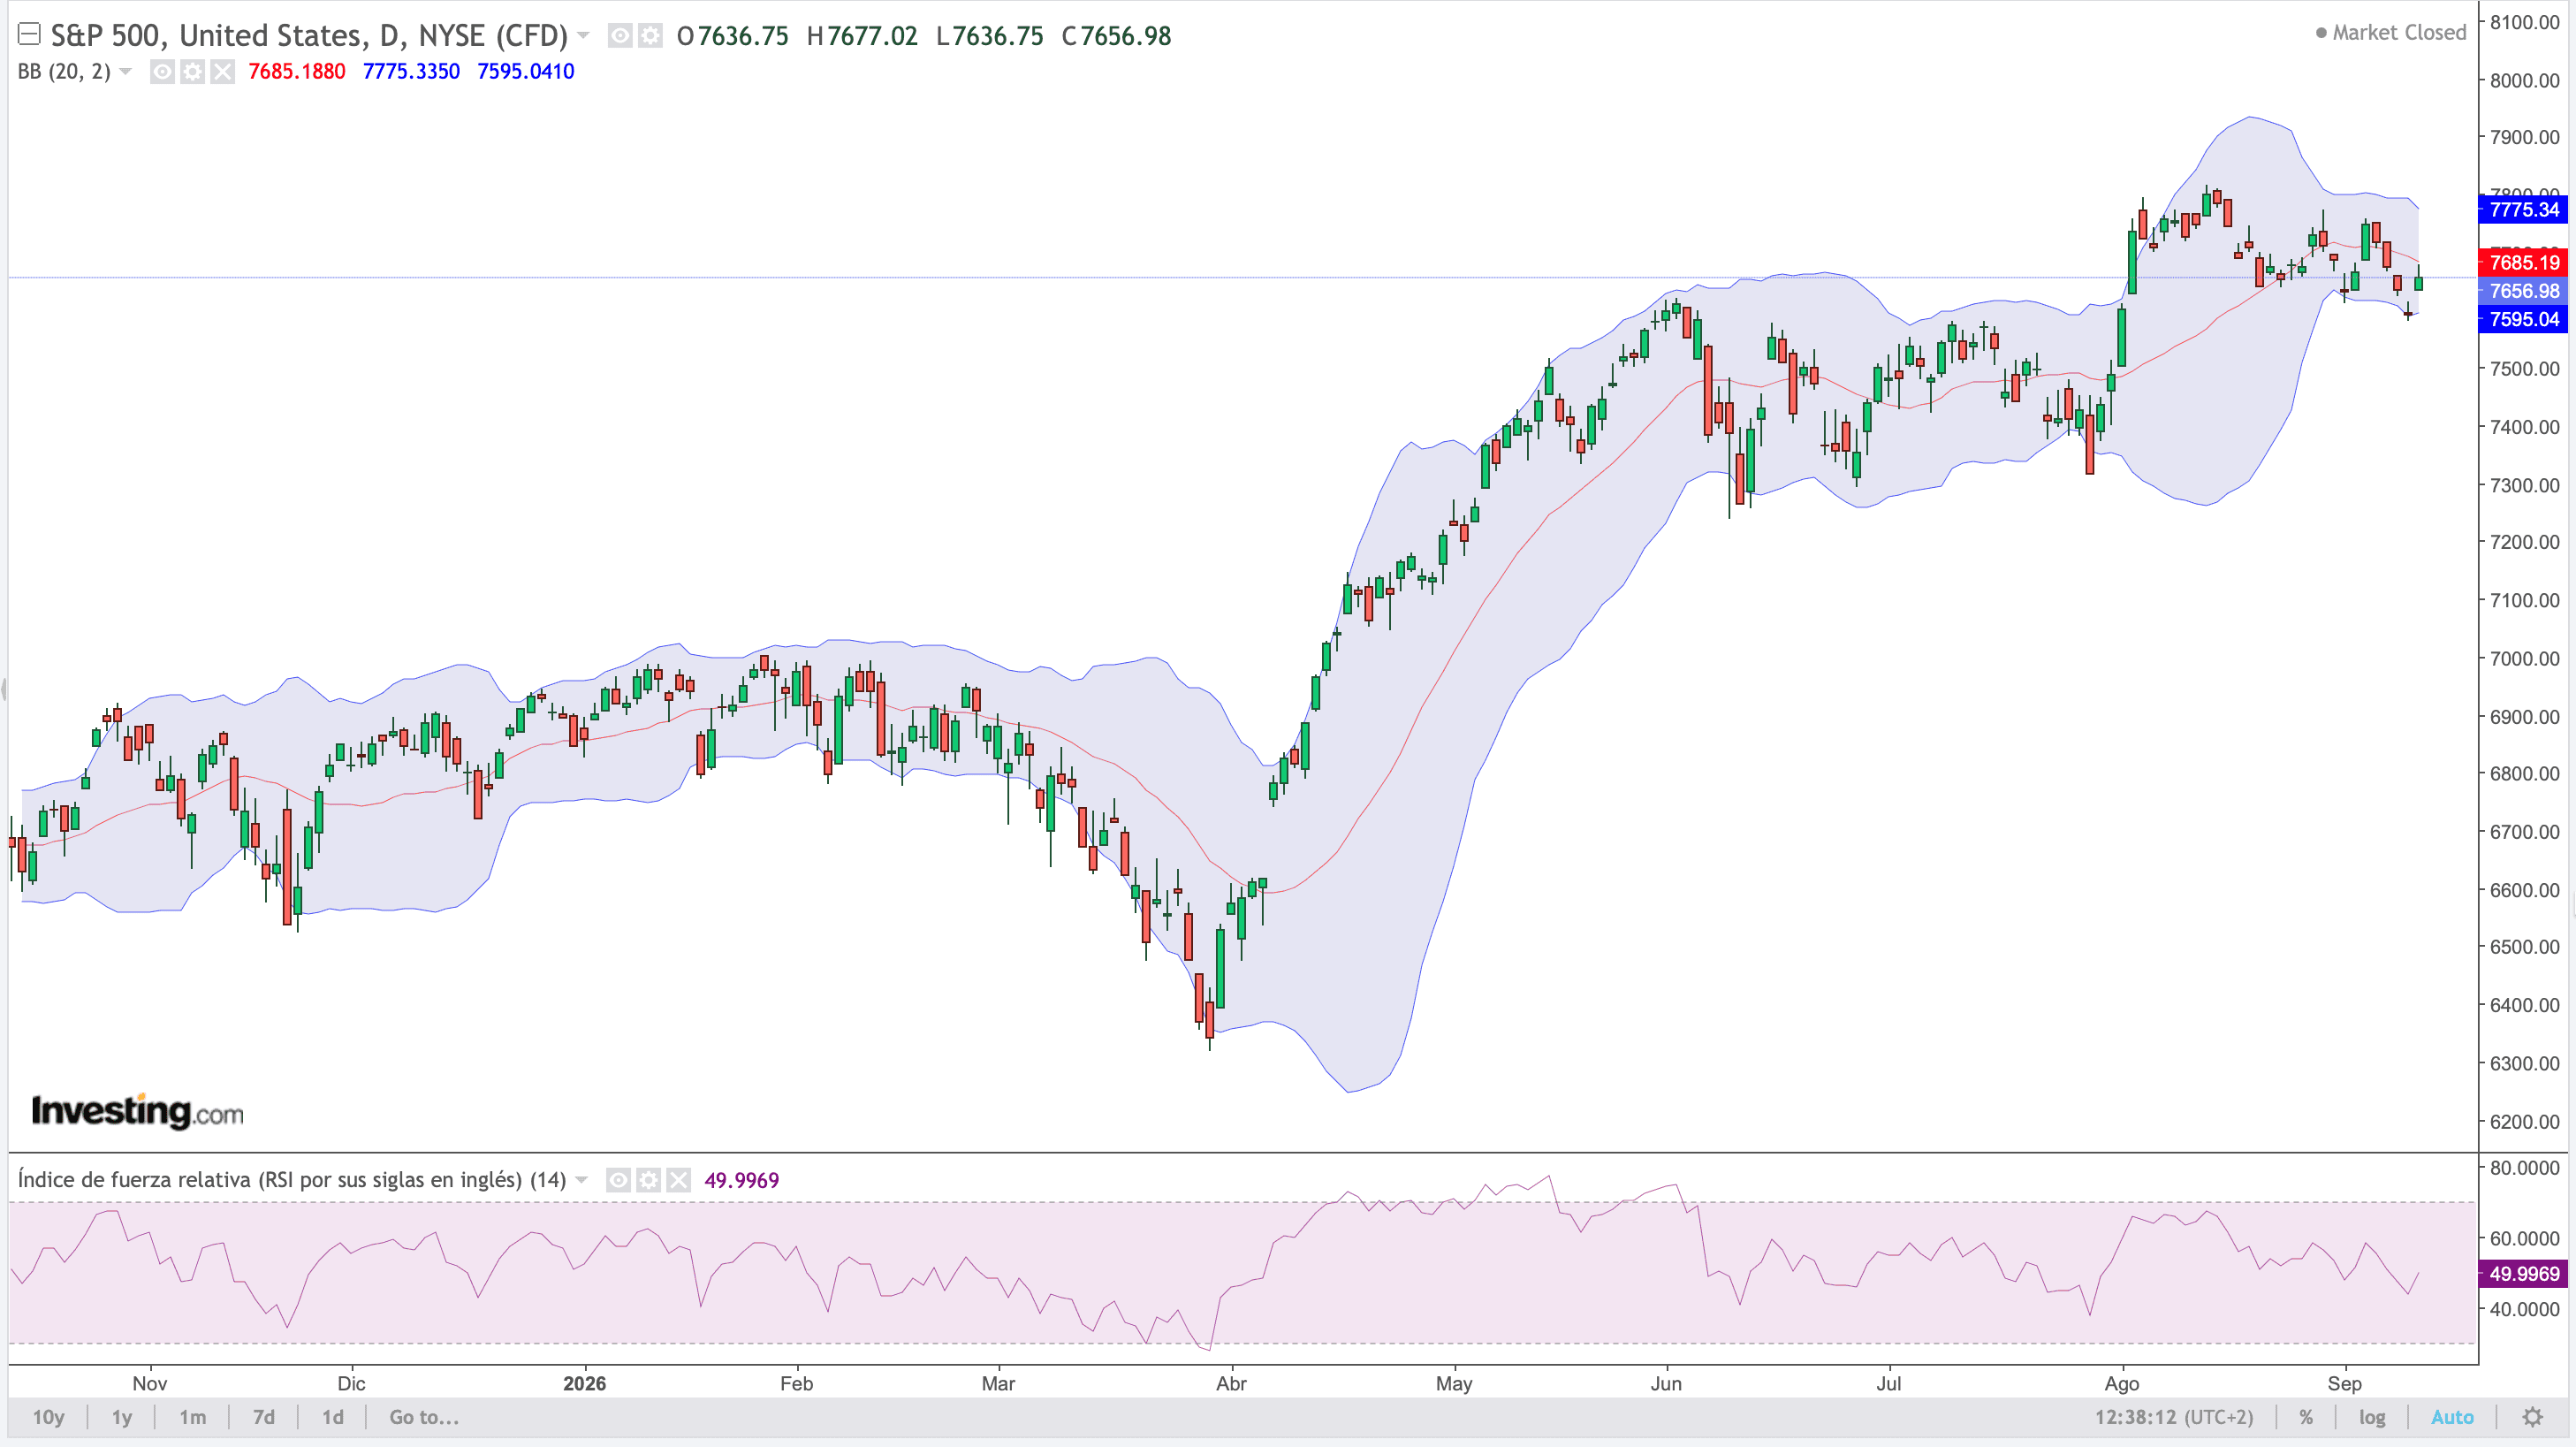
El índice sigue dentro de la estructura de fondo alcista, pero a corto plazo está claramente en fase de consolidación. El índice cotiza alrededor de 7.657 puntos, por debajo de la media de 20 sesiones, situada en 7.685, y muy cerca de la banda inferior de Bollinger, en 7.595. El RSI, en 50, confirma esa falta de dirección inmediata.
La zona clave está ahora entre los 7.600 y 7.800 puntos. Mientras aguante 7.595-7.600, el movimiento actual puede seguir considerándose una pausa dentro de tendencia. Recuperar los 7.685 sería la primera señal de mejora, pero la confirmación real llegaría por encima de los 7.775-7.800. Ahí volvería el momentum comprador y el índice tendría margen para atacar de nuevo la zona de 7.900.
Por abajo, perder la zona de los 7.595 cambiaría la lectura de corto plazo y abriría una corrección hacia 7.500 y después 7.400-7.450.
2.- BITCOIN (BTC)
Crypto tiene la narrativa, ahora (sólo) necesita el dinero
Bitcoin tiene hoy una historia estructural mucho más sólida que hace unos años. Hay más regulación, más instituciones, más productos y más infraestructura. Pero, a corto plazo, el mercado necesita algo mucho más sencillo… compradores.
Ethereum lo dejó bastante claro el viernes pasado. ETH pasó de unos 2.450 dólares a 2.660, cerca de un 8,6%, antes de retroceder hacia 2.530–2.540. El movimiento encaja con una reacción al IPC, cierre de posiciones cortas y posterior presión de oferta.
Durante el retroceso se movieron aproximadamente 61.847 ETH, unos 160 millones de dólares, hacia grandes plataformas de negociación. Eso no demuestra que esos movimientos provocaran la caída ni que los activos fueran vendidos. Pero el momento importa. ETH tuvo fuerza para subir, pero no para mantener la ruptura.
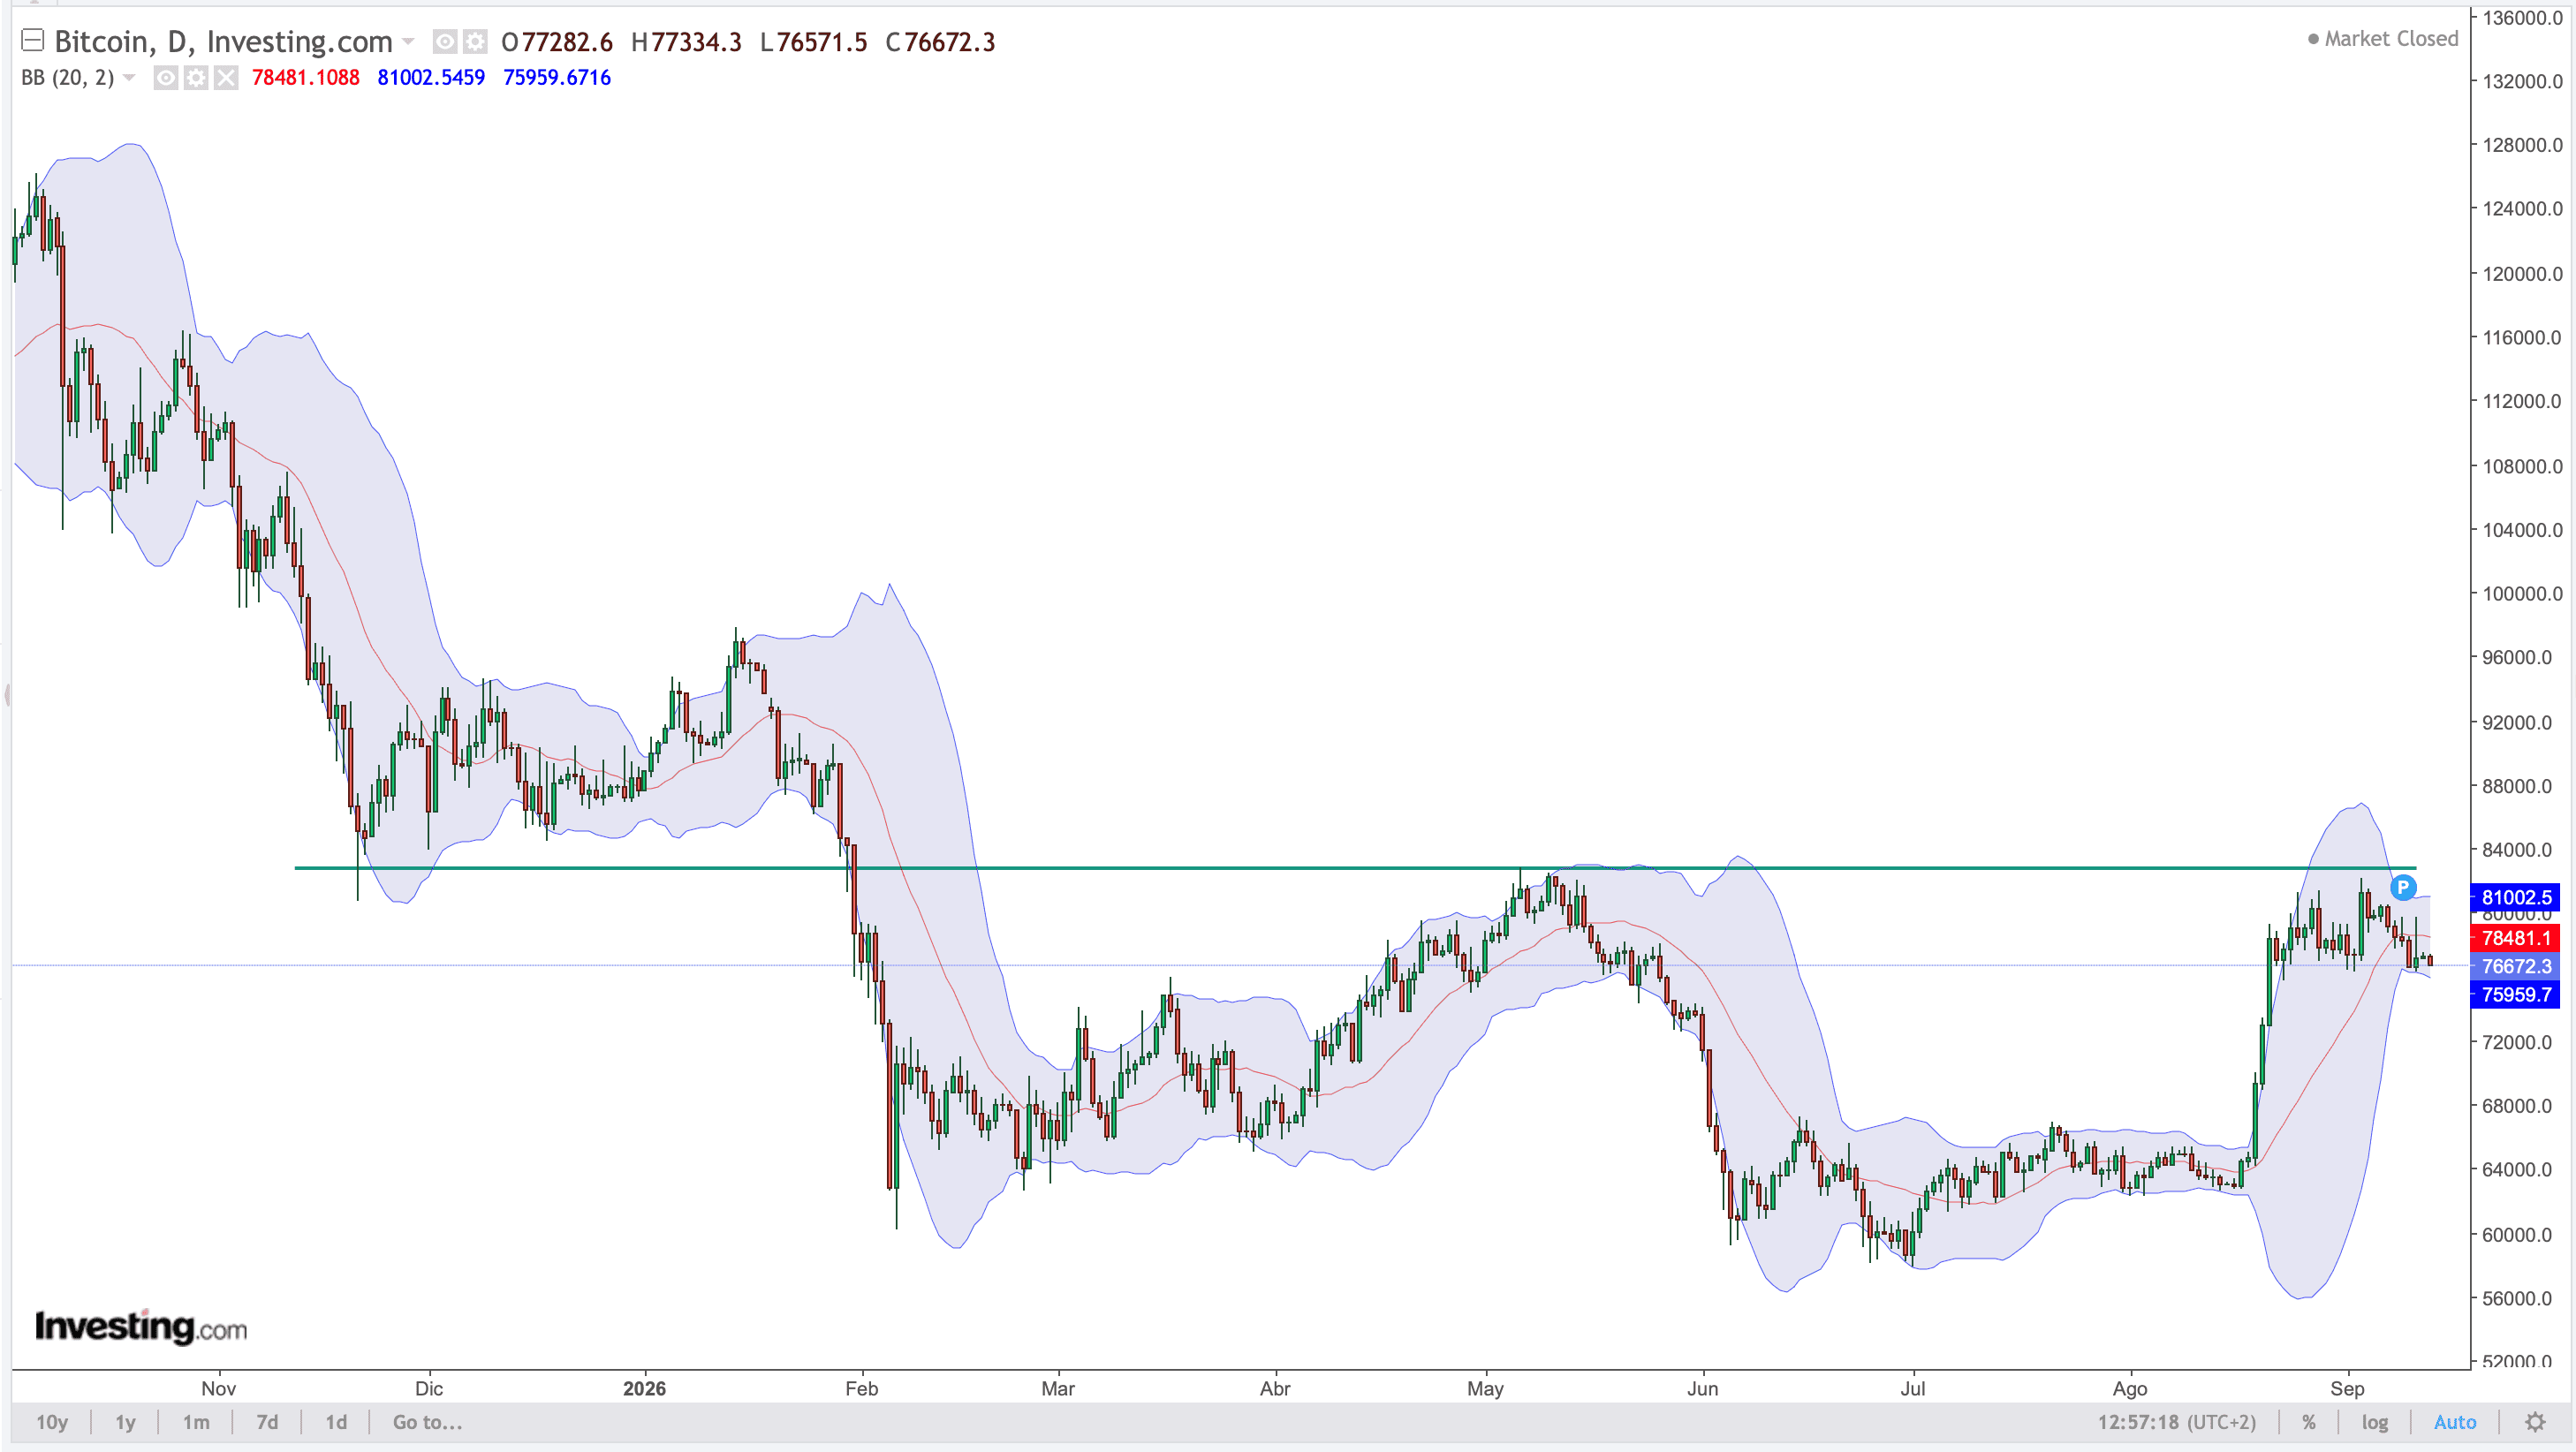
Bitcoin se enfrenta ahora a un examen parecido. La zona de los 75.000 dólares sigue siendo la referencia clave por abajo, mientras que los 83.000–85.000 es la zona que importa por arriba. Mientras aguante 75.000, la recuperación sigue abierta. Pero para hablar de algo más que estabilización hace falta romper esa zona superior con demanda spot, entradas en ETF y capacidad para mantenerse por encima.
La liquidez tampoco da una señal concluyente. La capitalización de stablecoins ronda los 305.000 millones de dólares, pero el crecimiento de la última semana ha sido limitado. El dinero está ahí, pero eso no equivale automáticamente a demanda de bitcoin.
La otra gran variable es la CLARITY Act. La estimación actual es de un 20% de probabilidad de que se convierta en ley antes de terminar 2026 y un 80% de que no lo consiga. Ese 80% no significa fracaso regulatorio. El reparto sería 20% de aprobación este año, 55% de retraso con la negociación todavía abierta y 25% de una ruptura más seria del proceso.
La próxima fecha importante es el 15 de septiembre. Si la votación falla, lo relevante no será solo el titular, sino el margen, los votos y si sigue existiendo una vía creíble para continuar negociando.
Los escenarios para bitcoin siguen siendo estos. Probabilidad del 25% de continuidad alcista si BTC rompe los 83.000–86.000 dólares con demanda real. Un 45% neutral si mantiene los 75.000 pero sigue encontrando oferta en resistencias. Y 30% bajista si pierde 75.000 y continúan las salidas. En ese caso, objetivo en los 60.000–65.000 dólares que volvería a marcar una zona de estrés.
La historia estructural mejora, pero los mercados no viven solo de historias. Necesitan compradores.
Los criptoactivos son instrumentos de elevada volatilidad y pueden experimentar movimientos significativos en periodos muy cortos. Los escenarios y niveles anteriores son referencias de análisis, no predicciones ni recomendaciones personalizadas de inversión. La rentabilidad pasada no garantiza resultados futuros