
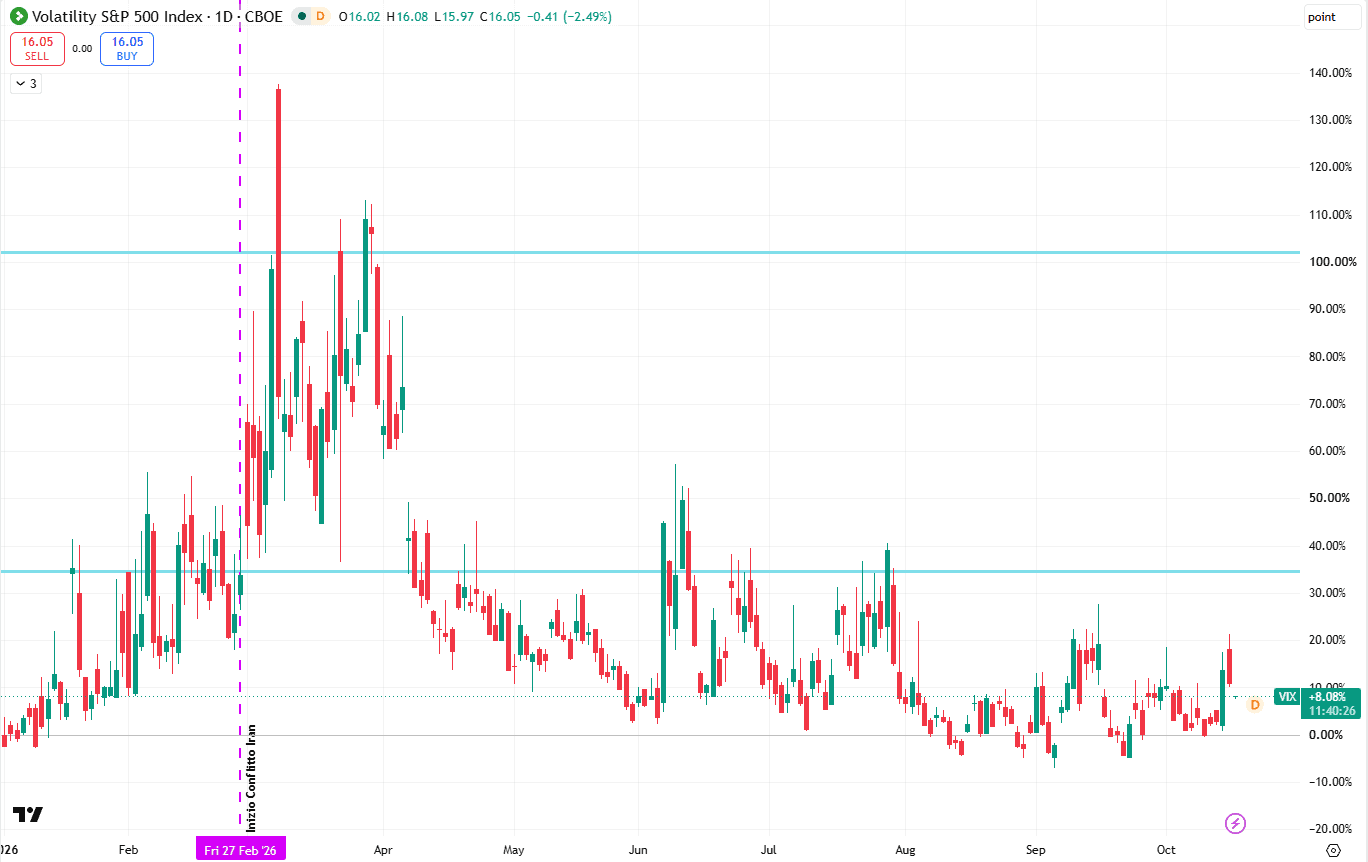
A guardare il VIX, che ieri ha chiuso a 16,46 punti, Wall Street sembrerebbe attraversare una fase di relativa tranquillità. Una lettura difficile da conciliare con un mercato attraversato da preoccupazioni tutt’altro che marginali. Dai dubbi sulla sostenibilità degli investimenti nell’intelligenza artificiale alle nuove pressioni inflazionistiche americane, emerse prima nei prezzi al consumo e poi in quelli alla produzione, dal costo del capitale alle tensioni energetiche per passare alle tensioni geopolitiche (mai davvero uscite di scena), gli elementi di incertezza non mancano. E mentre le vendite sulla tecnologia attraversano tre continenti, negli Stati Uniti i Treasury continuano a essere acquistati nonostante dati macroeconomici che avrebbero potuto suggerire il contrario.
Il contrasto diventa ancora più evidente ripercorrendo le ultime ventiquattr’ore. In Asia, il Kospi sudcoreano ha perso il 7,57%, dopo essere arrivato a cedere oltre il 9% durante la seduta, con l’attivazione dei meccanismi di sospensione degli scambi. Samsung Electronics e SK Hynix, rispettivamente in calo del 9,5% e dell’11,1%, hanno trascinato al ribasso un listino particolarmente esposto alla filiera dei semiconduttori e delle memorie. Nonostante il recupero di questa mattina, l’indice ha chiuso la sua peggiore performance settimanale dall’ottobre 2008. Le pressioni sono proseguite in Europa, dove le vendite hanno interessato i principali produttori di semiconduttori e attrezzature per la loro fabbricazione. A Piazza Affari Technoprobe ha ceduto il 10,3%, risultando il titolo peggiore del FTSE MIB, mentre ad Amsterdam sono finite sotto pressione ASM International e BE Semiconductor, a Francoforte Infineon e a Parigi STMicroelectronics, tutte maglie nere nei rispettivi indici. Una correzione che, almeno per il momento, sembra riguardare più la valutazione delle prospettive future che un effettivo deterioramento degli ordini già acquisiti.
Anche negli Stati Uniti la pressione iniziale è stata significativa. Il Nasdaq 100, arrivato a perdere circa l’1,8%, ha progressivamente recuperato terreno fino a chiudere poco sotto la parità, mentre lo S&P 500 è salito dello 0,33%, il Dow Jones dell’1,08% e il Russell 2000 di circa l’1,4%. Il recupero non è stato accompagnato da una notizia specifica capace di spiegare da sola il cambio di direzione. Piuttosto, la disponibilità a tornare ad acquistare una parte del mercato sembra essersi rafforzata con il ridimensionamento delle perdite tecnologiche e con il calo dei rendimenti obbligazionari.
Il recupero, però, non ha fermato la rotazione. La versione equiponderata dello S&P 500 ha sovraperformato quella tradizionale, ponderata per capitalizzazione, di quasi un punto percentuale. Una divergenza analoga si è osservata nel Nasdaq 100. E mentre i settori difensivi e alcune componenti dei consumi hanno attirato gli acquisti, il Philadelphia Semiconductor Index ha archiviato la settima seduta consecutiva in calo. Un andamento che restituisce un’immagine molto diversa da quella suggerita dalla semplice chiusura positiva degli indici americani.
A renderla ancora più interessante sono i dati sui singoli titoli. Gli otto maggiori rialzi giornalieri dello S&P 500 appartengono tutti a società che, nonostante il recupero, restano in territorio negativo da inizio anno. Da Equifax (+7,25%) a CoStar (+6,28%), passando per Reddit, Fair Isaac, International Paper, AppLovin, Intuit e Coinbase, le perdite accumulate nel 2026 vanno dal 10,25% al 58,55%. Società appartenenti a settori differenti, accomunate soprattutto dall’essere rimaste indietro rispetto al resto del mercato. Una caratteristica che rende ancora più interessante la composizione degli acquisti, pur senza dimostrare da sola che sia iniziata una rotazione strutturale.
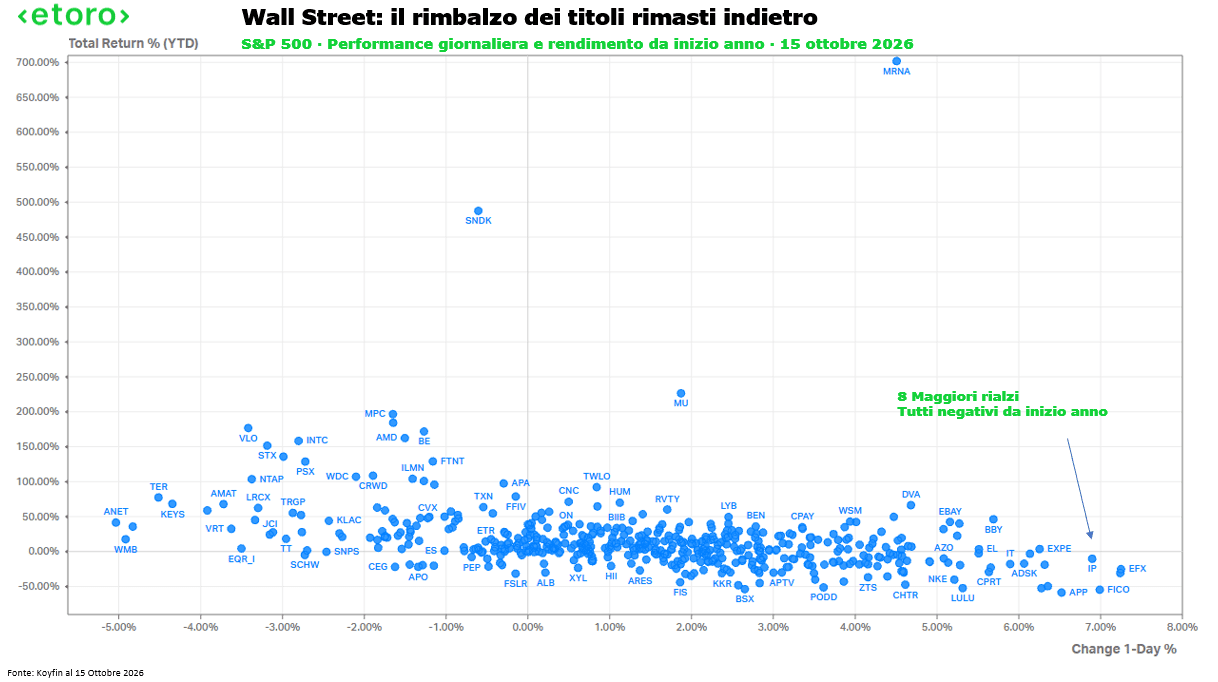
L’indicazione trova riscontro anche a livello settoriale. Il comparto dei consumi discrezionali presenta la migliore performance media giornaliera, davanti a comunicazioni e sanità, mentre la tecnologia resta sostanzialmente ferma. Il movimento ha coinvolto anche nomi come Lululemon, Nike e McDonald’s, oltre a diversi retailer americani. Il rapporto relativo tra l’ETF SPDR S&P Retail, XRT, e l’SPDR S&P 500, SPY, è salito del 3,39%, registrando il maggiore incremento giornaliero dal 25 novembre 2025. Si torna dunque a comprare consumo, software e altri segmenti penalizzati, mentre i semiconduttori continuano a perdere terreno. Resta da capire quanto degli acquisti sia sostenuto da un miglioramento delle aspettative e quanto, invece, da valutazioni ormai ridimensionate e ricoperture di posizioni ribassiste. Il fatto che siano proprio alcuni dei titoli più penalizzati dell’anno a guidare i rialzi invita a non confondere una singola seduta con l’inizio di una nuova leadership.
La coincidenza con i dati americani sui consumi rende la lettura ancora più interessante. A settembre le vendite al dettaglio sono aumentate dello 0,8% mensile, superando le attese, ma una parte significativa dell’incremento riflette i rincari energetici. Le vendite delle stazioni di servizio sono cresciute del 6,4%, mentre il control group, più utile per valutare l’andamento della spesa sottostante, si è fermato allo 0,1%. Gli americani continuano a spendere, ma una quota crescente della crescita nominale deriva dai prezzi e non necessariamente da maggiori quantità acquistate.
Eppure, proprio mentre i consumatori affrontano costi più elevati, Wall Street torna a premiare parte del settore retail. La spiegazione potrebbe risiedere meno nella forza della domanda corrente e più nelle aspettative incorporate nelle quotazioni. Dopo mesi di sottoperformance, il mercato potrebbe iniziare a ritenere che alcune difficoltà siano già adeguatamente scontate. Una lettura che richiederà però conferme dai margini e dai risultati societari.
Il quadro macroeconomico offre pochi elementi per giustificare un rapido allentamento della politica monetaria. I prezzi alla produzione americani sono aumentati dell’1,3% mensile e del 6,3% annuo a settembre, il ritmo tendenziale più elevato da oltre quattro anni, con il core PPI al 5%. Numeri che seguono un CPI già superiore alle attese, mentre le richieste di sussidio di disoccupazione rimangono contenute e le indagini manifatturiere regionali continuano a descrivere un’attività robusta. L’economia americana mostra ancora una notevole capacità di tenuta, ma le pressioni sui prezzi non sembrano esaurite.
È qui che il comportamento dei Treasury diventa forse il dato più importante della seduta. Nonostante l’inflazione più elevata delle attese, la tenuta dei consumi e il recupero delle azioni, il rendimento del decennale americano è sceso di circa 10 punti base, chiudendo intorno al 5,08% dopo aver sfiorato il 5,04% intraday. La discesa è stata guidata soprattutto dai rendimenti reali, mentre le aspettative d’inflazione implicite a dieci anni sono rimaste relativamente stabili, intorno al 2,30%.
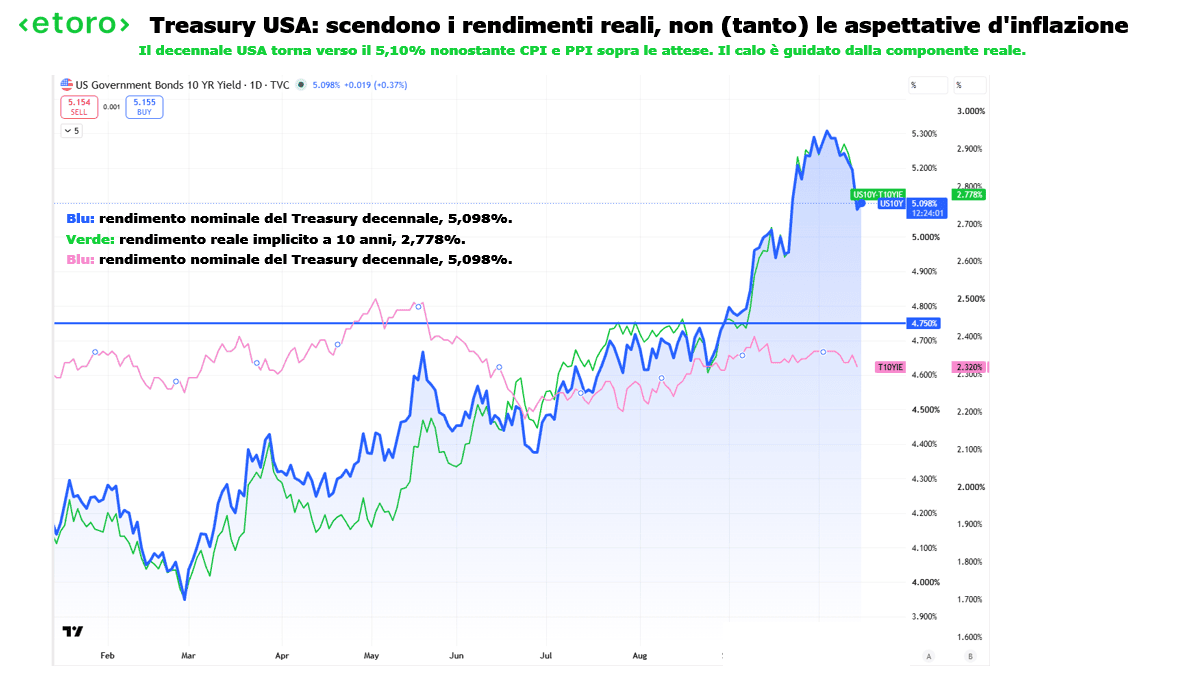
Un movimento difficile da attribuire a un improvviso miglioramento delle prospettive inflazionistiche. Sembra piuttosto che gli investitori stiano rivalutando le conseguenze economiche di rendimenti tanto elevati, cercando al tempo stesso protezione dalla volatilità tecnologica. Solo pochi giorni fa si temeva che il rialzo dei rendimenti potesse compromettere le valutazioni azionarie. Ora è la loro discesa, in presenza di dati macroeconomici forti, a suggerire che il mercato stia cercando riparo da rischi differenti.
Kevin Warsh ha richiamato il potenziale trasformativo dell’intelligenza artificiale durante il suo intervento a Bangkok, definendola uno dei cambiamenti economici più importanti della sua vita, ma riconoscendo che la transizione potrebbe essere accidentata. Nel breve periodo la spinta agli investimenti può sostenere la domanda e alcune pressioni inflazionistiche, mentre nel lungo periodo i benefici sulla produttività potrebbero rappresentare uno shock positivo sull’offerta. Sul fronte monetario, il presidente della Fed ha evitato di anticipare le decisioni delle prossime riunioni, senza offrire indicazioni a favore di un nuovo rialzo immediato. Dopo il suo intervento, le aspettative di un rialzo dei tassi già a ottobre si sono ulteriormente ridimensionate.
La reazione degli indici americani suggerisce che, per il momento, la correzione resti selettiva. Le vendite sui semiconduttori non hanno trascinato con sé l’intero mercato, i titoli precedentemente penalizzati stanno attirando nuovi acquisti e gli spread creditizi non mostrano ancora una rottura paragonabile a quella che ci si aspetterebbe in una crisi generalizzata della propensione al rischio.
Ma la contemporanea ricerca di Treasury invita a non confondere la rotazione con un ritorno indiscriminato dell’ottimismo. Un mercato che compra azioni rimaste indietro e obbligazioni a lunga scadenza, mentre vende i principali protagonisti del ciclo tecnologico, potrebbe stare semplicemente riducendo la concentrazione del rischio.
Un promemoria dell’importanza della diversificazione del portafoglio.