
In Assassinio sull’Orient Express di Agatha Christie, Hercule Poirot si trova davanti a un delitto nel quale gli indizi sembrano indicare colpevoli differenti. A Wall Street è bastata una settimana per cambiare il principale sospettato. Si era partiti dall’inflazione e dal petrolio, si è finiti a interrogarsi sul debito necessario a finanziare l’intelligenza artificiale. Nel frattempo, i rendimenti dei Treasury sono scesi, il Growth è crollato e il Value ha recuperato terreno. Una combinazione che racconta qualcosa di diverso dalla tradizionale paura dei tassi.
Lo S&P 500 ha perso l’1,95% nella settimana, la peggiore dal 22 giugno, mentre il VIX, sulla cui apparente tranquillità ci eravamo interrogati proprio nel Daily di venerdì, è salito del 34,7% a 19,99 punti. Il Fear & Greed Index è precipitato a 18, in territorio di paura estrema, un livello che richiama le tensioni vissute lo scorso aprile, quando l’escalation militare tra Stati Uniti e Iran aveva già provocato forti vendite sul mercato americano. Soltanto dieci giorni prima, il 6 ottobre, lo S&P 500 festeggiava il suo 28° massimo storico dall’inizio dell’anno. E proprio la settimana appena trascorsa ha segnato il quarto anniversario del bull market iniziato nell’ottobre 2022.
Ancora più marcata la correzione del Nasdaq 100, che il 6 ottobre aveva raggiunto il suo 23° record del 2026. Da lunedì a venerdì ha inanellato cinque sedute consecutive in ribasso, la prima settimana interamente negativa dell’anno, perdendo circa il 5,5%, la flessione più pesante dai giorni del Liberation Day dell’aprile 2025. L’indice dei semiconduttori SOX ha completato otto sedute negative consecutive, la sequenza più lunga dal 2008.
La lista delle vendite racconta quanto rapidamente sia cambiato l’umore degli investitori. CoreWeave e Nebius hanno ceduto circa il 25% nella settimana, Applied Materials quasi il 20%, Lam Research il 17%, Micron il 14,6% e AMD il 13%. Eppure, Micron conserva ancora un guadagno superiore al 200% da inizio anno. Gli stessi titoli che fino a pochi giorni fa contribuivano all’entusiasmo per l’intelligenza artificiale sono diventati tra i principali bersagli delle vendite.
Ma a rendere particolare la settimana è anche il confronto geografico. Mentre Wall Street arretrava, l’Europa ha rappresentato un’alternativa. Lo Stoxx 600 ha guadagnato il 2,09%, mettendo a segno la migliore settimana dalla fine di giugno, con il DAX in rialzo del 2,13%, il CAC 40 dell’1,97% e l’Ibex 35 dell’1,54%. Persino l’AEX olandese, fortemente esposto alla filiera tecnologica e dei semiconduttori, ha raggiunto venerdì il suo 18° nuovo massimo storico del 2026.
Il cambio di prospettiva è ancora più interessante se osservato attraverso il mercato obbligazionario. La settimana si era aperta con i timori per l’inflazione americana e per il Brent, oltre i 100 dollari al barile dopo due settimane consecutive di rialzi. Condizioni che avrebbero potuto penalizzare ulteriormente i titoli Growth attraverso rendimenti obbligazionari più elevati. È successo il contrario. I rendimenti dei Treasury sono diminuiti sensibilmente, con il decennale nuovamente acquistato nonostante pressioni inflazionistiche che avrebbero potuto suggerire una direzione opposta. Una discesa che non ha impedito il crollo del Growth né il recupero del Value.
Il movimento suggerisce che la preoccupazione degli investitori si sia spostata dal costo generale del denaro alla capacità di alcune società di sostenere gli investimenti già programmati. CoreWeave ne rappresenta il caso più evidente. La società appartiene alla categoria delle cosiddette neocloud, operatori specializzati nell’acquisto e nella gestione di GPU e infrastrutture di calcolo che vengono poi offerte in affitto a imprese e sviluppatori di intelligenza artificiale. Diversamente dai grandi hyperscaler, che possono sostenere gli investimenti anche attraverso ricavi diversificati provenienti da altri servizi, queste società dipendono maggiormente dalla capacità delle infrastrutture finanziate di generare rapidamente ritorni economici. Al 30 giugno CoreWeave presentava circa 35,6 miliardi di dollari di debito finanziario, a fronte di oltre 100 miliardi di ricavi futuri contrattualizzati. Contratti che testimoniano una domanda importante, ma che richiedono ancora investimenti e tempo per trasformarsi in liquidità. Il problema non è necessariamente trovare clienti, quanto sostenere il costo necessario per servirli, recuperare il capitale investito e finanziare nuove generazioni di tecnologie.
Il rendimento delle sue obbligazioni non garantite ha raggiunto livelli vicini al 15%. Anche altri finanziamenti legati ai data center hanno registrato un ampliamento degli spread, sebbene con intensità molto differenti a seconda degli affittuari e delle garanzie. Il credito sta dunque diventando più selettivo, senza che questo rappresenti, almeno per ora, la prova di una crisi sistemica.
Le preoccupazioni, del resto, erano emerse prima delle vendite più intense. Basti ricordare gli avvertimenti di Hock Tan, CEO di Broadcom e quelli dei vari istituti bancari americani durante le loro earnings call. A complicare il quadro è arrivato poi Gartner, con uno scenario che mette in discussione la redditività economica dell’espansione delle infrastrutture AI.
Eppure, mentre la tecnologia soffre, il resto di Wall Street racconta una storia differente.
Da inizio anno il VOO guadagna il 12,85%, con il settore tecnologico che rappresenta il 39,74% del portafoglio e ha contribuito per 971 punti base al rendimento complessivo. Circa tre quarti del rialzo sono quindi riconducibili alla tecnologia. A ottobre il settore perde invece il 3,61%, ma il VOO conserva comunque un marginale +0,11%. La debolezza tecnologica è stata dunque compensata dai progressi delle altre componenti del mercato.
Il dato più interessante arriva dalle elaborazioni dei componenti dello SPY, sulla base dei dati Koyfin. Il 72,6% delle azioni registra un rendimento positivo da inizio ottobre, con una mediana del 4,11%. Eppure, il 50,8% dei titoli si trova ancora almeno il 20% sotto il proprio massimo storico, mentre la distanza mediana dai record è del 20,5%.
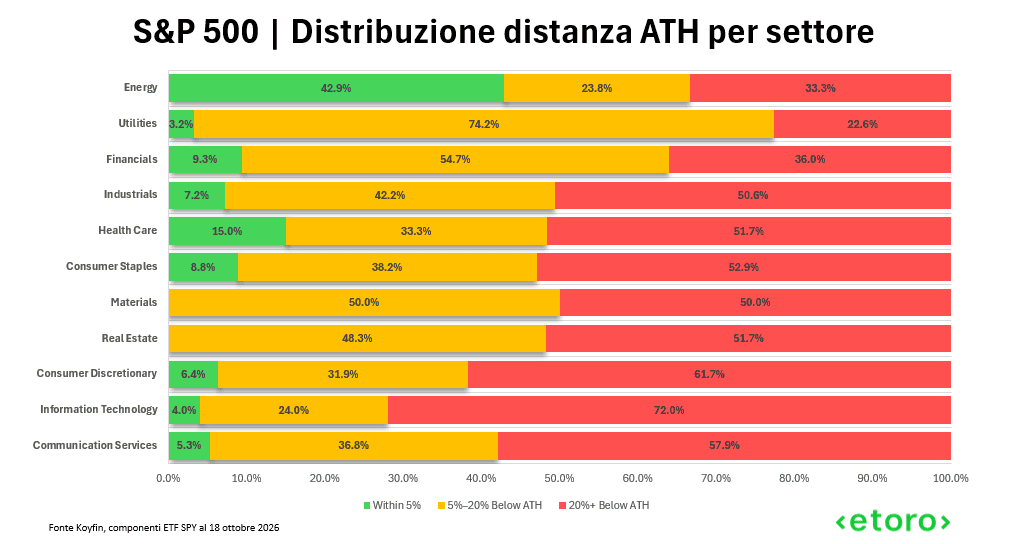
L’energia presenta un rendimento medio semplice dell’11% da inizio ottobre, i consumi di base dell’8,4% e le utility del 7,1%. Ma il movimento coinvolge anche i consumi discrezionali, con un +4,3%, e i finanziari, con un +3,5%. Una rotazione che non si limita quindi alla tradizionale ricerca di protezione.
Questo non significa che la correzione tecnologica sia necessariamente positiva per il bull market. Una maggiore partecipazione ai rialzi potrebbe ridurne la dipendenza dalle società a maggiore capitalizzazione, ma soltanto se accompagnata da un miglioramento duraturo degli utili e delle prospettive degli altri settori. Se invece la debolezza della tecnologia dovesse trasformarsi in una contrazione generalizzata degli investimenti e della liquidità, il resto del mercato difficilmente rimarrebbe immune.
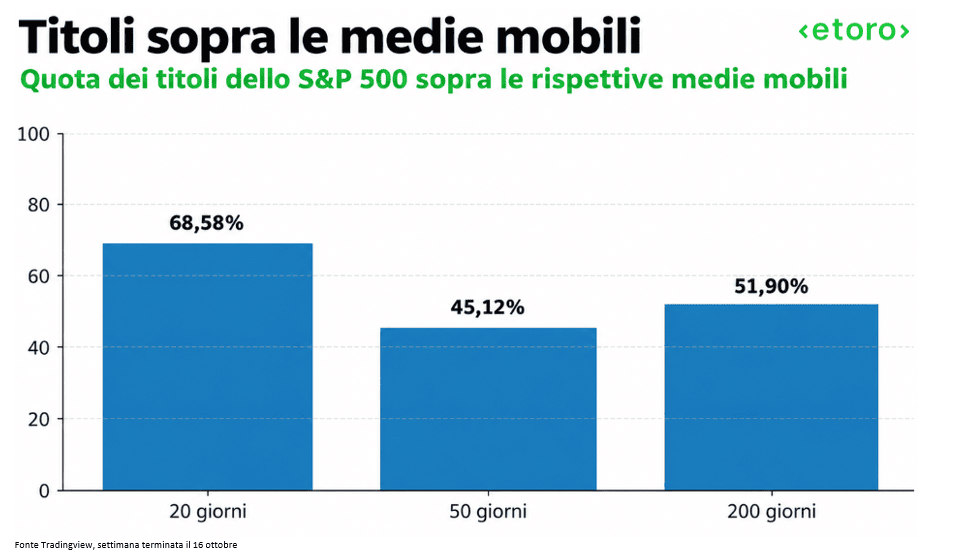
Anche gli indicatori di ampiezza invitano però a distinguere gli orizzonti temporali. Il 68,58% dei titoli dello S&P 500 si trova sopra la media mobile a 20 giorni, contro il 45,12% sopra quella a 50 e il 51,9% sopra quella a 200. Il recupero nel breve periodo appare dunque più diffuso di quanto suggerisca il Fear & Greed a 18, senza aver ancora prodotto un rafforzamento altrettanto convincente del trend intermedio. Il mercato sta recuperando terreno in maniera più ampia, ma non tutte le componenti hanno ancora invertito la debolezza accumulata in precedenza.
Le prossime trimestrali avranno dunque un compito più impegnativo rispetto ai trimestri precedenti. Dovranno confermare la crescita della domanda e aiutare gli investitori a comprendere quanto quella crescita sia destinata a tradursi in margini, flussi di cassa e ritorni sul capitale.
Il bull market, iniziato ormai quattro anni fa, arriva a questo passaggio con valutazioni più impegnative in alcune aree e una partecipazione ai rialzi che sta provando ad allargarsi. Il mercato potrebbe trovare nuovi protagonisti proprio mentre ridimensiona le aspettative sui precedenti leader. Ma il fatto che molte società stiano recuperando mentre la tecnologia corregge non garantisce che il passaggio avvenga senza ulteriori difficoltà.