
Ci sono giornate nelle quali il problema non è trovare notizie, ma riuscire a distinguere quelle che contano davvero. La decisione della Fed, l’appuntamento odierno con la BCE, le trimestrali di Microsoft e Alphabet, i risultati record di Samsung e quelli appena pubblicati da STM e Prysmian. Sullo sfondo, un petrolio vicino ai 116 dollari al barile, il gas europeo tornato a quota 100 euro per megawattora e una manovra italiana che torna a fare cassa su Piazza Affari.
Wall Street ha chiuso ieri in rialzo, con l’S&P 500 a +0,28% e il Nasdaq 100 a +0,55%, mentre in Europa lo Stoxx 600 ha guadagnato appena lo 0,07%. Numeri che restituiscono solo parzialmente quanto accaduto sotto la superficie degli indici. A Milano Stellantis è balzata del 15,38%, mentre in Europa Adyen ha perso circa il 13% e Thyssenkrupp il 17%. Movimenti difficili da ricondurre a una semplice distinzione tra propensione e avversione al rischio. Il mercato sta diventando molto più esigente nei confronti delle singole storie societarie.
La conferma più evidente è arrivata dopo la chiusura americana, quando due protagonisti dell’intelligenza artificiale hanno presentato risultati che, a prima vista, sembravano raccontare la stessa storia di crescita. Le reazioni, però, sono state opposte.
Alphabet ha ceduto circa il 10% nelle contrattazioni successive alla chiusura, nonostante Google Cloud abbia più che raddoppiato i ricavi, raggiungendo 30,7 miliardi di dollari, e più che triplicato l’utile operativo, salito a 11,1 miliardi. I margini sono passati dal 23,7% al 36,2%, con una leva operativa impressionante: per ogni 100 dollari di fatturato aggiuntivo, il Cloud ha generato oltre 48 dollari di nuovo utile operativo. Il portafoglio degli impegni contrattuali ha raggiunto 561 miliardi, dei quali oltre il 55% dovrebbe trasformarsi in ricavi nei prossimi 24 mesi. La domanda di infrastrutture e servizi AI continua quindi a sostenere una crescita eccezionale, accompagnata da un miglioramento altrettanto importante della redditività della divisione.
Il fatturato complessivo, pari a 127,6 miliardi, è rimasto però sotto le attese di circa 128,2 miliardi, mentre la pubblicità, con 82 miliardi di ricavi, ha mancato il consenso di circa 1,5 miliardi. Soprattutto, la crescita dei ricavi di Search è rallentata dal 17% al 12%, proprio mentre Google sta spostando gli utenti verso nuove modalità di ricerca basate sull’intelligenza artificiale.
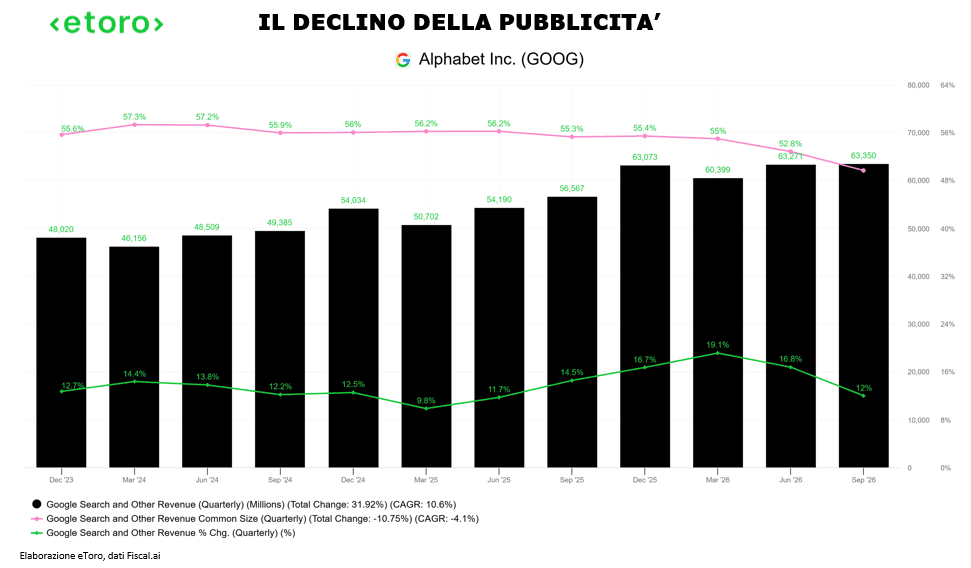
La diffusione di AI Mode sta modificando il modo in cui gli utenti interagiscono con il motore di ricerca e, almeno per il momento, la monetizzazione pubblicitaria di queste nuove esperienze rimane inferiore rispetto a quella delle ricerche tradizionali. Il rallentamento dei ricavi risente anche di una base di confronto più impegnativa, ma la trasformazione del modello pubblicitario rappresenta una questione particolarmente delicata per un gruppo che proprio attraverso Search ha finanziato per anni buona parte della propria espansione.
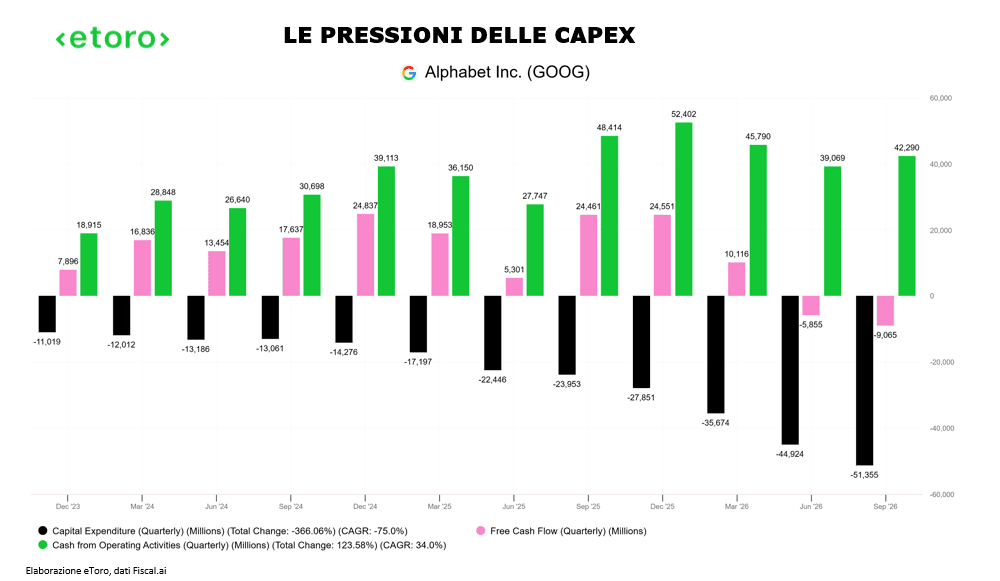
A rendere più complessa la situazione sono i costi dell’intelligenza artificiale. Il free cash flow trimestrale è risultato negativo per 9,1 miliardi di dollari, per il secondo trimestre consecutivo. A pesare sono stati 51,4 miliardi di investimenti, l’accumulo di scorte legate ai sistemi TPU e un pagamento straordinario di 5,2 miliardi alla Commissione europea. Escludendo aritmeticamente quest’ultima voce, il free cash flow sarebbe comunque rimasto negativo per circa 3,9 miliardi. Alphabet prevede un capex compreso tra 195 e 205 miliardi di dollari nel 2026, con un ulteriore aumento significativo atteso nel 2027. Anche l’utile netto è stato penalizzato da perdite per 8,7 miliardi sulle partecipazioni azionarie, in larga parte riconducibili a SpaceX, che hanno contribuito a portare l’utile contabile a 2,12 dollari per azione. Il risultato va quindi letto distinguendo la redditività operativa dalle oscillazioni di valore degli investimenti finanziari.
Un margine operativo del 32% a livello consolidato e del 36,2% sul Cloud dimostrano la capacità di generare profitti sui ricavi, ma non misura ancora il rendimento del capitale necessario per produrli. Il mercato sta quindi cercando di capire quanto tempo occorrerà perché la crescita della domanda AI riesca a remunerare il capitale necessario a soddisfarla. Ed è una domanda particolarmente rilevante per una società i cui impegni futuri tra acquisti di risorse, energia e locazioni di infrastrutture hanno ormai superato complessivamente il trilione di dollari. Non si tratta interamente di debito finanziario, ma rappresentano comunque obbligazioni economiche che richiederanno risorse negli anni a venire.
Microsoft ha presentato risultati più favorevoli sotto il profilo della generazione di liquidità. I ricavi sono cresciuti del 19%, raggiungendo 92,3 miliardi di dollari, mentre Azure ha registrato un’espansione del 48%, con un fatturato di 33,2 miliardi. Per il trimestre in corso la società prevede un’ulteriore accelerazione della crescita del Cloud, fino al 49-50%. Ma il dato che ha probabilmente contribuito maggiormente alla reazione positiva del titolo è il free cash flow di 18,6 miliardi di dollari, circa 10 miliardi oltre le aspettative degli analisti.
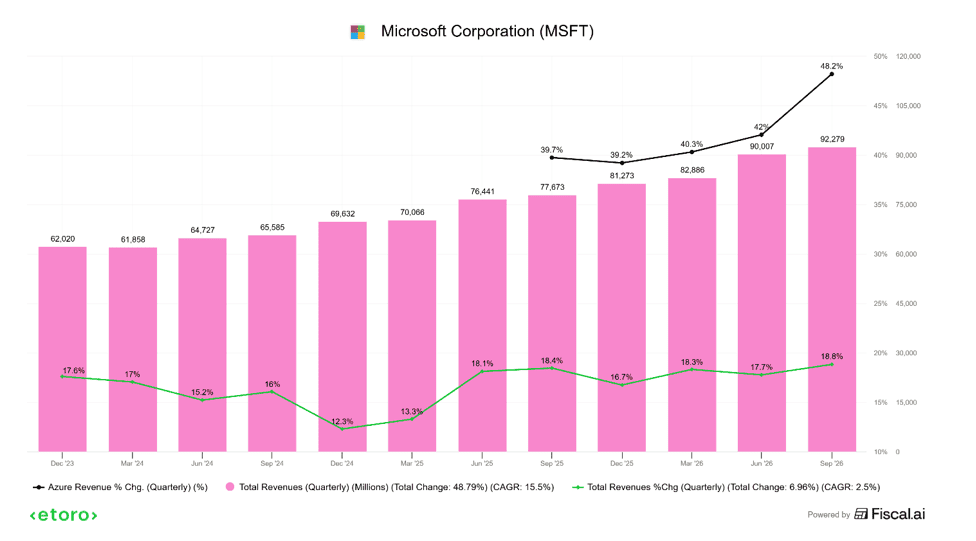
Anche Microsoft sta investendo somme enormi. Il capex trimestrale ha raggiunto 45,2 miliardi, aumentando del 30% rispetto a un anno fa. Il risultato è inferiore ai 50 miliardi previsti, soprattutto per il rinvio nella consegna di capacità infrastrutturale da parte di fornitori esterni. La società non ha ridimensionato il proprio programma di espansione: per il prossimo trimestre sono attesi investimenti superiori ai 50 miliardi, destinati ad aumentare ulteriormente nei primi mesi del 2027. La capacità di finanziare internamente una parte considerevole di questi investimenti sta diventando particolarmente rilevante per gli investitori, soprattutto dopo la crescente attenzione verso l’indebitamento degli operatori specializzati nei data center. Microsoft dispone di una generazione di cassa che continua ad accompagnare l’espansione delle attività AI, mentre Alphabet deve affrontare contemporaneamente l’aumento degli investimenti e la trasformazione del proprio modello pubblicitario. Anche Microsoft presenta comunque elementi da monitorare, tra cui la crescente dipendenza commerciale dall’ecosistema OpenAI, i cui accordi hanno contribuito per circa 10 miliardi ai ricavi trimestrali.
Le indicazioni sugli investimenti offrono inoltre un altro elemento di valutazione per la filiera tecnologica. Dopo diversi trimestri caratterizzati da continui aumenti dei programmi di capex, le ultime comunicazioni delle grandi società americane non hanno prodotto revisioni altrettanto significative. La spesa programmata rimane enorme e continua a sostenere le prospettive dei fornitori di semiconduttori e infrastrutture, ma una parte importante della crescita futura è già incorporata nelle aspettative. Per alimentare ulteriori revisioni degli utili sarà sempre più importante verificare la realizzazione degli investimenti annunciati e la loro eventuale accelerazione.
Una sensibilità simile nei confronti dell’impiego del capitale è emersa anche in Corea del Sud. Samsung ha pubblicato ricavi trimestrali record per 195.300 miliardi di won e un utile operativo senza precedenti di 107.400 miliardi, sostenuto dall’espansione della domanda di memorie per l’intelligenza artificiale. Le prospettive industriali rimangono favorevoli e la capacità produttiva delle memorie HBM più avanzate continua a essere oggetto di una domanda straordinaria. Il titolo ha tuttavia perso circa il 4% a Seul. A deludere hanno contribuito un utile operativo della divisione semiconduttori leggermente inferiore alle aspettative e la scelta di aumentare di oltre il 60% gli investimenti annuali, fino a 84.400 miliardi di won, senza fornire indicazioni definitive sulla distribuzione aggiuntiva di capitale agli azionisti. Samsung ha già delineato un programma significativo di remunerazione per il 2026, ma definirà soltanto a gennaio gli importi finali e le modalità delle ulteriori distribuzioni. La concorrente SK Hynix, nel frattempo, ha annunciato un programma complessivo di ritorni agli azionisti da 45 miliardi di dollari, contribuendo ad alimentare il confronto tra le due società. La domanda di semiconduttori rimane quindi particolarmente robusta, mentre aumentano le risorse necessarie per ampliare la capacità produttiva. Samsung sta accelerando gli investimenti anche per rafforzare la propria posizione competitiva nelle memorie più avanzate, un segmento nel quale SK Hynix conserva un vantaggio importante. La sostenibilità dei margini raggiunti durante l’attuale fase di scarsità dell’offerta dipenderà anche dalla velocità con cui i produttori riusciranno ad aumentare la capacità disponibile nei prossimi anni.
Questo cambiamento delle aspettative incontra un contesto monetario che offre sempre meno spazio alla pazienza. Ieri la Federal Reserve ha mantenuto i tassi nell’intervallo 3,75-4%, dopo il rialzo di settembre. Una pausa largamente prevista, ma accompagnata da due voti contrari, quelli di Lisa Cook e Beth Hammack, favorevoli a un ulteriore aumento di 25 punti base. Kevin Warsh non ha fornito indicazioni precise sulla prossima decisione, ma la Fed ha modificato la valutazione dell’attività economica americana, passando da una crescita definita solida a una forte. Un cambiamento apparentemente modesto, che assume un significato diverso quando l’inflazione continua a mantenersi ben sopra l’obiettivo e gli investimenti delle grandi aziende tecnologiche contribuiscono a sostenere la domanda.
La pausa di ottobre non equivale quindi alla conclusione della stretta monetaria. E lo stesso interrogativo accompagna la riunione odierna della BCE, dalla quale il mercato si aspetta tassi invariati, con il deposito al 2,5%. Francoforte si trova davanti a un problema ancora più delicato. I prezzi del gas europeo hanno raggiunto ieri i 100 euro per megawattora per la prima volta dal dicembre 2022, mentre il Brent si muove vicino ai 116 dollari. Le scorte europee sono attorno al 75%, con una Germania significativamente meno preparata rispetto all’Italia ad affrontare l’inverno. Il rischio non riguarda soltanto il costo immediato delle bollette, ma la possibilità che uno shock energetico prolungato torni a trasmettersi ai prezzi industriali, ai servizi e alle richieste salariali. Allo stesso tempo, i rendimenti obbligazionari sono già saliti, restringendo le condizioni finanziarie senza che la BCE debba intervenire direttamente. Christine Lagarde dovrà dunque valutare due forze che spingono in direzioni opposte: un’energia più costosa che rischia di alimentare l’inflazione e un aumento dei costi di finanziamento che può frenare l’economia. Il mercato guarderà soprattutto alla possibilità di un nuovo rialzo a dicembre e alla valutazione degli effetti di secondo impatto dello shock energetico, senza trascurare eventuali indicazioni sulle tensioni del mercato obbligazionario francese.
A Piazza Affari, intanto, la seduta di ieri è stata dominata da Stellantis, protagonista di un rialzo del 15,38% dopo la pubblicazione dei risultati trimestrali e la conference call con il management. Un movimento particolarmente ampio considerando che i ricavi del gruppo sono aumentati appena dell’1%, raggiungendo 37,6 miliardi di euro, mentre il margine operativo rettificato si è fermato allo 0,7%. L’utile operativo rettificato è salito da 90 a 256 milioni, una crescita del 184% favorita anche da una base di confronto estremamente contenuta. Il free cash flow industriale è rimasto negativo per circa 4 miliardi, mentre l’Europa continua a registrare un margine operativo del -2,2%, nonostante il recupero delle consegne.
A sostenere la reazione degli investitori sono state soprattutto le indicazioni di Antonio Filosa sul programma di riduzione dei costi e sulla possibilità di recuperare più rapidamente la redditività. Il gruppo punta a realizzare almeno il 40% dei 6 miliardi di efficienze a regime entro la fine del 2026 e continua a prevedere un ritorno a un free cash flow industriale positivo nel 2027.
Dopo il forte ridimensionamento delle quotazioni dall’inizio dell’anno, la conferma dei progressi nel piano di ristrutturazione ha probabilmente contribuito a modificare le aspettative degli investitori. Rimane comunque una distanza considerevole tra il recupero che il management prevede nei prossimi esercizi e i margini attualmente registrati. La svolta operativa dovrà essere accompagnata da una riduzione dell’assorbimento di liquidità e da un miglioramento più consistente della redditività europea e nordamericana.
Le trimestrali italiane pubblicate questa mattina offrono intanto un’altra prospettiva sugli investimenti infrastrutturali, soprattutto attraverso i risultati di Prysmian e STMicroelectronics.
Prysmian ha registrato il miglior trimestre della propria storia, superando del 7,3% le aspettative degli analisti sull’EBITDA rettificato e alzando di 250 milioni di euro la guidance annuale. Il titolo, tuttavia, guadagna appena lo 0,51% al momento della stesura. Una reazione relativamente contenuta per una società che annuncia di poter superare già quest’anno gli obiettivi finanziari originariamente fissati per il 2028.
I ricavi raggiungono 6,42 miliardi di euro, con una crescita organica del 13,1%, in accelerazione rispetto al 9,4% del trimestre precedente. L’EBITDA rettificato sale del 32,1% a 851 milioni, contro i 793 milioni attesi, mentre il margine raggiunge il 16,8%, guadagnando 200 punti base rispetto al 2025. Particolarmente significativa la performance di Industrial & Construction, che genera 304 milioni di EBITDA, 92 milioni in più rispetto a un anno fa. Da sola, la divisione contribuisce per circa il 44% all’incremento complessivo della redditività del gruppo, prima ancora dell’ingresso di Atkore nel perimetro di consolidamento. La crescita organica nordamericana raggiunge il 23,7%, sostenuta dal modello operativo di Encore Wire e dalla domanda dei data center. Anche Digital Solutions accelera, portando il margine al 25%, mentre Transmission continua a beneficiare della crescita dei progetti infrastrutturali, con un portafoglio ordini di 16,5 miliardi di euro.
La nuova guidance prevede un EBITDA rettificato compreso tra 3,075 e 3,125 miliardi, rispetto ai precedenti 2,8-2,9 miliardi. La presentazione attribuisce la revisione al miglioramento delle attività esistenti e al contributo di Atkore, senza quantificare separatamente le due componenti. Il punto intermedio delle nuove previsioni, pari a 3,1 miliardi, supera così i 3,05 miliardi fissati come obiettivo per il 2028. Un traguardo raggiunto con due anni di anticipo, ma anche attraverso un perimetro industriale più ampio rispetto a quello sul quale erano stati costruiti gli obiettivi originari.
La revisione delle previsioni implica inoltre un quarto trimestre particolarmente impegnativo. Per raggiungere il punto intermedio della guidance, Prysmian dovrà generare circa 918 milioni di EBITDA rettificato negli ultimi tre mesi dell’anno, il 47,6% in più rispetto al quarto trimestre 2025. Una crescita che beneficerà anche del consolidamento di Atkore, senza che la società abbia quantificato separatamente il contributo dell’acquisizione.
Ancora più significativa è la dinamica della liquidità. Nei primi nove mesi il free cash flow rettificato, al netto di acquisizioni, dismissioni e impatti antitrust, è stato di appena 37 milioni di euro. Per raggiungere il punto intermedio della nuova guidance annuale di 1,8 miliardi, il gruppo dovrà quindi generare circa 1,76 miliardi nel solo quarto trimestre. Una concentrazione già osservata nel 2025, quando negli ultimi tre mesi erano stati prodotti circa 1,4 miliardi, ma che rende particolarmente importante la tempistica degli incassi, l’evoluzione del capitale circolante e il contributo degli anticipi contrattuali, incluso quello da 550 milioni legato a Molex, la cui contabilizzazione temporale richiede ulteriori chiarimenti.
Il free cash flow degli ultimi dodici mesi è comunque salito a 1,43 miliardi, rispetto agli 859 milioni del periodo precedente, mentre l’indebitamento finanziario netto si è ridotto a 2,86 miliardi. Quest’ultimo dato beneficia anche dell’aumento di capitale da 847 milioni e precede il completamento finanziario dell’operazione Atkore, risultando quindi poco rappresentativo dell’indebitamento pro forma successivo all’acquisizione.
La reazione contenuta della Borsa arriva dopo risultati operativi superiori al consenso e una revisione importante delle prospettive. Le aspettative già elevate possono aver contribuito a limitare il rialzo, ma i risultati sollevano anche questioni concrete sulla sostenibilità della crescita. Il margine del 17,6% raggiunto da Industrial & Construction dovrà dimostrare di essere ripetibile, mentre il quarto trimestre sarà determinante per verificare la conversione della redditività in liquidità. Il miglioramento industriale è già evidente nei risultati; la nuova guidance richiede che prosegua a ritmi ancora più sostenuti fino alla fine dell’anno.
Un anno fa STMicroelectronics doveva fare i conti con fabbriche sottoutilizzate e margini compressi. Oggi Jean-Marc Chery parla di una domanda ampiamente superiore all’offerta. In dodici mesi è cambiato il problema da affrontare, ma la Borsa accoglie i risultati con un rialzo di appena lo 0,59%, nonostante ricavi e redditività superiori alle aspettative.
I ricavi del terzo trimestre raggiungono 3,76 miliardi di dollari, in crescita del 17,9% su base annua e del 7,7% rispetto al trimestre precedente, superando il punto intermedio della guidance di 3,70 miliardi. Il margine lordo sale al 37,3%, guadagnando 410 punti base rispetto al terzo trimestre 2025, mentre l’utile operativo più che raddoppia, da 180 a 367 milioni. Il margine operativo raggiunge il 9,8%, contro il 5,6% di un anno fa. Nei primi nove mesi il fatturato supera i 10,3 miliardi, in crescita del 22,1%, e l’utile operativo passa da appena 50 a 625 milioni.
La riduzione dei costi legati alla capacità produttiva inutilizzata contribuisce in maniera importante al recupero. Nel terzo trimestre dello scorso anno questi oneri ammontavano a 102 milioni di dollari, contro i 23 milioni attuali. Il miglioramento dei volumi e del mix prodotto sta quindi producendo effetti sempre più consistenti sulla redditività, dopo una fase nella quale l’eccesso di capacità aveva penalizzato i risultati operativi.
La ripresa continua però a procedere a velocità differenti. Embedded Processing e RF & Optical Communications generano insieme 412 milioni di utile operativo, contro i 218 milioni di un anno fa, pur rappresentando circa il 46% del fatturato. Il primo beneficia soprattutto della domanda di microcontrollori general purpose, mentre il secondo registra una crescita dei ricavi del 46,2%, con un margine operativo salito al 26,2%. Due attività che stanno contribuendo in maniera determinante al recupero della redditività complessiva.
Rimane più complessa la situazione di Power & Discrete, la divisione che avevamo individuato come principale criticità già nel 2025. I ricavi tornano a crescere dell’11,3%, ma la perdita operativa peggiora da 67 a 81 milioni, con un margine negativo del 17,1%. Anche Analog, MEMS & Sensors, ora rafforzata dall’acquisizione delle attività NXP, registra una compressione della marginalità su base annua, dal 15,4% al 14,1%. Una parte del portafoglio industriale continua quindi a presentare una redditività insufficiente, nonostante la ripresa della domanda.
La cassa offre indicazioni più favorevoli. Il flusso operativo raggiunge 1,02 miliardi di dollari, quasi il doppio rispetto ai 549 milioni del terzo trimestre 2025. Il free cash flow sale a 351 milioni, nonostante investimenti netti aumentati da 401 a 643 milioni. Nei nove mesi il free cash flow resta negativo per 297 milioni, ma incorpora gli 895 milioni spesi per l’acquisizione delle attività MEMS di NXP. Escludendo tale esborso, il saldo sarebbe positivo per 598 milioni. La posizione finanziaria netta rimane positiva per circa 2,1 miliardi.
Anche il linguaggio del management è cambiato progressivamente nel corso dell’anno. Ad aprile Chery parlava di domanda in miglioramento. A luglio segnalava le prime tensioni sull’offerta. Oggi descrive una domanda ben superiore alla capacità disponibile e annuncia nuovi investimenti per sostenerla. La guidance per il quarto trimestre, con ricavi attesi a 4,15 miliardi e margine lordo al 39%, porterebbe il fatturato annuo a circa 14,5 miliardi, in aumento del 22,8% rispetto al 2025.
A sostenere questa accelerazione ci sono anche programmi specifici nei data center AI e nelle comunicazioni satellitari LEO, che stanno progressivamente affiancando i tradizionali motori ciclici del gruppo. Già a luglio ST aveva aumentato le ambizioni sui ricavi dei data center, portandole oltre un miliardo di dollari nel 2026 e ben oltre due miliardi nel 2027, a condizione che la dinamica commerciale prosegua.
La Borsa ha già mostrato quanto possano essere impegnative le aspettative su STM. Il 23 aprile, dopo i conti del primo trimestre, il titolo guadagnò il 14,1%. Tre mesi dopo, alla pubblicazione del secondo trimestre, arrivò una caduta del 17,7%. La reazione contenuta di oggi si inserisce in un percorso nel quale una parte del recupero industriale è stata progressivamente anticipata nelle valutazioni.
Dopo aver trascorso il 2025 a ridimensionare capacità e costi, ST deve ora tornare a investire per soddisfare una domanda che supera l’offerta. La maggiore utilizzazione degli impianti ha contribuito al recupero dei margini, ma l’espansione produttiva richiederà nuovi capitali e una domanda sufficientemente duratura da remunerarli. Un anno fa definivo STM un’opzione sul 2027, perché la trasformazione era ancora soprattutto una promessa. Oggi il miglioramento della redditività e della generazione operativa di cassa offre elementi più concreti per valutarne il percorso. La continuità dei risultati, soprattutto nelle divisioni ancora in perdita, permetterà di capire quanto del recupero ciclico possa consolidarsi nei prossimi esercizi.