
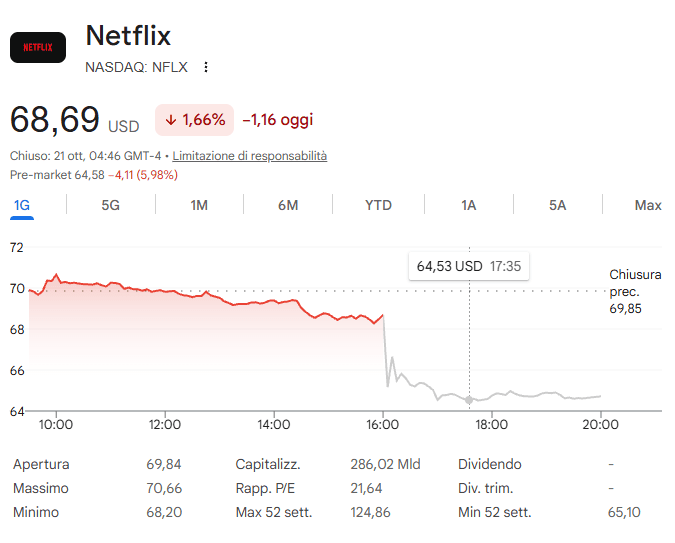
Le tendenze cambiano, e con loro il tempo che trascorriamo davanti a uno schermo. Un anno fa avrei probabilmente dedicato più spazio a Netflix, alla crescita del fatturato, all’espansione dei margini e alle prospettive pubblicitarie al crollo del titolo. “We could do better”. È forse il messaggio più significativo della trimestrale. Netflix cresce del 12% nei ricavi, porta il margine operativo al 34,6% e genera quasi $2,9 miliardi di free cash flow (+8%). Eppure, mentre scrivo, il titolo perde il 5,78% nell’after hours (quasi il 50% dai massimi, aggiornati l’ultima volta 329 sedute fa). Scusatemi, mentre scrivo mi resta ancora la tentazione di aggiungere qualche considerazione sul titolo.
Il problema è che Netflix continua a monetizzare molto bene i propri spettatori, ma fatica ad aumentare il tempo che questi le dedicano. Se un tempo la competizione era con Disney+ e HBO, oggi il vero iceberg si chiama YouTube. Lo vedo anche personalmente in casa. Le mie figlie hanno Netflix, ma trascorrono decisamente più tempo su YouTube o TikTok, tanto da farmi chiedere se abbia ancora senso mantenere l’abbonamento. E il confronto diventa ancora più interessante considerando la diversa economia dei contenuti. Netflix investe miliardi in produzioni professionali, diritti e grandi eventi, mentre YouTube beneficia di un ecosistema alimentato dai creator, con costi e rischi produttivi distribuiti in modo completamente diverso. Solo nel terzo trimestre Netflix ha registrato $5,16 miliardi di investimenti capitalizzati in contenuti e $4,24 miliardi di ammortamenti, saliti a $12,76 miliardi nei primi nove mesi. L’ammortamento cresce meno dei ricavi. Ma quanta attenzione aggiuntiva riesce a conquistare ogni nuovo miliardo investito?
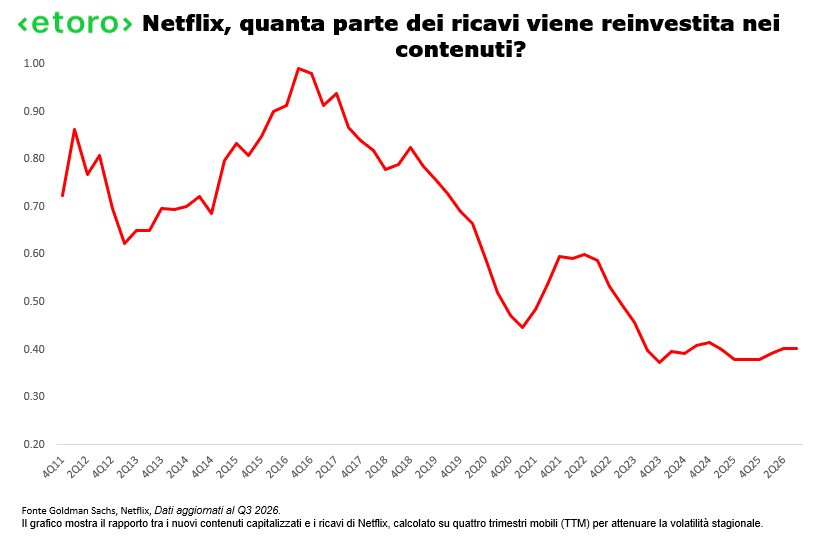
La stessa società sembra aver compreso la centralità del problema. Ha annunciato il taglio di circa 1.000 dipendenti, pari al 6% della forza lavoro, e rinnovato i vertici creativi: Bela Bajaria lascia il posto a Peter Rice, ex Disney, mentre esce anche Dan Lin, responsabile della divisione cinematografica. Sarandos conferma la strategia, ma riconosce la necessità di migliorare l’esecuzione negli Stati Uniti, mercato che rappresenta circa il 44% dei ricavi trimestrali. Intanto le previsioni pubblicitarie per il 2026 scendono da $3 a $2,7 miliardi, principalmente per ritardi nello sviluppo di alcune funzionalità advertising, mentre per il quarto trimestre è atteso un margine operativo del 26%, penalizzato per circa 120 punti base dai costi della riorganizzazione. Netflix vuole essere il primo servizio che apriamo quando cerchiamo qualcosa da guardare e l’ultimo che decidiamo di cancellare. Per questo amplia l’offerta con contenuti di terzi, accordi con Disney, l’integrazione di TF1 in Francia e un calendario sempre più ricco di eventi sportivi. Ma quando un’azienda ancora così profittevole riduce il personale, cambia i vertici creativi, ridimensiona le aspettative pubblicitarie e ammette di dover migliorare sull’engagement, il mercato comincia a interrogarsi sulla sostenibilità della crescita futura, più che sugli utili appena comunicati.
Ma oggi voglio spostare lo sguardo altrove, perché c’è un’altra storia che racconta un cambiamento ancora più profondo, quello del baricentro economico della famiglia Musk, da Tesla a SpaceX.
In alcune famiglie il figlio più famoso non è necessariamente quello più ricco. E quando il fratello rimasto a lungo in secondo piano accumula un patrimonio superiore, può arrivare il momento in cui il padre propone di riunire tutto sotto lo stesso tetto. Nella famiglia industriale di Elon Musk sta accadendo qualcosa di simile. Tesla, simbolo della rivoluzione elettrica, è stata per anni il volto più riconoscibile della sua fortuna. SpaceX, il fratello maggiore nato nel 2002, un anno prima della casa automobilistica, ha invece costruito il proprio impero lontano dai mercati azionari. Oggi vale in Borsa circa 2.000 miliardi di dollari, contro i quasi 1.500 miliardi di Tesla. E Musk considera una buona idea una fusione.
L’azienda che ha costruito la propria reputazione portando oggetti nello spazio sta diventando soprattutto un’infrastruttura per l’intelligenza artificiale, anzi per la Super Intelligence, come preferisce chiamarla. E il valore che Wall Street le attribuisce dipende sempre più da questa trasformazione.
SpaceX ha chiuso il terzo trimestre con 14,575 miliardi di dollari di ricavi, in crescita del 161% rispetto ai 5,576 miliardi dell’anno precedente. L’EBITDA adjusted è quadruplicato, passando da 2,169 a 8,809 miliardi, mentre l’utile netto ha raggiunto 4,404 miliardi, dopo una perdita superiore al miliardo nello stesso trimestre del 2025. Nel solo confronto con il trimestre precedente, i ricavi sono aumentati dell’86,5% e il risultato operativo è passato da una perdita di 143 milioni a un utile di 2,791 miliardi.
Eppure, osservando la composizione di questa crescita, si scopre che i tre motori di SpaceX viaggiano a velocità profondamente differenti. Super Intelligence, il segmento che comprende infrastrutture di calcolo, servizi AI e applicazioni come Grok, ha generato 7,56 miliardi di ricavi, con una crescita annua dell’830%. Rappresenta ormai il 52% del fatturato complessivo, contro il 32,8% del trimestre precedente. Connectivity, che comprende Starlink, ha raggiunto 5,248 miliardi, in crescita del 69%, mentre le attività spaziali tradizionali hanno prodotto 1,767 miliardi, appena il 6% in più rispetto a un anno prima e soltanto il 12,1% del fatturato complessivo. Una proporzione sorprendente per un’azienda che continua a identificarsi con il proprio programma di lanci.
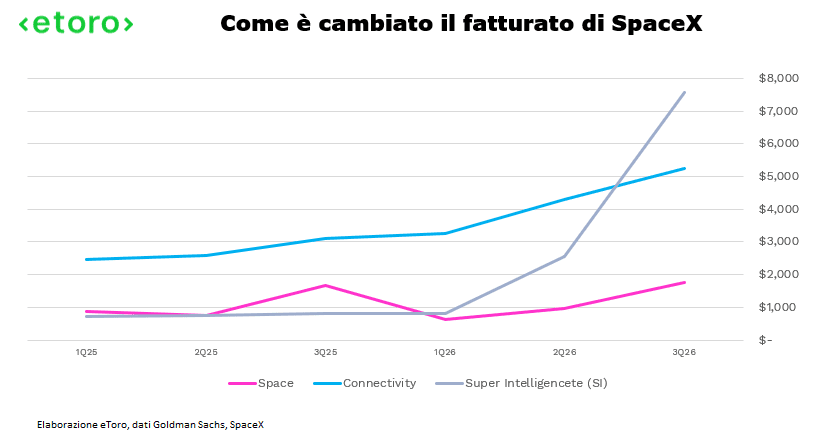
Super Intelligence genera oltre metà dei ricavi di SpaceX, ma appena il 15,4% del suo utile operativo. Connectivity, con un fatturato inferiore, produce quasi l’85% del risultato operativo consolidato.
L’intelligenza artificiale ha chiuso il trimestre con 431 milioni di utile operativo, pari a un margine del 5,7%. Il risultato comprende tuttavia circa 1,2 miliardi di compensi azionari legati all’acquisizione di Cursor. Escludendo questa componente, il margine salirebbe vicino al 22%. Una differenza contabile sostanziale, ma che non elimina l’elevato impiego di capitale necessario a sostenere la crescita. Connectivity ha invece generato 2,367 miliardi di utile operativo, con un margine del 45,1%. Gli abbonati consumer di Starlink sono saliti a 13,6 milioni, quasi l’89% in più rispetto a un anno prima, mentre i ricavi da clienti enterprise e governativi sono aumentati del 91%.
Mentre SpaceX diventa sempre più un’azienda di intelligenza artificiale, è Starlink a fornire gran parte dei profitti operativi che rendono finanziariamente più credibile questa trasformazione. Una divergenza interessante anche alla luce delle valutazioni
Wall Street può continuare ad ammirare i razzi e i satelliti di SpaceX, mentre una parte decisiva del valore finanziario atteso viene costruita nei data center. E i data center hanno un costo. SpaceX ha investito 19,593 miliardi di dollari nel terzo trimestre. Di questi, 16,444 miliardi sono stati destinati a Super Intelligence, circa l’84% degli investimenti complessivi. Nei primi nove mesi dell’anno i CapEx hanno raggiunto 48,069 miliardi, contro 13,846 miliardi nello stesso periodo del 2025. Un incremento del 247%.
Il confronto con la liquidità operativa rende ancora più evidente la dimensione della scommessa. Nei primi nove mesi SpaceX ha generato 13,097 miliardi di cash flow operativo, a fronte di 48,069 miliardi di investimenti. Il free cash flow, calcolato come differenza tra queste due grandezze, risulta quindi negativo per circa 35 miliardi. Nel solo terzo trimestre SpaceX ha prodotto quasi 9,63 miliardi di cash flow operativo, ma ha investito circa il doppio. I nuovi ricavi stanno crescendo, la generazione di cassa sta accelerando, eppure il fabbisogno finanziario continua a espandersi.
E il management non prevede di rallentare. Per il quarto trimestre ha indicato CapEx compresi tra 35 e 40 miliardi, principalmente per aumentare la capacità di calcolo. Se la guidance fosse rispettata, SpaceX chiuderebbe il 2026 con investimenti complessivi tra 83 e 88 miliardi di dollari.
Il bilancio offre un margine di manovra significativo. SpaceX dispone di quasi 90 miliardi tra liquidità e titoli negoziabili e di circa 51 miliardi di posizione finanziaria netta positiva, grazie anche agli 85,7 miliardi raccolti con l’IPO. Tuttavia, il CFO ha già richiamato la possibilità di utilizzare nuovi finanziamenti sul mercato del debito e accordi con fornitori e clienti. Il credito non è più quello degli anni dei tassi prossimi allo zero e le tensioni sulle obbligazioni di società come CoreWeave, soprattutto sul debito non garantito, mostrano una maggiore selettività degli investitori. SpaceX parte da una posizione patrimoniale molto più solida, ma anche per lei il costo del capitale conta.
La possibile fusione con Tesla acquista allora un significato industriale più ampio. BYD ha costruito il proprio vantaggio competitivo integrando batterie, componentistica e produzione automobilistica. Musk sembra voler applicare una logica analoga, ma su scala tecnologica: semiconduttori, energia, intelligenza artificiale, robotica, comunicazioni e infrastrutture spaziali. Durante la conference call ha raccontato persino di come le competenze di SpaceX nella fusione dei componenti dei motori a razzo possano essere utilizzate per produrre pale di turbine, aggirando colli di bottiglia che, secondo Musk, rallentano fino a 12-18 mesi la realizzazione di nuove infrastrutture energetiche.
Le collaborazioni esistono già. Tesla ha investito 2 miliardi in SpaceX e nei primi sei mesi dell’anno ha riconosciuto 405 milioni di ricavi dalla vendita di Megapack alla società aerospaziale. La nuova Roadster, presentata con tecnologie SpaceX che consentono brevi manovre aeree, ne è l’espressione più spettacolare. Terafab potrebbe integrare ulteriormente la produzione di chip, mentre Optimus e le applicazioni autonome amplierebbero gli utilizzi delle tecnologie AI.
Non è però evidente che queste sinergie richiedano necessariamente una fusione. Musk stesso ha riconosciuto il conflitto di interessi, spiegando che i comitati indipendenti non hanno raggiunto alcun accordo e che servirà un’approvazione particolarmente impegnativa degli azionisti Tesla (almeno il 50% delle azioni complessive).
Questa sera, intanto, Tesla presenterà i propri risultati. Il consensus raccolto direttamente dalla società indica ricavi per 28,3 miliardi, CapEx trimestrali per circa 7,8 miliardi e un free cash flow negativo per 4,5 miliardi. Anche il fratello minore deve dimostrare quanto le attività attuali possano sostenere i costi della trasformazione verso robotica e autonomia.
C’è però un’altra risorsa, oltre al capitale finanziario, che merita attenzione. Il tempo di Elon Musk. Tesla ha riconosciuto attraverso un piano di incentivazione straordinario quanto la sua leadership sia considerata importante per il futuro della società. Ma mentre l’impero industriale cresce, aumentano anche le decisioni da prendere, i capitali da allocare e i progetti da seguire. Riunire le aziende potrebbe semplificare alcune di queste scelte, senza garantire automaticamente una gestione più efficiente.