
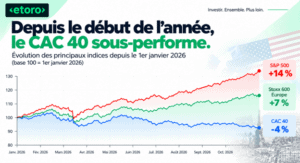
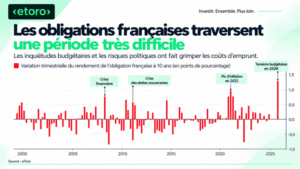
Un taux français à dix ans proche de 5 %, un écart avec l’Allemagne qui a atteint 152 points de base le vendredi 2 octobre, la défiance envers la France prend une dimension nouvelle. La Bourse reflète également cette fragilité. Au 12 octobre, le CAC 40 reculait d’environ 4 % depuis janvier, contre une hausse de 7 % pour le Stoxx 600 et de 14 % pour le S&P 500. Ce décrochage pose une question : comment le risque budgétaire français se transmet-il aux entreprises ?
Pendant longtemps, les investisseurs ont considéré que la France surmonterait ses difficultés et préserverait sa place parmi les signatures relativement sûres de la zone euro. Cette confiance s’érode. La succession d’objectifs budgétaires manqués rend le redressement moins prévisible. L’approche de l’élection présidentielle renforce l’incertitude sur la continuité des engagements.
La France évolue dans un environnement qui pénalise l’ensemble des emprunteurs. La hausse des prix de l’énergie entretient les craintes d’inflation, tandis que les besoins de financement restent élevés. Les investisseurs demandent davantage de rendement pour immobiliser leur argent sur une longue période. Les obligations françaises subissent cette pression mondiale, à laquelle s’ajoute une prime liée aux vulnérabilités nationales.
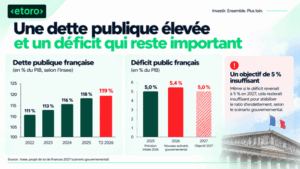
Les chiffres expliquent cette nervosité. Selon l’Insee, la dette publique atteignait 119 % du PIB à la fin du deuxième trimestre 2026. Le déficit, initialement attendu à 5 % cette année, devrait finalement atteindre 5,4 % selon le scénario gouvernemental. Même l’objectif de 5 % prévu pour 2027 resterait insuffisant pour stabiliser le ratio d’endettement. Les investisseurs attendent donc une amélioration qui se prolonge au-delà d’un seul exercice budgétaire.
Dette et croissance : le risque d’un cercle vicieux
L’écart avec l’Allemagne mesure le prix de cette incertitude. À 152 points de base, la France devait offrir 1,52 point de rendement supplémentaire pour emprunter à dix ans. Le fait qu’elle se finance désormais plus cher que l’Italie illustre le changement de perception. Les investisseurs évaluent la dynamique des comptes publics et la capacité à tenir les engagements autant que le montant de la dette.
Cette hausse des taux se transmet progressivement au budget. Les obligations existantes à taux fixe conservent leurs conditions jusqu’à leur échéance, mais les nouveaux emprunts et les refinancements coûtent davantage. Selon les estimations de l’Agence France Trésor reprises par le Sénat, une hausse durable d’un point de l’ensemble de la courbe des taux ajouterait 3,2 milliards d’euros à la charge de la dette après un an, puis 23,5 milliards après cinq ans. Le temps amplifie ainsi la contrainte.
Un cercle vicieux peut alors s’installer. Des intérêts plus élevés réduisent les marges budgétaires et compliquent la maîtrise du déficit. Pour compenser, l’État doit agir sur ses recettes ou ralentir ses dépenses. Si cet ajustement freine trop fortement l’activité, les recettes fiscales peuvent décevoir et rendre le redressement plus difficile. Avec une croissance attendue à seulement 0,4 % cette année par la Banque de France, l’équilibre est particulièrement délicat.
Quand la dette publique rattrape les entreprises
Pour les entreprises, ce débat devient très concret. Des restrictions budgétaires peuvent affaiblir la demande intérieure et réduire certaines commandes publiques. Des prélèvements supplémentaires peuvent également peser sur les bénéfices. Le maintien de la contribution exceptionnelle sur les grandes entreprises dans le projet de budget 2027 illustre cette pression. Sa répétition entretient une interrogation sur la stabilité fiscale, déterminante lorsqu’un dirigeant engage un investissement pour plusieurs années.
Les banques françaises sont particulièrement sensibles à ces tensions. Elles détiennent des obligations souveraines et dépendent de la bonne santé de leurs clients. D’ailleurs Société Générale, Crédit Agricole et BNP Paribas sont les banques les moins valoirés en Europe. La Banque de France souligne précisément le risque de transmission d’un stress souverain aux banques françaises.
L’exposition reste toutefois différente d’un groupe à l’autre. Une entreprise fortement implantée à l’international peut bénéficier d’une demande extérieure solide et donc être moins impacté au risque France. Certaines sociétés françaises peuvent même emprunter à des taux inférieurs à ceux de l’État. La qualité de leurs revenus et de leur bilan conserve donc un rôle essentiel.
En Bourse, les investisseurs combinent ces perspectives de bénéfices avec le rendement qu’ils exigent pour prendre du risque. Si les profits deviennent moins prévisibles et que cette exigence augmente, les valorisations peuvent reculer. Ce mécanisme aide à comprendre la sous-performance parisienne.
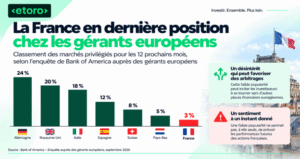
L’enquête de Bank of America auprès des gérants européens place la France au dernier rang des marchés privilégiés pour les douze prochains mois. Ce désintérêt peut favoriser les arbitrages vers d’autres places financières. Il mesure toutefois un sentiment à un instant donné, une faible popularité ne permet pas, à elle seule, de prévoir les performances futures des actions françaises.
Les conséquences peuvent également dépasser les frontières. Une défiance prolongée envers une grande économie de la zone euro peut pousser les investisseurs à revoir leur exposition à d’autres dettes souveraines.
La BCE dispose d’outils pour contrer des tensions désordonnées qui perturbent la transmission de sa politique monétaire. Leur activation repose néanmoins sur une appréciation des conditions de marché et sur des critères budgétaires et économiques. Le soutien européen ne constitue donc pas une assurance automatique permettant de différer le redressement national. La crédibilité budgétaire reste ainsi une responsabilité économique nationale.
À près de 5 %, la dette française peut retrouver de l’attrait auprès de certains acheteurs. Ce rendement doit cependant être confronté au risque de nouvelles pertes si les taux montent encore. Restaurer la confiance exige une trajectoire budgétaire réalisable et durable. Pour les entreprises, préserver la capacité d’investissement dans cet effort sera décisif.
Antoine Fraysse-Soulier est responsable de l’analyse des Marchés chez eToro. Ayant plus de quinze ans d’expérience en finance de marché (Brokers, Asset Managers), il nous a rejoint en 2019 pour partager sa connaissance et son expérience à toute la communauté eToro.
N’hésitez pas à le suivre sur X !