
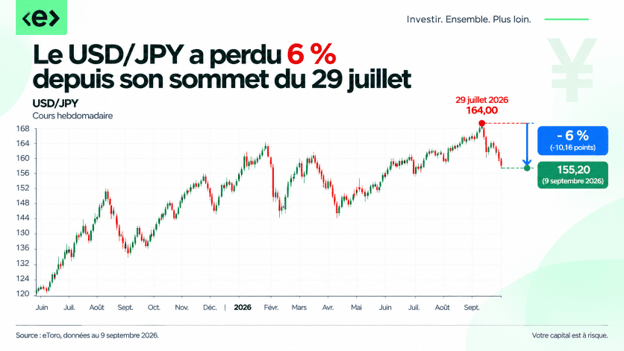
Le yen est-il en train de changer durablement de régime ? Après plusieurs années de baisse, la devise japonaise vient de reprendre environ 6 % face au dollar depuis son point bas du 29 juillet dernier. La paire USD/JPY est ainsi revenue autour de 155, contre près de 164 fin juillet. Pour rappel, lorsque le yen (JPY) s’apprécie face au dollar (USD), cela veut dire que la paire USD/JPY baisse
Ce mouvement est important car les marchés commencent à remettre en question l’idée d’un yen condamné à rester faible. Le principal catalyseur est la normalisation progressive de la politique monétaire japonaise.
La Banque du Japon change la donne
La prochaine hausse de taux de la Banque du Japon est déjà largement anticipée, elle va augmenter son taux directeur de 0,25% pour les porter à 1,25%, un plus haut depuis trente ans. L’enjeu principal sera donc surtout la communication de la BoJ (Bank of Japan).
Si elle laisse entendre qu’une nouvelle hausse pourrait intervenir d’ici janvier, le yen pourrait poursuivre son appréciation. À l’inverse, un discours prudent pourrait provoquer des prises de bénéfices.
Le niveau des 150 yens pour un dollar devient désormais un seuil clé. Plusieurs investisseurs institutionnels visent une zone entre 150 et 152, tandis que certains scénarios plus extrêmes envisagent même 140.
Mais le point essentiel n’est pas seulement le niveau atteint, c’est la vitesse du mouvement.
Une baisse progressive de l’USD/JPY vers 150 serait probablement absorbable par les marchés. Une chute brutale sous ce seuil pourrait en revanche provoquer des tensions beaucoup plus importantes.
Le carry trade sous pression
Pendant des années, les investisseurs ont emprunté des yens à faible coût pour acheter des actifs dans des devises plus rémunératrices comme le dollar, l’euro ou la livre Sterling. En termes d’actifs, ces investissseurs ont surtout investis dans des obligations américaines, des actions technologiques, des actions de pays émergents ou même des cryptomonnaies.
Cette stratégie fonctionne bien lorsque les taux japonais restent faibles et que le yen se déprécie. Or ces deux conditions sont aujourd’hui remises en cause.
Si le yen se renforce rapidement, les investisseurs peuvent être contraints de déboucler leurs positions, c’est à dire qu’ils vont devoir vendre les actifs achetés en devises (autre que le yen) pour rembourser leurs emprunts en yen, ce qui va mécaniquement faire s’apprécier la devise japonaise.
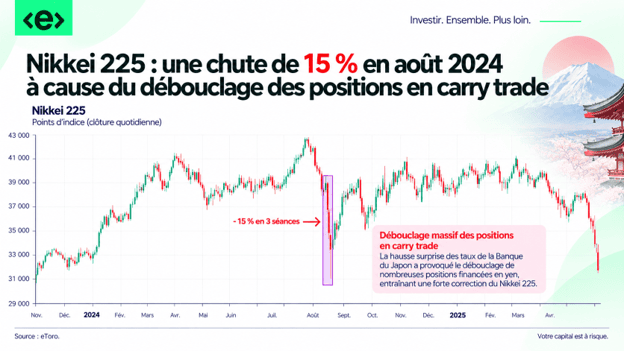
Ce mécanisme peut devenir autoentretenu et créer une forte volatilité. L’épisode d’août 2024 avait déjà montré à quel point un retournement du carry trade pouvait peser rapidement sur les marchés mondiaux, le Nikkei 225 avait alors perdu 15% en trois séances consécutives.
Un rapatriement des capitaux japonais ?
La hausse des rendements au Japon pourrait également encourager les investisseurs locaux à rapatrier une partie de leurs capitaux.
Les spéculations portent notamment sur le GPIF, le gigantesque fonds de pension japonais, qui gère environ 320.000 milliards de yens d’actifs. Une réallocation même limitée vers les actions ou obligations japonaises pourrait provoquer d’importants flux de capitaux.
Ce mouvement n’est pas encore visible dans les statistiques, mais les marchés commencent déjà à l’anticiper.
Des gagnants et des perdants au Japon
Un yen plus fort n’aura pas les mêmes effets sur toutes les entreprises japonaises.
Les grands exportateurs comme Toyota, Hitachi, ou JFE sont davantage exposés, car une appréciation de la devise réduit mécaniquement la valeur de leurs revenus réalisés à l’étranger.
À l’inverse, les banques japonaises comme SMFG pourraient bénéficier de la remontée des taux, tandis que les utilities profitent d’un coût plus faible des importations d’énergie.
Le secteur technologique pourrait d’abord souffrir d’un mouvement global de réduction du risque, avant de bénéficier éventuellement d’un yen plus fort s’il permet de contenir l’inflation importée.
Le yen redevient une variable mondiale
Le changement en cours dépasse donc largement le Japon.
Le pays a longtemps constitué une source majeure de financement à faible coût pour les marchés internationaux. Si cette situation s’inverse durablement, les flux de capitaux mondiaux pourraient être profondément modifiés.
Le seuil des 150 yens restera donc à surveiller. Mais plus encore que ce niveau, c’est la rapidité de l’appréciation du yen qui déterminera le risque pour les actions américaines, les cryptomonnaies et les marchés émergents.
Après des années de faiblesse, le yen redevient ainsi une variable centrale pour les marchés mondiaux.
Antoine Fraysse-Soulier est responsable de l’analyse des Marchés chez eToro. Ayant plus de quinze ans d’expérience en finance de marché (Brokers, Asset Managers), il nous a rejoint en 2019 pour partager sa connaissance et son expérience à toute la communauté eToro.
N’hésitez pas à le suivre sur X !