
La paura della bolla dell’intelligenza artificiale torna a Wall Street con una puntualità quasi disarmante. Ogni volta che le valutazioni tecnologiche entrano in difficoltà, riemerge l’interrogativo che accompagna questa rivoluzione fin dai suoi primi passi: quanto della crescita futura è già incorporato nei prezzi? Questa volta ad alimentare i timori è arrivata anche la politica americana. L’onda blu delle elezioni di metà mandato, con la conquista democratica di Camera e Senato, ha introdotto nuovi interrogativi sul futuro dei data center, proprio mentre gli investitori iniziavano a mostrare una crescente insofferenza verso gli enormi capitali necessari a finanziare l’intelligenza artificiale.
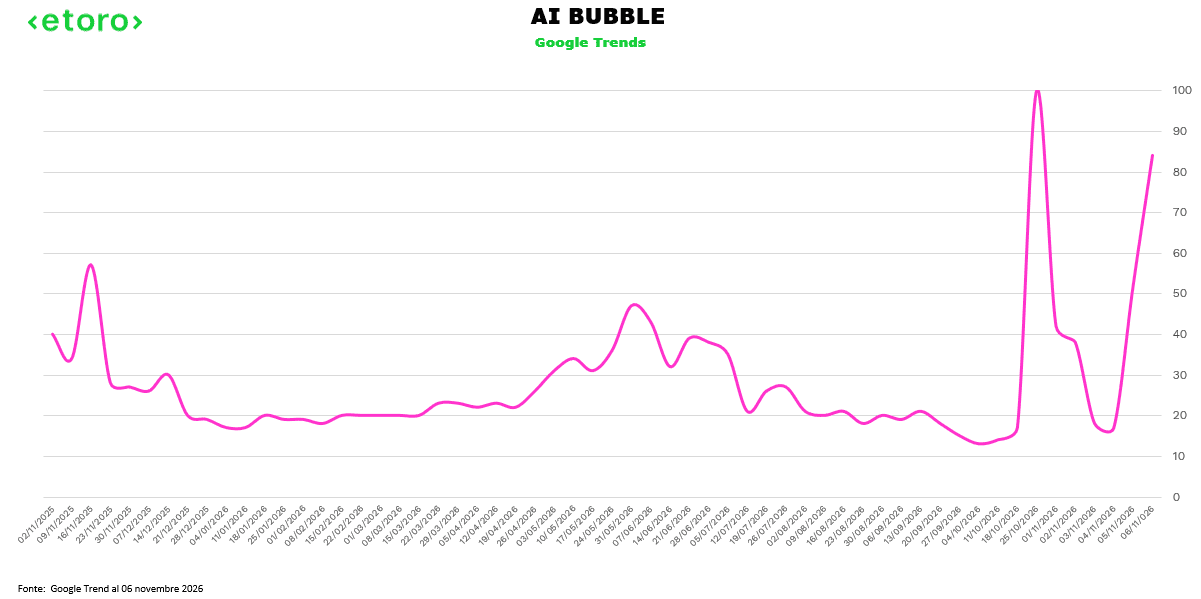
Un nervosismo che trova riscontro anche nelle ricerche su Google (sebbene sarebbe utile cercare alternative a questo strumento, visto il calo sul motore di ricerca). Nell’ultima settimana l’interesse mondiale per il termine AI bubble è tornato a crescere rapidamente. Un indicatore certamente imperfetto, ma rappresentativo della facilità con cui il dibattito pubblico torna a interrogarsi sulla sostenibilità del boom tecnologico. Parlare già della fine della rivoluzione AI sarebbe però prematuro. E tra le intenzioni politiche e la loro traduzione in provvedimenti concreti, come spesso accade, la distanza può essere considerevole.
La reazione dei mercati è stata comunque violenta. L’S&P 500 ha perso 334,89 punti, il maggiore ribasso assoluto della sua storia, superando i 322,44 punti ceduti il 4 aprile 2025, all’indomani del Liberation Day. In termini percentuali, il calo del 4,36% resta inferiore al 5,97% registrato allora. Il Nasdaq Composite ha lasciato sul terreno il 5,52%, entrando in territorio di correzione (oltre il 10% dai massimi), mentre il Nasdaq 100 è precipitato del 6,36%, nella peggiore seduta dal marzo 2020.
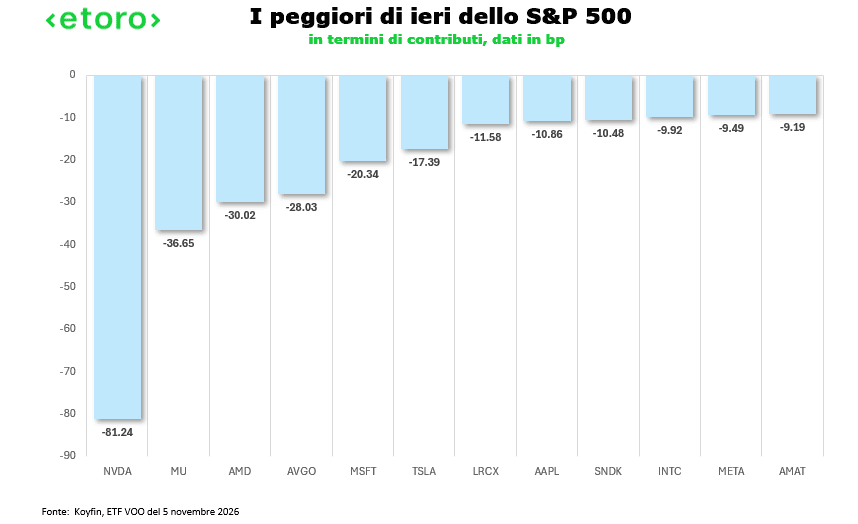
Nessuno degli undici settori americani è riuscito a chiudere in positivo. Le comunicazioni hanno limitato le perdite allo 0,59%, mentre la tecnologia ha ceduto circa l’8%. Ancora più pesante il bilancio dei semiconduttori, con il Philadelphia Semiconductor Index in caduta del 12,3% e l’ETF SMH in flessione dell’11,2%. NVIDIA ha perso il 9,3% (la peggior seduta dall’effetto DeepSeek del 27 gennaio 2025), Broadcom il 10,4%, Micron il 17,5% e AMD il 17,3%. Quattro società che, da sole, hanno contribuito per circa 167 punti del ribasso complessivo dell’S&P 500, quasi un terzo dell’intera perdita dell’indice.
La paura ha trovato espressione anche nel VIX, balzato da 16,61 a 28,18 punti, un incremento vicino al 70% in una sola seduta, il maggiore aumento assoluto dal Liberation Day. Una variazione che testimonia la rapidità con cui è aumentato il prezzo della protezione dal rischio azionario. Movimenti così ampi possono accentuare le pressioni sulle strategie che adeguano le esposizioni alla volatilità, contribuendo ad amplificare le vendite. Possono anche favorire rimbalzi tecnici violenti nelle sedute successive, senza necessariamente segnalare la conclusione della correzione.
L’elemento politico merita attenzione, soprattutto per le implicazioni sugli investimenti infrastrutturali. Bernie Sanders è tornato a sostenere la necessità di una moratoria sull’espansione dell’intelligenza artificiale e dei data center, richiamando i rischi per l’occupazione, i consumi energetici e le comunità locali. Una posizione che potrebbe trovare maggiore ascolto nel nuovo equilibrio congressuale. Tuttavia, il percorso che separa queste richieste da restrizioni effettive è ancora lungo. Sarebbe quindi affrettato considerare il risultato elettorale come una condanna già scritta per gli investimenti tecnologici. Il punto economico è comunque articolato. Un rallentamento nella costruzione dei data center potrebbe ridurre la pressione sui flussi di cassa degli hyperscaler, impegnati in programmi di spesa sempre più ambiziosi. Per i loro fornitori, invece, una crescita meno sostenuta degli investimenti rischierebbe di tradursi in minori ordini e in una normalizzazione dei margini. La stessa notizia potrebbe quindi avere conseguenze molto diverse lungo la filiera dell’AI. Del resto, i dati industriali continuano a raccontare un’espansione significativa.
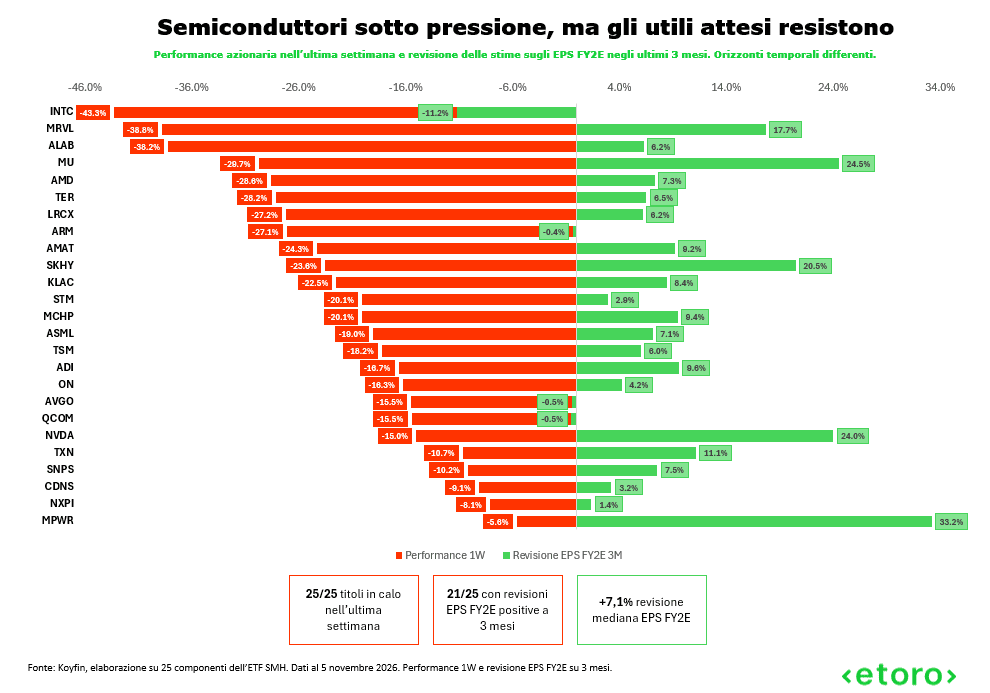
È proprio il confronto tra quotazioni e aspettative sugli utili a rendere interessante questa correzione. Delle 25 società presenti nell’ETF SMH, tutti i titoli hanno perso terreno nell’ultima settimana, con una flessione mediana del 20% circa. Eppure, negli ultimi tre mesi, gli analisti hanno rivisto al rialzo le previsioni sugli utili del secondo esercizio fiscale futuro per 21 società su 25, con un incremento mediano del 7,1%. Per 24 aziende sono aumentate anche le stime sui ricavi dello stesso esercizio. NVIDIA ha ceduto il 15% nell’ultima settimana, mentre le previsioni sugli utili del secondo esercizio fiscale futuro sono state aumentate di quasi il 24% negli ultimi tre mesi. Micron ha perso il 29,7%, a fronte di una revisione positiva del 24,5%, mentre AMD è arretrata del 28,6%, nonostante stime di profitto ancora in miglioramento. Le due finestre temporali sono differenti e le revisioni degli analisti potrebbero non aver ancora incorporato pienamente i rischi più recenti. La divergenza rimane tuttavia significativa. Investitori da una parte che stanno riducendo rapidamente il prezzo attribuito a utili che, almeno nelle stime disponibili, continuano prevalentemente a crescere.
Anche le valutazioni aggregate mostrano un quadro meno scontato rispetto alla narrativa della bolla. Dal novembre 2023, l’ETF SMH ha guadagnato il 203%, mentre il suo P/E forward si è contratto del 42,5%, raggiungendo le 13 volte. Un multiplo inferiore alle 17,3 volte della tecnologia americana, rappresentata da XLK, e alle 17,7 dell’S&P 500, attraverso VOO. La compressione è considerevole, ma richiede prudenza: soprattutto nei comparti più ciclici, un rapporto prezzo/utili particolarmente contenuto può riflettere aspettative di redditività difficilmente sostenibili nel lungo periodo.
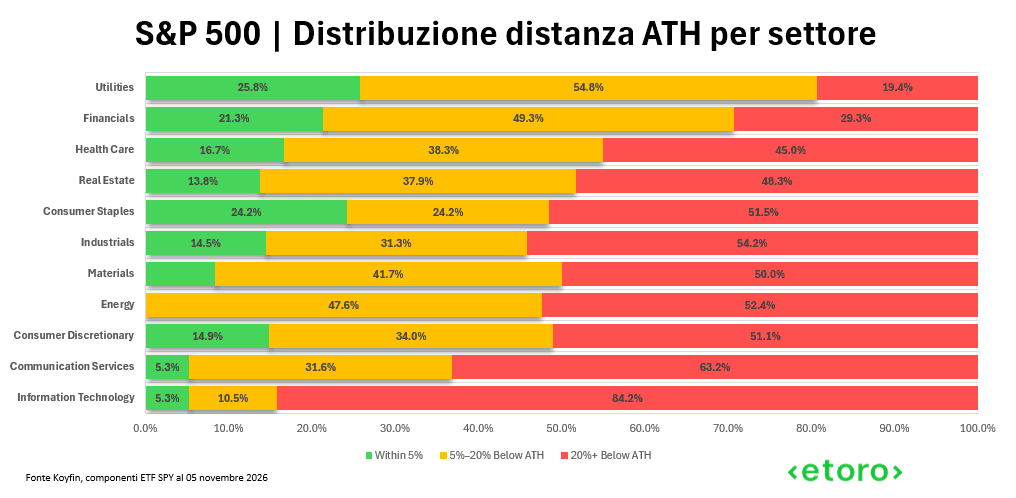
La debolezza, inoltre, precede le elezioni. Osservando i componenti dell’ETF SPY, l’84,2% delle società tecnologiche si trova almeno il 20% sotto i massimi storici rettificati, contro circa il 76% di fine ottobre. Il 32,9% ha perso almeno metà del proprio valore rispetto ai record, la percentuale più elevata fra gli undici settori. La seduta di ieri ha accelerato una correzione già ampiamente diffusa sotto la superficie degli indici.
È questa combinazione di ribassi e revisioni degli utili ancora favorevoli a rendere plausibile l’emergere di opportunità selettive. Il rischio è confondere una valutazione meno cara con un investimento necessariamente conveniente. Il prezzo può essere sceso troppo rispetto alle prospettive fondamentali, ma può anche anticipare un peggioramento che gli analisti non hanno ancora recepito.
L’onda blu ha aggiunto un nuovo rischio politico a un settore già sottoposto a una profonda revisione delle valutazioni. Ma il destino dell’intelligenza artificiale difficilmente verrà deciso da una singola elezione o da una seduta di Borsa. Per chi investe, la domanda più interessante riguarda ora quanto pessimismo sia già incorporato nei prezzi e quanta parte della crescita degli utili attesa dagli analisti riuscirà effettivamente a materializzarsi.
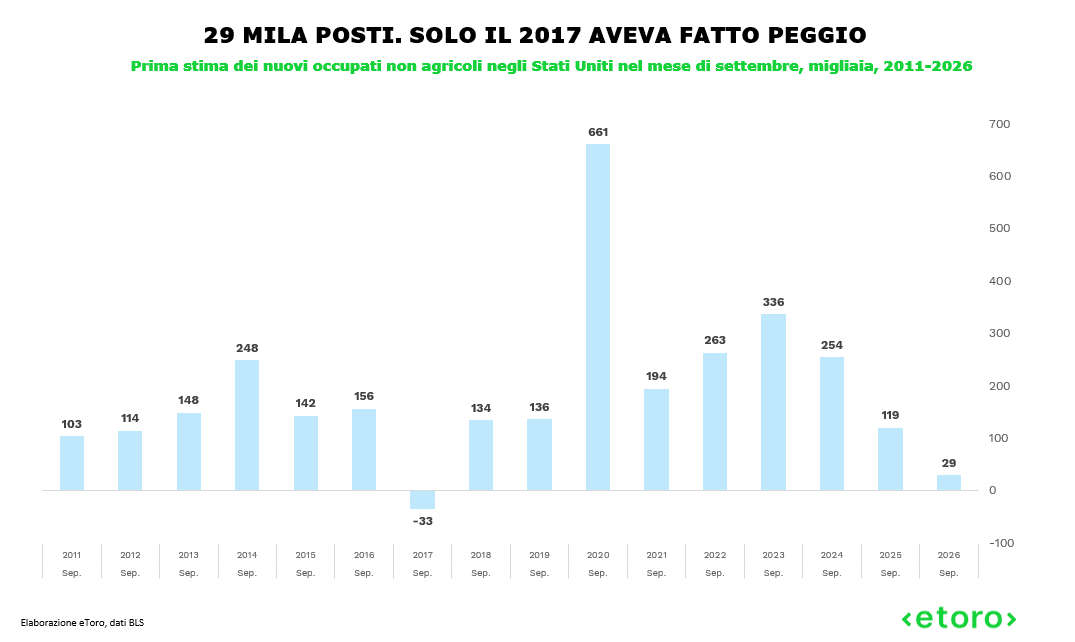
A provare a cambiare l’umore di Wall Street potrebbe essere oggi il rapporto sull’occupazione americana. Dopo i soli 29 mila posti creati a settembre, il consensus si ferma a 40 mila per ottobre, ma gli indicatori più recenti suggeriscono la possibilità di una sorpresa positiva. ADP ha rilevato 86 mila nuovi occupati privati, mentre gli indici ISM sull’occupazione sono tornati in territorio espansivo sia nella manifattura (52,4) sia nei servizi (51,4). Anche le richieste iniziali di sussidio, scese a 189 mila, continuano a segnalare una limitata pressione dai licenziamenti. Una crescita dell’occupazione vicina ai 95 mila posti, coerente con una lettura più favorevole di questi indicatori, potrebbe rassicurare gli investitori sulla tenuta dell’economia americana senza necessariamente alimentare nuovi timori di surriscaldamento. Molto dipenderà però da salari, disoccupazione e revisioni dei mesi precedenti. Dopo il crollo tecnologico di ieri, anche una sorpresa positiva potrebbe non bastare a dissipare le incertezze che circondano gli investimenti nell’intelligenza artificiale.