
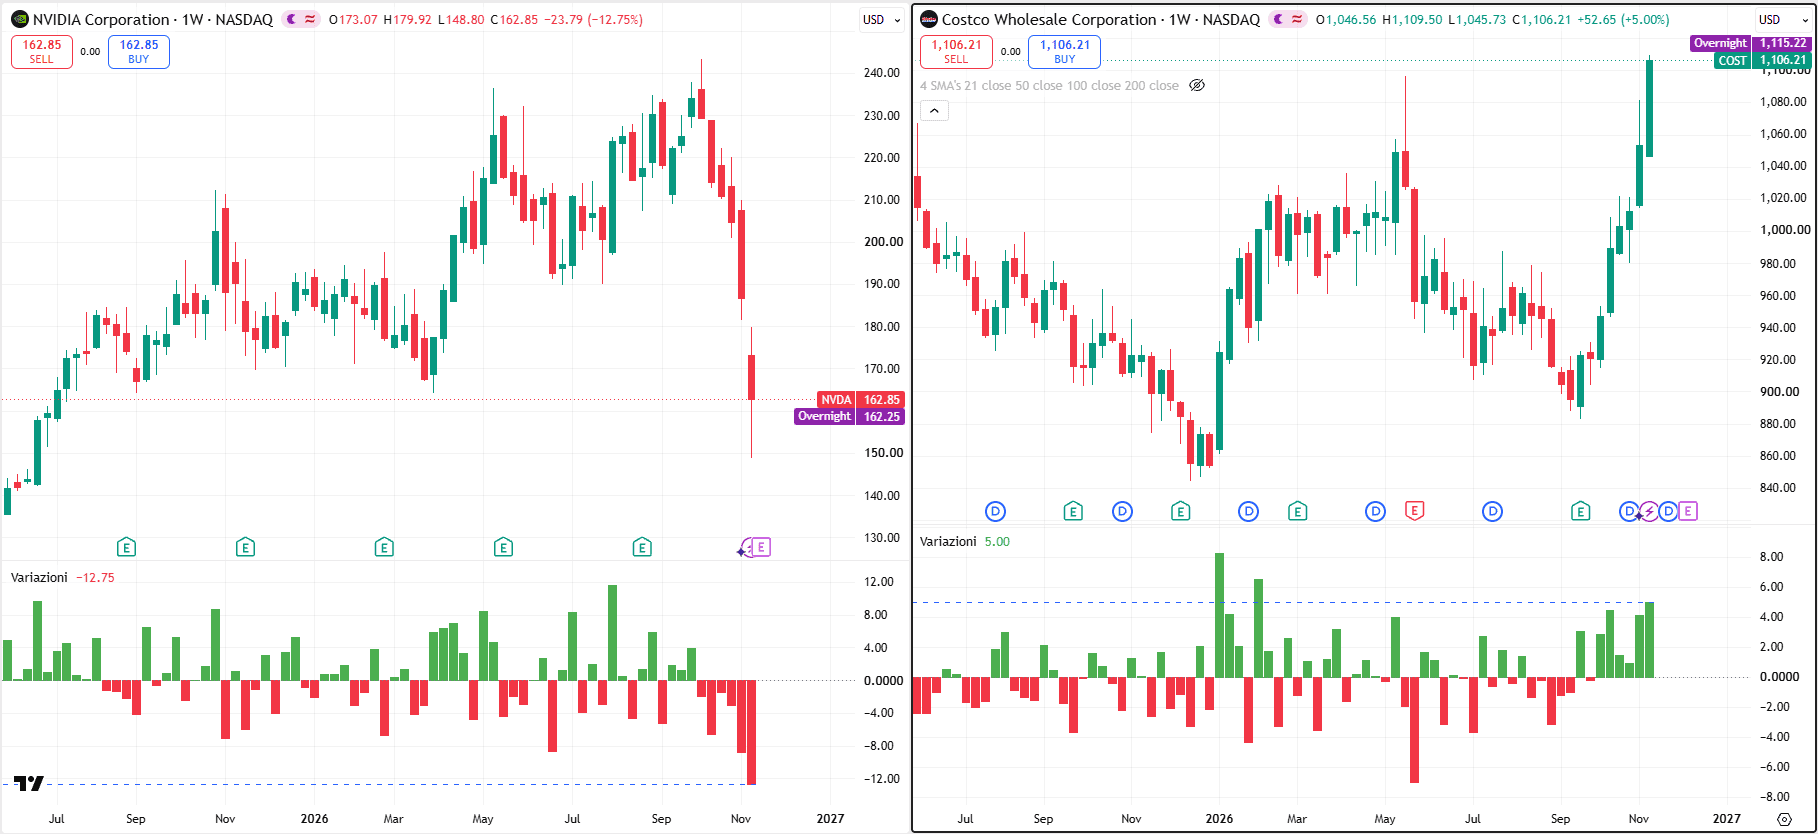
Nella settimana in cui Nvidia registra la maggiore perdita settimanale di capitalizzazione della sua storia, lasciando sul terreno oltre 500 miliardi di dollari in cinque sedute, Wall Street archivia la sua migliore settimana da agosto.
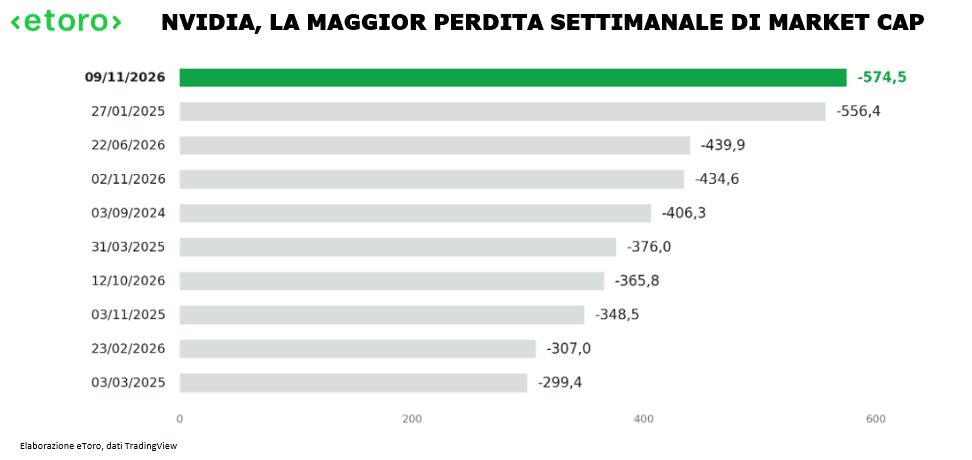
Nvidia alla sesta settimana consecutiva di ribassi, una serie negativa che mancava dal 2012, Costco alla sesta di rialzi. Il gigante dell’intelligenza artificiale perde il 12,75%, quello della grande distribuzione aggiorna i propri massimi storici. E Coca-Cola, ormai a un passo dai 100 dollari, sfiora un rendimento complessivo del 45% da inizio anno.
Nel frattempo, il VIX scende del 25%, il decennale americano torna al 5,15%, il dollaro aggiorna i massimi da 19 mesi, l’oro scivola sotto i 4.000 dollari e Bitcoin arriva nel fine settimana a lambire quota 62.000. Per essere una settimana di ritrovato appetito per il rischio, qualche incongruenza non manca.
A Ronaldinho sono serviti undici anni per tornare in campo, a Jensen Huang potrebbero bastare pochi giorni. Mentre ieri il brasiliano tornava a indossare la maglia numero 10, questa volta del Ravenna, dalla Silicon Valley arrivavano le indiscrezioni su un possibile ritorno del fondatore di Nvidia, dimessosi giovedì scorso. Secondo il Financial Times, alcuni esponenti del mondo tecnologico sarebbero pronti a fare pressione sul consiglio di amministrazione. Non proprio il genere di discussione a cui Nvidia ci aveva abituati alla vigilia dei suoi conti trimestrali.
Lo S&P 500 interrompe intanto quattro settimane di ribassi, guadagnando il 2,51%. Un risultato tutt’altro che scontato, considerando che Nvidia figura nei portafogli di 878 ETF americani, per un controvalore superiore ai 613 miliardi di dollari, e pesa ancora oltre il 6% nell’indice. Lo stesso indice dei semiconduttori chiude la settimana in rialzo dell’8%, con AMD e Broadcom rispettivamente a +19% e +18%, nonostante le pesanti prese di beneficio di venerdì.
Ma quanto è effettivamente cambiato il mercato? In appena cinque sedute, la quota dei titoli dello S&P 500 sopra la propria media mobile a 50 giorni è salita dal 61% al 71%, quella sopra la media a 200 giorni dal 55% al 63%. Quasi il 68% dei componenti è in positivo da inizio novembre, contro il 52% di una settimana fa, percentuale che sale al 74% escludendo la tecnologia. E in appena una settimana è quasi raddoppiata la quota di società a meno del 5% dai propri massimi storici.
Novembre sta riscrivendo le gerarchie di ottobre. Se il mese scorso tutti i titoli energetici erano in positivo, oggi nessuno di loro lo è. Recuperano le comunicazioni e l’immobiliare, mentre ai rialzi di consumi, industriali, utilities e sanità si aggiungono i finanziari, con 69 titoli su 75 in positivo nel mese. La tecnologia cede invece in media un ulteriore 5%, con quasi quattro società su cinque distanti almeno il 20% dai propri massimi storici.
Ma mentre tutti sembrano avere occhi per Nvidia, è lontano dal mercato azionario che si stanno consumando alcuni dei movimenti più interessanti.
A ottobre le vendite sulla tecnologia si accompagnavano agli acquisti di Treasury. Venerdì sono scesi entrambi. Il rendimento del decennale americano registra il maggiore incremento settimanale dal Liberation Day dell’aprile 2025, con un rialzo di 29 punti base, di cui ben 28 attribuibili alla componente reale, salita al 2,91%. Ancora più marcato il movimento del biennale, il tratto della curva maggiormente sensibile alle decisioni della Fed, in rialzo di 37 punti base al 4,88%. Ne beneficia il dollaro, con l’euro tornato a ridosso di 1,10.
Con un dollaro più forte e rendimenti reali prossimi al 3%, oro e Bitcoin si ritrovano a fare i conti con una concorrenza decisamente più agguerrita. Ma se le quotazioni si muovono nella stessa direzione, non altrettanto si può dire della domanda.
Mentre i fondi speculativi alleggeriscono le posizioni nette rialziste sull’oro e gli ETF fisici registrano deflussi per oltre un miliardo di dollari nella prima settimana di novembre, Pechino accelera gli acquisti. La banca centrale cinese ha aggiunto 26 tonnellate alle proprie riserve a ottobre, dopo le 23 di settembre. Sono 24 mesi consecutivi di acquisti, per complessive 129 tonnellate da inizio anno. Le riserve auree cinesi raggiungono così le 2.435 tonnellate, appena due in meno rispetto a quelle francesi.
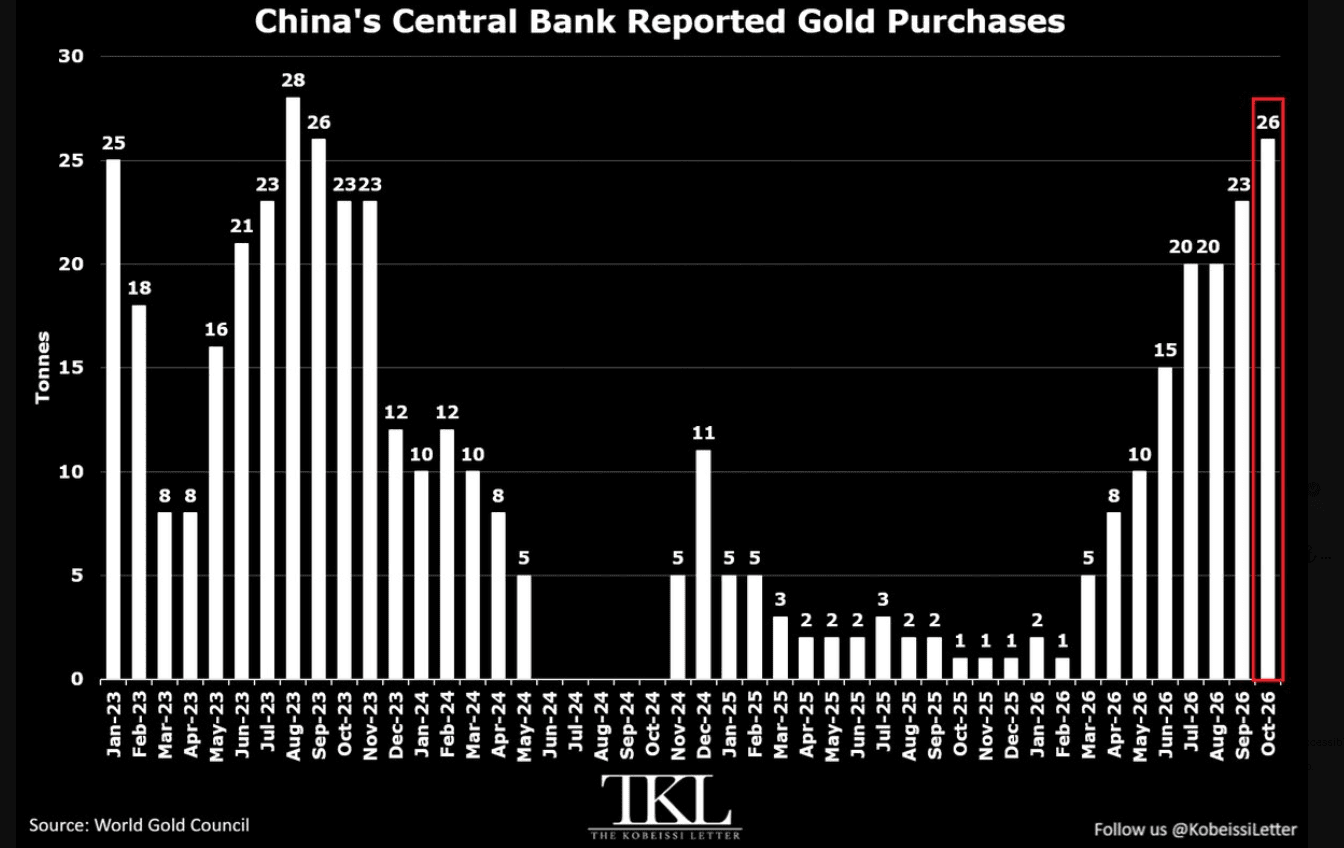
Se gli investitori finanziari riscoprono i rendimenti del dollaro, Pechino continua a diversificare le proprie riserve. Il ribasso dell’oro convive così con un’accelerazione della domanda da parte di uno dei suoi principali acquirenti istituzionali.
Meno fortunato Bitcoin, che vede affievolirsi uno dei principali motori della sua ascesa degli ultimi due anni. Dopo 35,2 miliardi di dollari di afflussi negli ETF spot americani nel 2024 e 21,4 miliardi nel 2025, il saldo del 2026 è ormai negativo per circa 2 miliardi. Sette sedute consecutive di deflussi, per complessivi 1,9 miliardi di dollari.
Gli appuntamenti della settimana
Martedì Nvidia, mercoledì i verbali della Fed. Due appuntamenti attraverso i quali misurare, da una parte, la tenuta degli investimenti nell’intelligenza artificiale e, dall’altra, il costo al quale finanziarli.
Per Nvidia, alla prima trimestrale senza Jensen Huang alla guida, sono attesi ricavi di circa 109 miliardi di dollari, in crescita del 90% su base annua, con margini lordi attesi in discesa dal 75% del secondo trimestre al 71%-72% del quarto.
Quanto alla Fed, già a ottobre due membri del FOMC avevano votato a favore di un rialzo dei tassi, prima ancora delle ultime sorprese sul fronte dell’inflazione. Da seguire, forse ancor più dei verbali, gli interventi dei banchieri centrali, a partire da quello del presidente Kevin Warsh oggi.
E il ritorno dei timori di una stretta monetaria non riguarda soltanto gli Stati Uniti. Nel Regno Unito, dopo il rialzo dei tassi al 4% di inizio novembre, la Bank of England prospetta un’inflazione vicina al 5% entro la metà del 2027. Particolarmente rilevanti saranno quindi i dati su occupazione, inflazione e vendite al dettaglio. Nell’Eurozona, dove la stima preliminare dell’inflazione di ottobre è al 4%, attenzione anche ai salari negoziati, allo ZEW tedesco e alla fiducia dei consumatori.
In Italia, martedì l’Istat pubblicherà il dato definitivo sull’inflazione di ottobre, stimata al 5,4%, dal 4,2% di settembre, con la componente di fondo salita dall’1,6% al 2%. Un euro più debole non è esattamente ciò di cui ha bisogno un Paese importatore di energia in questa fase.
Se l’intelligenza artificiale ci racconta come spendono le aziende, questa settimana avremo modo di capire anche come spendono le famiglie americane. Alle vendite al dettaglio di martedì si aggiungeranno i conti di Home Depot, Lowe’s, Target e Walmart, a pochi giorni dal Black Friday. Con i prezzi alla produzione americani in crescita del 6,5% annuo, il ritmo più elevato dal novembre 2022, quanto della crescita dei consumi riflette maggiori volumi e quanto semplicemente prezzi più elevati?
A contendersi il portafoglio dei consumatori arriverà giovedì anche GTA VI, a tredici anni dal lancio del suo predecessore, capace nel 2013 di generare un miliardo di dollari di vendite in appena tre giorni. Per Take-Two termina l’attesa, per gli azionisti comincia la verifica delle aspettative.
Consumi e intelligenza artificiale saranno al centro anche delle trimestrali cinesi, con Baidu oggi, JD.com martedì, Tencent mercoledì e Alibaba giovedì. Queste ultime due hanno lasciato sul terreno complessivamente 75 miliardi di dollari di capitalizzazione nella scorsa settimana, complici i timori di nuove restrizioni americane sull’accesso ai chip Nvidia dopo lo scandalo Huang. Alle incognite sulla debolezza dei consumi interni, a pochi giorni dal Singles’ Day, si aggiungono dunque quelle sulla capacità della Cina di sostenere la propria corsa all’intelligenza artificiale. Un argomento che difficilmente rimarrà fuori dall’incontro tra Trump, Xi Jinping e Putin al vertice APEC di Shenzhen.