
Si suol dire che la lingua batte dove il dente duole. E di denti doloranti questa bocca di Wall Street ne ha avuti parecchi, dopo tutte le leccornie di cui si è nutrita.
Se ieri CoreWeave aveva allentato i timori sul credito AI, sfoggiando un rimbalzo del 24,7% (la terza migliore seduta della sua storia e la migliore dal 3 giugno 2025), nonostante oneri finanziari netti trimestrali ormai pari a circa quattro volte l’utile operativo GAAP, oggi le paure tornano a concentrarsi sul nome che più di ogni altro ha sostenuto e rappresentato questa corsa all’intelligenza artificiale: Nvidia.
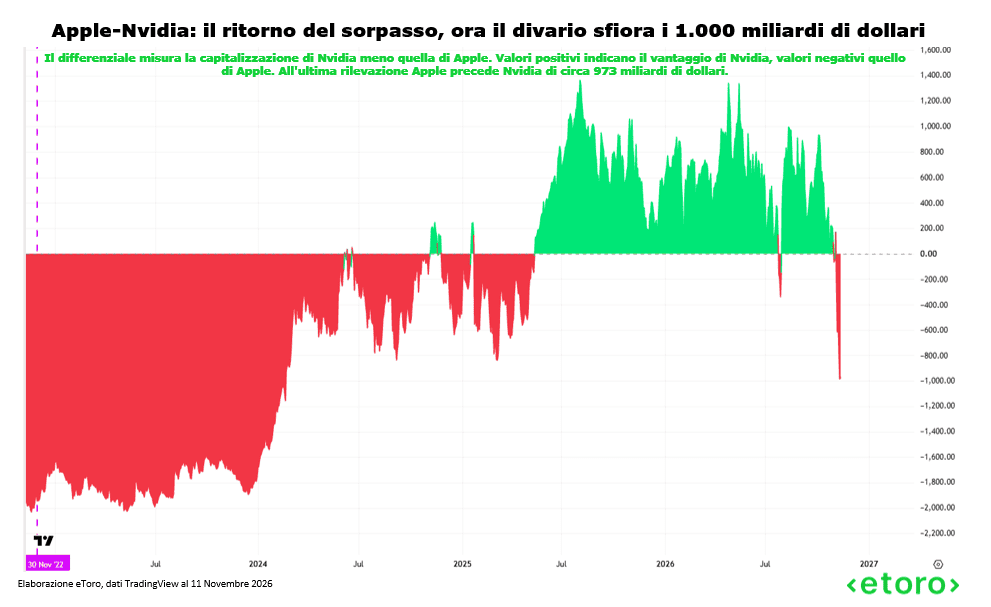
La corona di società a maggiore capitalizzazione era già passata nelle mani di Apple dopo le elezioni di midterm, ma il divario si è ampliato con la tempesta che sta travolgendo Jensen Huang. La sua giacca di pelle nera, diventata un simbolo personale quanto il maglione scuro di Sergio Marchionne in Italia, rischia ora di essere ricordata per ragioni molto diverse.
Sui mercati predittivi la possibilità di un suo addio è diventata una delle scommesse più seguite. Su Kalshi le probabilità di un’uscita dalla guida di Nvidia vengono indicate al 53% entro domani e al 63% entro il fine settimana, mentre su Polymarket arrivano intorno all’80% entro fine anno, secondo le rilevazioni al momento di stesura. Ad alimentarle sono state le nuove rivelazioni del New York Times su una presunta seconda relazione extraconiugale, questa volta con una dirigente della stessa Nvidia, e le indiscrezioni del Wall Street Journal su una possibile rimozione imminente.
Essere alla guida di un’azienda di tale rilevanza non significa rinunciare alla propria vita privata. Ma quando le vicende personali coinvolgono una dipendente in rapporto gerarchico diretto e una donna sospettata dai servizi americani di legami con l’intelligence cinese, la questione smette di riguardare soltanto la reputazione di un manager. Entrano in gioco la governance, i possibili conflitti d’interesse e persino la sicurezza nazionale. Naturalmente, i sospetti relativi a possibili collegamenti con l’intelligence cinese non costituiscono una prova di spionaggio o di compromissione dei segreti aziendali. Ma il fatto stesso che Nvidia sia costretta ad affrontare simili interrogativi racconta quanto la vicenda abbia superato i confini della vita privata.
Anche perché Nvidia non è un’azienda qualunque. I suoi semiconduttori costituiscono una delle infrastrutture fondamentali della corsa globale all’intelligenza artificiale, mentre le decisioni commerciali e tecnologiche del gruppo hanno conseguenze che arrivano fino ai rapporti tra Washington e Pechino.
Il consiglio di amministrazione, che domenica 8 novembre aveva ribadito la fiducia in Huang annunciando un’indagine indipendente, ha affidato gli accertamenti a consulenti legali esterni e a un ex procuratore federale. Ora, secondo Reuters, starebbe valutando anche la permanenza del fondatore alla guida del gruppo. Non è stata ancora comunicata alcuna decisione ufficiale sulla sua rimozione, ma il mercato ha già iniziato a fare i conti con uno scenario che fino a pochi giorni fa sembrava quasi impensabile, tanto più poco prima delle sue trimestrali.
Nvidia sta cedendo oltre l’8% negli scambi successivi alla chiusura americana, annullando il fugace recupero di ieri. Considerando anche le flessioni delle ultime giornate, la capitalizzazione evaporata dall’avvio della vicenda si avvicina ai quasi 600 miliardi di dollari. A questi livelli di valutazione, anche una piccola variazione del premio riconosciuto dal mercato alla qualità del management si traduce in centinaia di miliardi di dollari.
Il problema è che Huang non è soltanto il volto pubblico di Nvidia. È il cofondatore che la guida dal 1993, ha accompagnato la nascita di CUDA e ha costruito relazioni personali con fornitori, governi e grandi clienti. Oggi il gruppo impiega circa 42mila persone, ma non ha presentato pubblicamente un successore designato. Tra i nomi circolati figurano Colette Kress, responsabile finanziaria da oltre un decennio, e Ian Buck, uno degli artefici della tecnologia CUDA. Conoscere i prodotti, amministrare i bilanci e saper negoziare con governi, clienti e concorrenti sono però competenze differenti. Huang ha finora concentrato tutte queste funzioni nella propria figura, e non risulta che fosse in programma una successione imminente. L’eventualità di doverla organizzare nel giro di pochi giorni è ben diversa dal preparare un passaggio di consegne nell’arco di alcuni anni.
Wall Street sta già cercando di attribuire un prezzo a questa dipendenza. Gli analisti di Yorkville Ives, guidati da Dan Ives, hanno indicato una valutazione di 300 dollari per azione con Huang alla guida e di 225 dollari senza di lui. Una differenza del 25% che non nasce da una revisione degli ordini di GPU o da un deterioramento improvviso dei margini, ma dal valore attribuito alla continuità della leadership. Naturalmente si tratta di uno scenario analitico e non di una perdita destinata necessariamente a materializzarsi. Anche Baird ha ridotto il proprio obiettivo da 500 a 200 dollari, incorporando però altre preoccupazioni, dalle possibili restrizioni americane sulle esportazioni verso la Cina al rallentamento della spesa per l’AI. Morgan Stanley ha rimosso Nvidia dalle proprie scelte preferite.
Sul feed di etoro, secondo il sistema AI Tori, Nvidia rimane fra i titoli più seguiti, al sesto posto nella classifica di popolarità degli ultimi sette giorni. La discussione riflette la stessa divisione che attraversa Wall Street: da una parte chi teme che l’uscita del fondatore possa aprire la strada a un’ulteriore correzione, dall’altra chi considera le vendite un’occasione per acquistare una società il cui vantaggio tecnologico, la piattaforma CUDA e la domanda di infrastrutture AI non sono improvvisamente scomparsi.
Warren Buffett ricordava una battuta di Charlie Munger, secondo il quale ci sono soltanto tre modi in cui una persona intelligente può andare in rovina: alcol, donne e leva finanziaria. L’attualità ha riportato la seconda voce sulla scrivania di un consiglio di amministrazione. Ma per gli azionisti la questione più importante comincia proprio quando le cronache personali finiscono per condizionare le decisioni aziendali. E Wall Street, da questo punto di vista, ha una certa esperienza.
Nel giugno 2018 Intel impiegò poche ore per separarsi da Brian Krzanich, dopo aver accertato una relazione consensuale con una dipendente che violava le regole aziendali. Per scegliere un successore definitivo, invece, impiegò oltre sette mesi. Bob Swan, inizialmente nominato ad interim, ottenne la guida permanente soltanto nel gennaio successivo. McDonald’s nel novembre 2019 risolse molto più rapidamente il problema. Steve Easterbrook venne licenziato per una relazione con una dipendente contraria alle policy aziendali e Chris Kempczinski ne prese il posto nello stesso giorno. Una rapidità che il gruppo alimentare svizzero Nestlé avrebbe replicato nel settembre 2025, quando Laurent Freixe venne rimosso dopo un’indagine su una relazione non dichiarata con una subordinata diretta, lasciando immediatamente il posto a Philipp Navratil. Non sempre, però, il consiglio riesce a chiudere la partita in una giornata. Bernard Looney lasciò BP nel settembre 2023 per non essere stato completamente trasparente su precedenti relazioni personali con colleghe. Il suo successore, Murray Auchincloss, rimase provvisorio per quattro mesi prima di ricevere una nomina definitiva.
La differenza non riguarda soltanto la velocità con cui un’azienda trova un sostituto. Riguarda quanto quel sostituto sia già conosciuto dagli investitori, quanto sia credibile e quanto l’organizzazione dipenda dalle capacità del manager uscente. Condizioni che assumono un peso particolare nel caso di Nvidia, dove l’amministratore delegato è anche il fondatore e l’uomo che ha accompagnato ogni grande trasformazione industriale dell’azienda.
Eppure, guardando alle reazioni di Borsa, gli scandali personali non producono risultati così uniformi come si potrebbe immaginare.
David Larcker e Brian Tayan, ricercatori della Stanford Graduate School of Business, hanno esaminato 38 episodi di comportamenti controversi dei CEO diventati di dominio pubblico tra il 2000 e il 2015. Le quotazioni registrarono una perdita media del 3,1%, corretta per l’andamento del mercato, nella finestra di tre sedute attorno alla prima rivelazione. La mediana si fermò a un più contenuto -1,1%, mentre in undici casi la reazione anomala fu addirittura positiva. Nel 58% degli episodi il CEO venne successivamente allontanato, contro un 42% che rimase in carica. E qui arriva il dato forse più interessante: quando veniva annunciata l’uscita del dirigente, la reazione media era negativa dello 0,8%, ma quella mediana risultava leggermente positiva, dello 0,1%. Il mercato, insomma, non sembra avere una posizione morale univoca. Può penalizzare la prima rivelazione dello scandalo e reagire con relativa indifferenza alla successiva rimozione. In alcuni casi, l’allontanamento elimina una fonte di incertezza; in altri ne crea una nuova. Il tipo di comportamento contestato, almeno in questo campione, non mostra neppure una relazione chiaramente riconoscibile con l’entità della reazione azionaria. Non è necessariamente uno scandalo più clamoroso a provocare una perdita maggiore.
Il discorso cambia ulteriormente quando il consiglio deve decidere della sorte di un amministratore delegato che ha prodotto rendimenti superiori al mercato. Paul Farah e Hui Li hanno studiato 187 uscite forzate di CEO di società dell’S&P 1500 tra il 2003 e il 2012, trovando che la rimozione di manager con precedenti performance superiori tende ad accompagnarsi a reazioni negative e a risultati successivi peggiori rispetto ai casi di CEO sottoperformanti. Lo studio considera allontanamenti dovuti a ragioni diverse, non soltanto a scandali personali, ma introduce un problema che gli investitori di Nvidia conoscono bene: rimuovere un amministratore delegato che ha deluso il mercato non è la stessa cosa che perdere quello che ha contribuito a trasformare un’azienda in una delle più importanti al mondo. È proprio il lavoro richiamato da The Kobeissi Letter, che in un intervento rivolto direttamente al consiglio di Nvidia ha invitato gli amministratori a non licenziare Huang senza un confronto approfondito con gli azionisti. Secondo questa lettura, il rischio finanziario di un’uscita potrebbe superare quello di una sua permanenza. Una posizione che privilegia la continuità del management, senza che questo significhi poter ignorare eventuali violazioni delle regole aziendali. Il precedente storico è interessante, ma non basta da solo per determinare quale decisione sarebbe migliore oggi.
Esistono del resto figure che sono rimaste al timone anche dopo controversie molto pubbliche. Jeff Bezos rimase alla guida di Amazon dopo che la sua relazione extraconiugale divenne pubblica nel 2019, lasciando il ruolo di CEO soltanto nel 2021 attraverso una successione programmata. Elon Musk, dopo il controverso tweet sul possibile delisting di Tesla nel 2018, fu costretto a rinunciare alla presidenza del consiglio di amministrazione nell’ambito dell’accordo con la SEC, conservando però la carica di amministratore delegato. Mark Zuckerberg rimase alla guida di Meta, allora Facebook, durante lo scandalo Cambridge Analytica, vicenda di natura aziendale e non personale che sollevò interrogativi sul potere del fondatore e sui limiti della supervisione degli amministratori. Tre vicende profondamente diverse, nelle quali la permanenza del CEO non risulta essere sempre stata formalmente messa in discussione dai rispettivi consigli di amministrazione. Eppure, sollevano un interrogativo centrale nella governance delle grandi società: quando il valore di un’azienda è strettamente legato alla figura del suo fondatore, quanto diventa difficile distinguere gli interessi degli azionisti da quelli della persona che la guida?
Il caso Huang presenta un’ulteriore complicazione, perché Nvidia non opera in un mercato tradizionale. Ha rapporti commerciali e tecnologici con aziende che stanno investendo centinaia di miliardi di dollari in data center, è inserita nel confronto strategico tra Stati Uniti e Cina e sostiene un ecosistema di partner che ha costruito parte dei propri piani industriali attorno ai suoi prodotti.
La reazione dei mercati offre già qualche indicazione, anche se occorre fare attenzione a non attribuire ogni movimento alla vicenda. A Taiwan le società della filiera dei semiconduttori hanno interrotto una sequenza positiva, rendendo difficile distinguere l’impatto delle notizie dalle prese di profitto. In Corea del Sud la diversa esposizione dei produttori di memorie ai grandi clienti AI ha contribuito a rendere meno uniforme la reazione. Negli scambi americani successivi alla chiusura, invece, AMD (+3,87% al momento di stesura) e Broadcom (+3,55%) stanno beneficiando dell’ipotesi che una fase di incertezza ai vertici del principale produttore di processori AI possa favorire una maggiore diversificazione degli acquisti.
Un cambio di amministratore delegato non cancellerebbe però gli ordini già ricevuti, non fermerebbe i data center in costruzione e non renderebbe obsolete le tecnologie Nvidia. CUDA resterebbe CUDA, i clienti continuerebbero ad avere bisogno di potenza di calcolo e gli ingegneri non perderebbero improvvisamente le proprie competenze. Più difficile misurare l’impatto sulle decisioni strategiche, sui rapporti con i governi, sugli investimenti nell’ecosistema e sulla capacità di mantenere quel vantaggio competitivo che Huang ha contribuito a costruire.
Si dice anche che i cimiteri siano pieni di persone convinte di essere insostituibili. E probabilmente vale pure per gli amministratori delegati, per quanto visionari possano essere. Il problema, per Nvidia, è che dimostrarlo potrebbe diventare molto costoso.
La domanda di intelligenza artificiale non è scomparsa durante la notte, così come non sono scomparse le capacità industriali di un gruppo che oggi vale circa 4.000 miliardi di dollari. Ma mentre Wall Street continua a discutere di quanti chip verranno venduti, di quanto cresceranno i margini e di quanti miliardi investiranno gli hyperscaler, si ritrova a dover valutare una variabile che finora aveva considerato quasi una costante: la presenza di Jensen Huang.
Per trentatré anni quella variabile non è mai cambiata. E Nvidia non ha ancora mostrato pubblicamente come intenda gestire il giorno in cui dovesse cambiare.