
Giovedì il Nasdaq 100 ha perso il 6,36%, la peggior seduta dal marzo 2020. Ieri ne ha recuperato il 3,40%, e in sei sedute l’S&P 500 è tornato a 7.549,94, appena lo 0,4% sotto la chiusura di fine ottobre (e 0,25% dai livelli pre elezioni). Sembra un ritorno al punto di partenza. Il mercato sembra quindi aver ridimensionato i timori politici legati all’intelligenza artificiale, mentre quelli sulla sostenibilità finanziaria dei suoi investimenti restano ancora tutti sul tavolo.
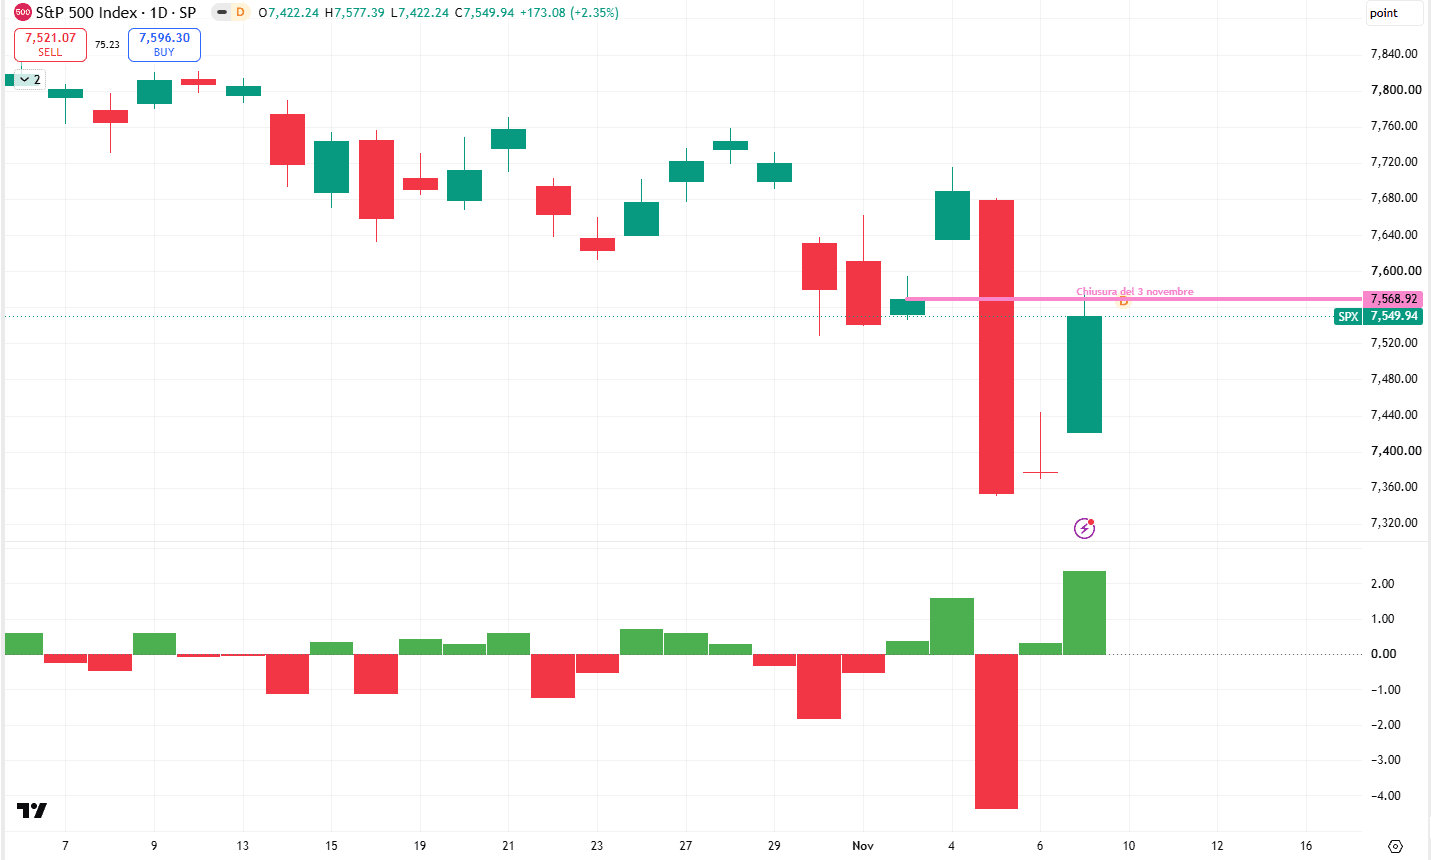
Il rimbalzo è stato troppo largo per ridursi a una corsa a ricomprare la tecnologia venduta pochi giorni prima. L’S&P 500 ha guadagnato il 2,35%, la migliore seduta dall’8 aprile, con tutti gli undici settori in positivo, e il Russell 2000 ha fatto +3,15%. Il Dow ha già superato la chiusura dell’Election Day, S&P e Nasdaq ancora no.
Su quel voto si è giocato tutto. Giovedì le vendite erano partite dal timore che i guadagni democratici alle midterm rallentino la costruzione dei data center. A pagare erano stati i semiconduttori (il SOX aveva perso il 12,25%), ma anche chi vende macchine ed energia ai data center. Ieri gli industriali sono stati il settore migliore con +3,82%, appena davanti alla tecnologia (+3,73%), con Caterpillar a +7,21% e GE Vernova a +7,13%. Constellation Energy ha aggiunto oltre il 10% dopo i conti. Il mercato ha rimesso nel prezzo l’ipotesi che il cantiere dell’AI prosegua. Il SOXX ha guadagnato il 7,49% e resta comunque circa il 33% sotto i massimi: un rimbalzo enorme in percentuale, piccolo rispetto alla buca.
La scorsa settimana gli investitori vendevano per paura dell’eccessivo capitale destinato all’AI. Ieri compravano alcune delle società che più direttamente beneficiano di quegli stessi investimenti.
Eppure, a giudicare dai social, sembrerebbe che Wall Street non abbia altro di cui occuparsi se non Jensen Huang. Tra presunte vicende di spionaggio, relazioni personali e meme ormai fuori controllo, il numero uno di Nvidia è diventato il protagonista involontario di una storia che difficilmente avrebbe potuto trovare uno sceneggiatore più fantasioso. Il mercato, però, ha scelto di distinguere il protagonista dal resto del cast. Nvidia ha perso il 4,27%, lasciando sul terreno circa 192 miliardi di dollari di capitalizzazione in una giornata in cui quasi tutta Wall Street festeggiava. Una punizione che direi eccessiva rispetto agli elementi finora accertati. Ma essere la prima della classe comporta anche questo; quando una società ha abituato gli investitori alla perfezione assoluta, qualsiasi sbavatura rischia di assumere proporzioni enormi. O forse governance, reputazione e qualità del management hanno sempre fatto parte del prezzo. Semplicemente, accecati dalla crescita degli utili e dei bilanci, avevamo smesso di guardarli.
La cosa interessante è che la paura non sembra essersi propagata al resto della filiera. Coherent, società nella quale Nvidia ha investito 2 miliardi di dollari lo scorso marzo, ha chiuso con un rialzo del 16,79%, maglia rosa a Wall Street. Il mercato ha quindi scelto di distinguere la vicenda che coinvolge il principale protagonista dell’AI dalle prospettive industriali delle altre società.
Ed è probabilmente questo il punto che rischiamo di perdere inseguendo le notizie più rumorose. Nel corso delle ultime settimane il mercato ha trovato numerosi motivi per preoccuparsi dell’intelligenza artificiale: investimenti eccessivi, rapporti commerciali circolari tra fornitori e clienti, redditività ancora da dimostrare, regolamentazione e, naturalmente, indebitamento. La vicenda Nvidia ha aggiunto un elemento di governance a un elenco già piuttosto affollato. Ma quale di queste paure rappresenta davvero il rischio maggiore?
Nel Daily del 19 ottobre avevamo già osservato come la questione del debito stesse diventando centrale nella valutazione dell’infrastruttura AI. Nel Daily di venerdì scorso avevamo invece evidenziato una divergenza crescente tra il prezzo attribuito alle società tecnologiche e le revisioni delle aspettative sugli utili, ancora prevalentemente positive.
Questa sera toccherà a CoreWeave offrire un nuovo elemento di giudizio. E questa volta, più che osservare il titolo azionario, conviene partire dal mercato obbligazionario. Un’obbligazione della società con scadenza ottobre 2031 e cedola del 9,75% viene scambiata a poco più di 78 centesimi per dollaro di valore nominale. Il rendimento richiesto dagli investitori ha raggiunto il 16,37%. Un’altra emissione, con scadenza luglio 2032, rende il 15,49%. La società presenta rating B da S&P e B1 da Moody’s, entrambi ampiamente in territorio speculativo. Per una delle aziende più esposte alla costruzione dell’infrastruttura AI, sono numeri che meritano attenzione.
Se Oracle ha contribuito a portare l’attenzione sull’intensità degli investimenti necessari per sostenere la crescita dell’AI, CoreWeave offre un osservatorio particolarmente interessante sul costo finanziario di quella crescita. Il punto non sarà soltanto quanti ricavi sta generando, ma quanto capitale deve impiegare per ottenerli, quanto debito è necessario per finanziare la capacità e quanta parte dei flussi futuri sarà assorbita dal servizio di quel debito. La domanda esiste, e il portafoglio ordini ne offre una rappresentazione significativa. Ma i ricavi futuri contrattualizzati devono ancora essere incassati, mentre finanziamenti, interessi e investimenti appartengono già al presente.
C’è poi qualcosa di interessante nel vedere gli investitori azionari tornare a comprare le società che costruiscono l’infrastruttura AI, mentre quelli obbligazionari continuano a chiedere rendimenti così elevati a chi la finanzia. Il primo mercato guarda alla crescita, il secondo alla capacità di ripagare il debito. Entrambi osservano la stessa industria, ma non necessariamente vedono gli stessi rischi.
Per comprendere il movimento di ieri, tuttavia, conviene uscire per un momento dal mercato azionario.
Il Brent ha perso il 5,85%, chiudendo a 92,57 dollari al barile e proseguendo nelle ore successive verso quota 90,7 dollari. Il movimento riflette il crescente ottimismo su una possibile de-escalation con l’Iran, dopo che Donald Trump ha ridimensionato la prospettiva di nuovi interventi militari americani. La guerra, che aveva contribuito a spingere il petrolio oltre i 100 dollari e ad alimentare le preoccupazioni inflazionistiche, sembra aver assunto anche un peso politico maggiore dopo le elezioni di metà mandato. I mercati iniziano a incorporare uno scenario meno traumatico sul fronte delle forniture energetiche, sebbene una soluzione diplomatica definitiva rimanga ancora da verificare.
Curiosamente, anche il settore energetico americano ha terminato la giornata in positivo, nonostante il forte ribasso del greggio. Un comportamento che suggerisce quanto il riposizionamento degli investitori abbia contribuito al movimento complessivo, al di là dell’immediato impatto dei fondamentali sulle singole società.
Ma la contraddizione più interessante si osserva nei Treasury.
Durante buona parte dell’anno il petrolio aveva rappresentato un’importante fonte di pressione sui rendimenti obbligazionari. Energia più costosa significava maggiori rischi d’inflazione, aspettative di politica monetaria più restrittiva e rendimenti nominali sotto pressione.
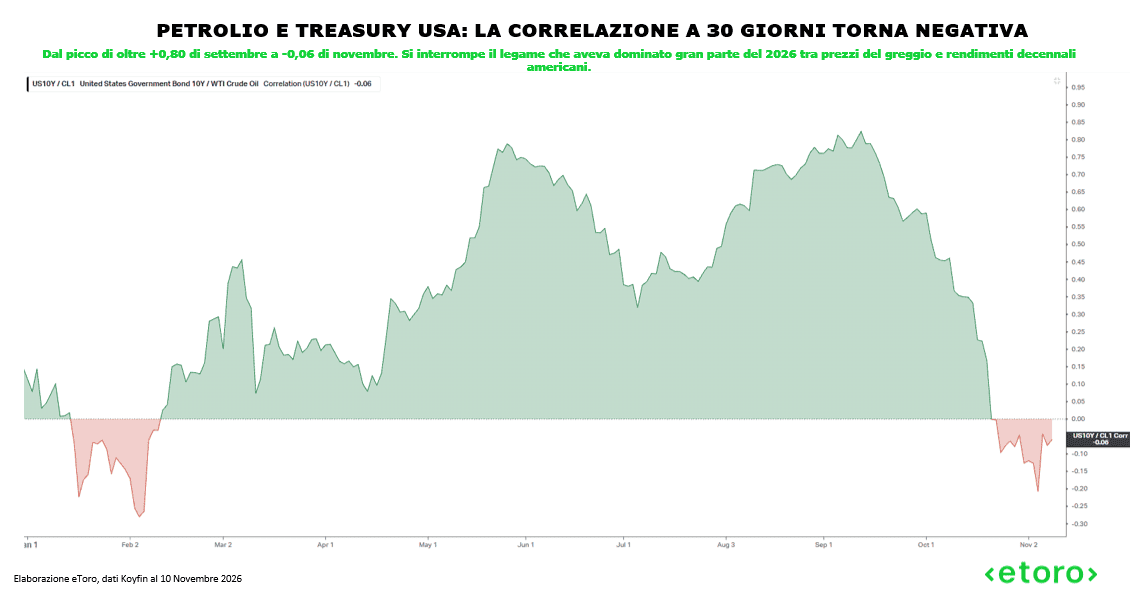
Ieri è successo qualcosa di diverso. Mentre il greggio perdeva quasi il 6%, il rendimento del Treasury biennale aumentava di circa 5 punti base e quello decennale saliva al 4,88%. Ancora più significativo il comportamento dei rendimenti reali. Il decennale indicizzato all’inflazione è salito al 2,66%, mentre il breakeven inflation a dieci anni è sceso al 2,22%, sotto i livelli di inizio anno.
La scomposizione suggerisce che il movimento obbligazionario sia stato guidato soprattutto dall’aumento dei rendimenti reali, più che da un peggioramento delle aspettative d’inflazione. Un mercato che potrebbe aver ridotto il premio attribuito allo scenario di rallentamento economico, tornando a considerare la crescita e la capacità di generare profitti. Anche il dollaro più debole, nonostante il rialzo dei rendimenti a breve termine, suggerisce che il ritorno della propensione al rischio abbia prevalso, almeno temporaneamente, sul differenziale dei tassi.
E oggi l’inflazione americana perde il suo numero più famoso. Per anni Wall Street ha chiesto al CPI soprattutto una cosa: quanto sono aumentati i prezzi rispetto a dodici mesi prima? Oggi, per la prima volta dopo molto tempo, quella domanda resterà senza una risposta ufficiale per gli indici più importanti.
Il Bureau of Labor Statistics pubblicherà alle 14:30 italiane il CPI americano di ottobre, ma non potrà fornire le consuete variazioni annuali dell’indice generale e di quello core. Il motivo risale allo shutdown federale dell’ottobre 2025, quando l’interruzione delle attività impedì la raccolta dei prezzi necessari a costruire le serie statistiche. Una lacuna statistica che arriva proprio mentre gli investitori cercano di capire se l’inflazione stia davvero rallentando oppure se il recente miglioramento delle condizioni finanziarie rischi di riaccenderla.
Il consenso indica per ottobre un incremento mensile dello 0,3% dell’indice generale e dello 0,2% della componente core. A settembre il CPI aveva registrato un aumento dello 0,6% su base mensile, con l’indice core allo 0,3%. Su base annua l’inflazione generale era salita al 3,7%, mentre quella core si attestava al 2,6%. Numeri dai quali emerge quanto il contributo energetico abbia pesato sull’andamento dell’inflazione complessiva. Ma sarebbe un errore attribuire tutto alla benzina. Anche la componente core aveva mostrato un’accelerazione mensile, segnalando pressioni sui prezzi che andavano oltre il rincaro dell’energia.
E attenzione al calendario. Il CPI pubblicato oggi fotografa i prezzi di ottobre e non incorpora ancora il crollo del petrolio osservato nella prima parte di novembre. Un elemento importante per distinguere il dato che verrà pubblicato dalle nuove informazioni che il mercato sta già cercando di incorporare nei prezzi.
Il rapporto sull’occupazione pubblicato venerdì ha mostrato 165 mila nuovi posti di lavoro, contro i 65 mila attesi, un tasso di disoccupazione sceso al 4,1% e salari in crescita del 3,1% su base annua. Un mercato del lavoro più resistente delle aspettative che ha contribuito a portare intorno all’82% la probabilità implicita di un nuovo rialzo dei tassi a dicembre. Con queste premesse, un dato core mensile dello 0,3%, superiore al consenso dello 0,2%, potrebbe rafforzare ulteriormente le aspettative di una Fed restrittiva. Viceversa, una lettura più moderata offrirebbe spazio a un allentamento delle pressioni sui rendimenti nominali, soprattutto se accompagnata da segnali di moderazione nei servizi.