Dal 12 ottobre 2022 Wall Street ha convissuto con guerre, crisi bancarie, declassamenti del debito americano, la più lunga inversione della curva dei rendimenti tra due e dieci anni, il ritorno delle guerre commerciali, elezioni, il più lungo shutdown federale generalizzato della storia americana, l’effetto DeepSeek, nuove pressioni inflazionistiche e rialzi inattesi dei tassi d’interesse. La lista potrebbe essere ben più lunga. Nel frattempo, l’S&P 500 ha più che raddoppiato il proprio valore.
Eppure, per ritrovare una sequenza di sei sedute consecutive di ribasso bisogna tornare al 19 aprile 2024 e, prima ancora, proprio al 12 ottobre 2022, ultimo giorno del precedente mercato ribassista. Con una flessione cumulata del 5,8%, quella attuale è anche la più pesante delle tre. Il Fear & Greed Index intanto è sceso a 19 punti, il VIX ha superato quota 28 e, nell’ultima settimana, a fronte di 31 titoli sui nuovi massimi, ben 360 hanno aggiornato i propri minimi.
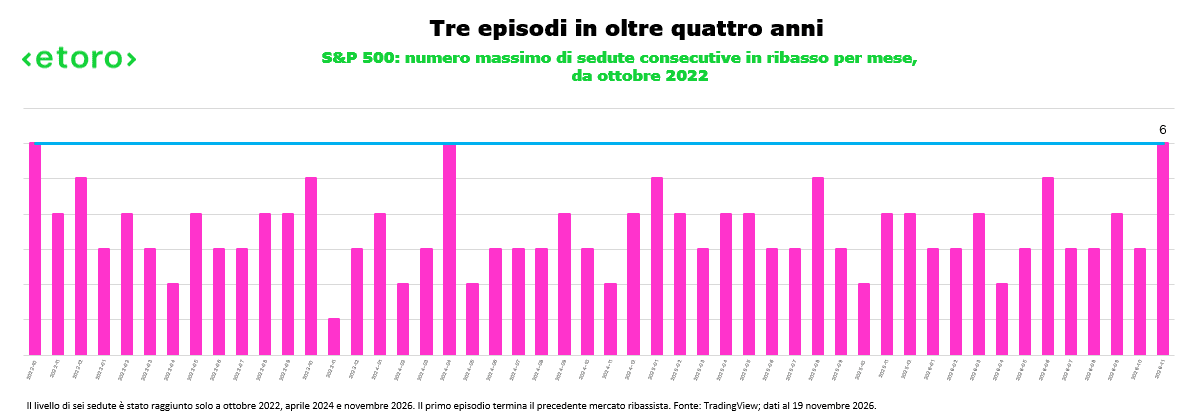
A una settimana dal Black Friday, viene spontaneo domandarsi se la paura degli investitori abbia finalmente portato qualche sconto anche a Wall Street.
Non sono mancate, in questi anni, nemmeno le occasioni per mettere in discussione il principale protagonista del rialzo. Le sei sedute consecutive di ribasso dell’S&P 500 coincidono temporalmente con quelle di Nvidia, iniziate il giorno delle dimissioni di Jensen Huang. Il colosso dei semiconduttori aveva già perso oltre il 35% del proprio valore tra l’avvento di DeepSeek e la crisi dei dazi e aveva dovuto fare i conti con la liquidazione delle partecipazioni di importanti investitori. Oggi, con una flessione del 40% dai massimi storici, sta attraversando la correzione più profonda dall’inizio della sua ripresa successiva al lancio di ChatGPT.
Curiosamente, nonostante il più marcato ridimensionamento dell’esposizione alla tecnologia dal 2006, i gestori intervistati da Bank of America hanno ridotto la liquidità nei propri portafogli dal 3,9% al 3,6%. Appena il 3% degli intervistati si attendeva una recessione. Il sondaggio si è però concluso il 12 novembre, proprio quando iniziava l’attuale sequenza di ribassi.
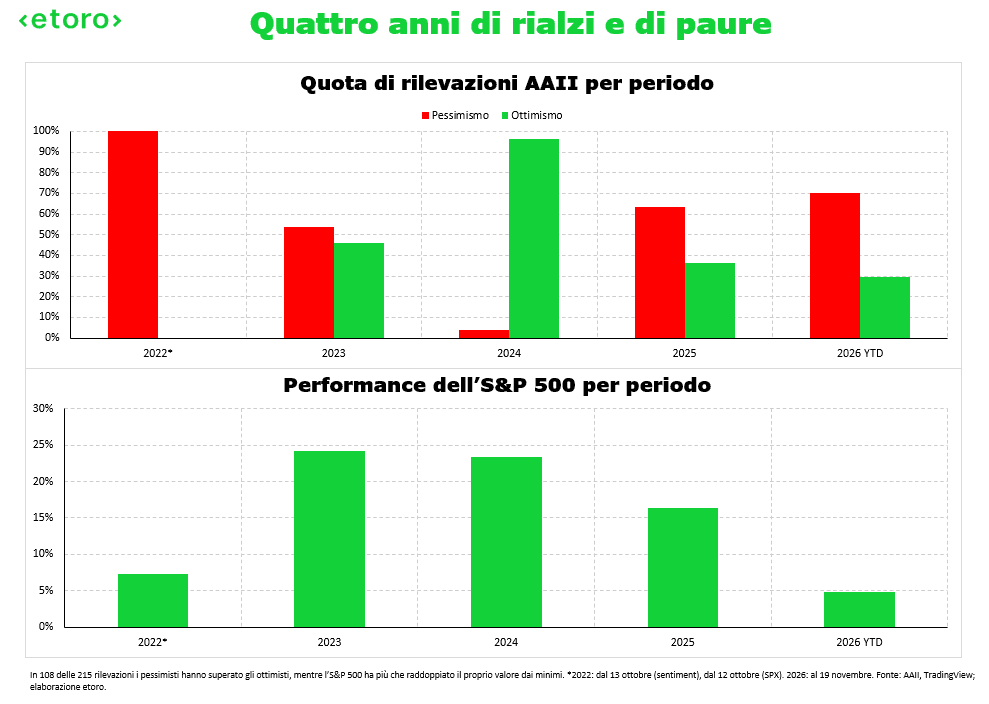
La paura, d’altronde, ci ha accompagnato ben più di quanto il grafico dell’S&P 500 degli ultimi quattro anni possa suggerire. Delle 215 rilevazioni settimanali sul sentiment degli investitori individuali americani (AAII) dall’inizio dell’attuale mercato rialzista, in ben 108 occasioni i pessimisti hanno superato gli ottimisti. Nel 2023 è accaduto in 28 settimane su 52, nel 2025 in 33. Eppure, in entrambi gli anni, Wall Street ha registrato rialzi a doppia cifra. Anche quest’anno il pessimismo ha prevalso in 33 delle 47 rilevazioni disponibili.
Qualche “sconto”, nel frattempo, è effettivamente arrivato. Sulla base dei dati di SPY, l’S&P 500 tratta oggi a 17,7 volte gli utili attesi, contro una media decennale di 19,9. Per la versione equiponderata dell’indice siamo invece a 16,2 volte, contro una media di 17,6. È quindi proprio l’indice che più ha beneficiato della crescita delle grandi capitalizzazioni tecnologiche a presentare oggi lo sconto maggiore rispetto alla propria storia. Tanto più interessante se consideriamo che, tra la fine di settembre e il 12 novembre, le aspettative sugli utili dell’S&P 500 per i successivi dodici mesi sono state riviste al rialzo del 3,3%.
A differenza degli acquisti che faremo venerdì prossimo, tuttavia, a Wall Street anche il valore di riferimento su cui calcoliamo lo sconto può cambiare. Basterebbe, ad esempio, una revisione al ribasso dell’11% degli utili attesi per riportare, a parità di quotazioni, SPY alla propria valutazione media decennale.
Occorre inoltre ricordare che, rispetto a buona parte degli ultimi dieci anni, gli investitori dispongono oggi di un’alternativa obbligazionaria più remunerativa.
Siamo dunque di fronte ai primi segnali dello scoppio di una bolla o all’ennesima opportunità offerta dalla paura degli investitori?
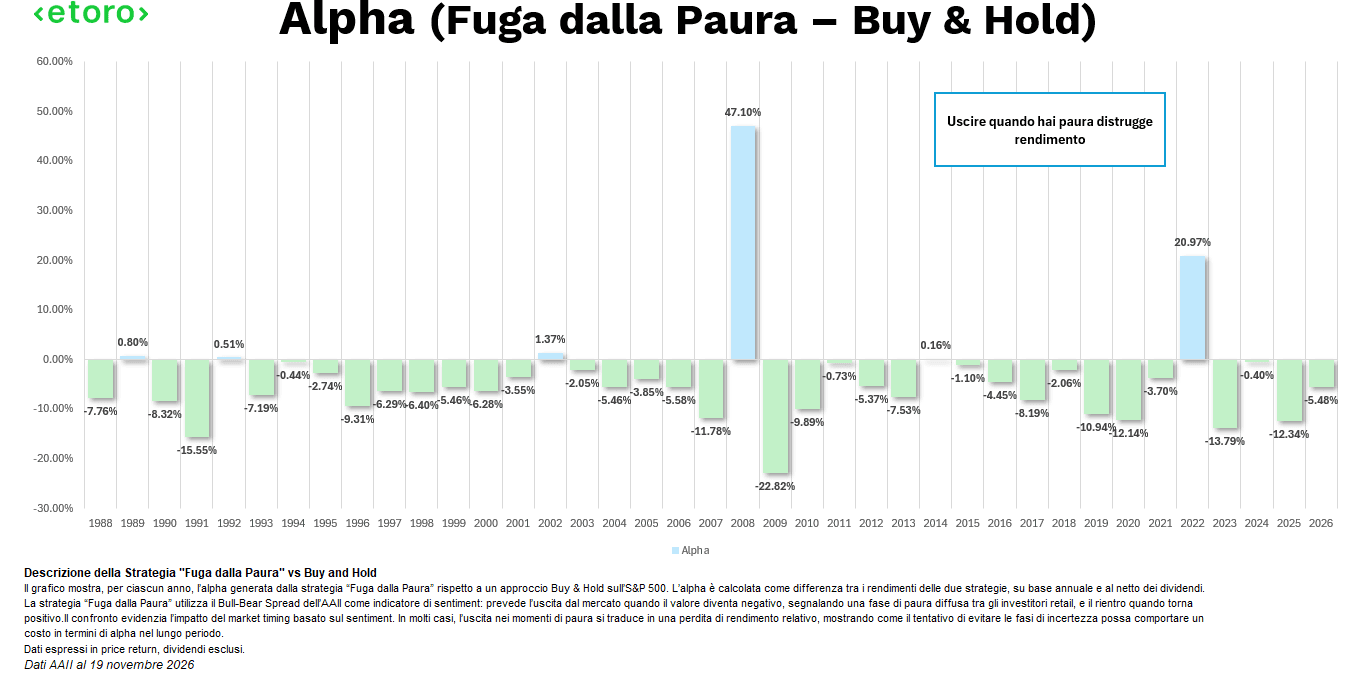
Ho provato a simulare cosa sarebbe accaduto a chi, in questi quattro anni, avesse deciso di investire esclusivamente nelle settimane successive alle rilevazioni di prevalente ottimismo. Il rendimento cumulato sarebbe stato del 35%, inferiore persino al 43% ottenuto investendo esclusivamente nelle settimane successive alle rilevazioni di pessimismo, e ben distante dal 94% di chi fosse rimasto costantemente investito dalla prima rilevazione settimanale del bull market. Il tutto senza considerare dividendi, interessi sulla liquidità e costi di negoziazione.
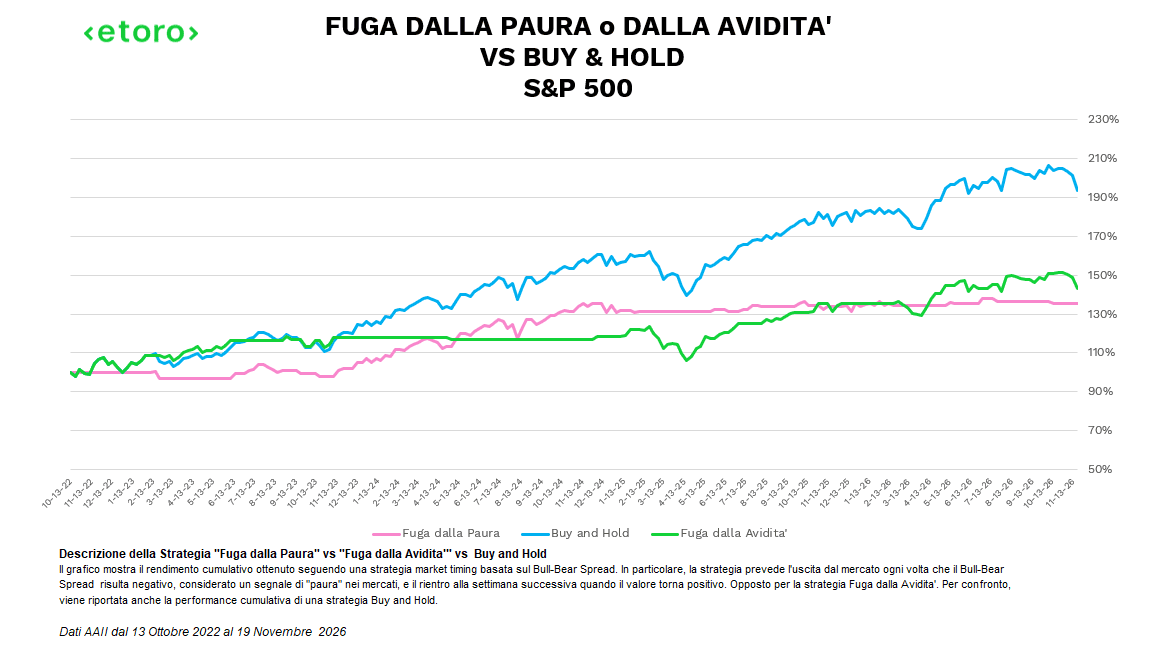
Non tutte le paure degli investitori si sono rivelate infondate, né questi quattro anni ci garantiscono che la correzione odierna rappresenti un’opportunità. Ci ricordano però quanto possa essere costoso lasciare che siano le emozioni, anziché l’evoluzione dei fondamentali, a guidare le nostre decisioni di investimento.