
La semana pasada dejó una corrección importante en Wall Street con un SP500 que perdió un 2,7%, el Nasdaq un 3,4% y el Dow Jones un 0,9%. Sin embargo, el SP500 todavía se encuentra a un 5,5% de sus máximos históricos, con lo que conviene mantener esa perspectiva antes de hablar de un cambio de ciclo.
El mayor castigo llegó a los semiconductores, que cayeron un 12% en la semana y registraron su peor sesión desde marzo de 2020. Las ventas también alcanzaron Asia, con descensos próximos al 12% en el Kospi surcoreano. El mercado empieza a cuestionar no tanto el crecimiento de la inteligencia artificial, sino el volumen de inversión necesario y la rentabilidad que finalmente generará.
Las elecciones legislativas estadounidenses añaden incertidumbre pues la victoria demócrata abre la puerta a mayores restricciones en la construcción de centros de datos. Para las grandes tecnológicas, moderar las inversiones podría reducir las necesidades de financiación y proteger la caja. Para los fabricantes de chips y proveedores de infraestructura, en cambio, supondría revisar sus expectativas de crecimiento.
Además, la concentración del mercado aumenta su vulnerabilidad pues siete grandes tecnológicas, junto con Broadcom, AMD y Micron, representan más del 40% de la capitalización estadounidense. Cuando tantas expectativas dependen de unas pocas compañías, cualquier cambio en sus planes termina afectando al conjunto del mercado.
A esta situación se añade un factor técnico. El aumento de la volatilidad está forzando ajustes de exposición en estrategias sistemáticas. Algunos modelos estiman un potencial vendedor de unos 74.000 millones de dólares asociado a la sesión del 5 de noviembre. No son ventas confirmadas, pero ayudan a entender cómo una corrección puede acelerarse sin que los fundamentales se hayan deteriorado en la misma proporción.
Mientras tanto, los bonos del Tesoro estadounidense encadenaron su cuarta semana de avances, el oro subió cerca de un 5% y el Brent cayó un 13,7%, hasta 97,94 dólares. Los movimientos reflejan una revisión del riesgo y de las expectativas económicas.
La próxima semana, inflación e inteligencia artificial volverán a marcar el ritmo.
El martes conoceremos el IPC estadounidense, con una previsión del 3,7%. El empleo de octubre sorprendió con 165.000 nuevos puestos de trabajo y la probabilidad de una subida de tipos de 25 puntos básicos en diciembre alcanzaba el 77,1%, según la referencia de CME FedWatch.
En tecnología, Taiwan Semiconductor publicará sus ingresos mensuales y conoceremos los resultados de CoreWeave, Nebius, Cisco y Applied Materials. También será relevante la posible presentación de Anthropic a los inversores antes de su salida a bolsa. Algunas estimaciones de valoración habrían bajado desde los 2 billones de dólares hasta 1,1 billones en apenas unas semanas, una señal de que el mercado está revisando cuánto está dispuesto a pagar por el crecimiento futuro.
¿Qué significa todo esto para los inversores?
La corrección no invalida la tesis de la inteligencia artificial, pero recuerda que crecimiento, rentabilidad y valoración no son lo mismo. Las empresas tendrán que demostrar que sus enormes inversiones pueden traducirse en ingresos sostenibles y generación de caja.
Al mismo tiempo, la concentración del mercado, los ajustes de posiciones provocados por la volatilidad y la incertidumbre sobre los tipos pueden seguir amplificando los movimientos.
La cuestión ahora es distinguir qué parte de las caídas responde a un deterioro real de las expectativas de beneficios y cuál procede de ajustes de posicionamiento y riesgo. Esa diferencia será determinante para interpretar las próximas sesiones.
Niveles técnicos clave
NO SON RECOMENDACIONES de INVERSION. Solo comentarios desde un punto de vista técnico informativo.
1. S&P
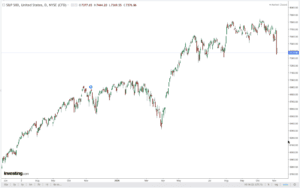
El SP500 cierra en 7.736 puntos, tras una fuerte caída que ha llevado al índice a perder el soporte de corto plazo situado en los 7.550–7.600 puntos. La presión vendedora se ha acelerado y el índice vuelve a una zona técnica relevante.
Niveles clave a vigilar esta semana
- Soporte inmediato:350–7.400 puntos. Su pérdida abriría la puerta a una corrección hacia 7.200–7.250.
- Primera resistencia:550–7.600 puntos, antigua zona de soporte.
- Resistencia principal:750–7.850 puntos, donde se concentran los últimos máximos.
El deterioro técnico de corto plazo es evidente, aunque la tendencia alcista de fondo todavía no está invalidada. La reacción sobre los 7.350–7.400 puntos será importante. Recuperar los 7.600 permitiría aliviar la presión vendedora; perder los 7.350 aumentaría el riesgo de una corrección más profunda.
Source: investing.com
2. BITCOIN (BTC)
Bitcoin y ethereum ante un mercado con menos liquidez
El escenario central para las próximas semanas es que bitcoin siga consolidando, con más riesgo de una nueva caída que de una recuperación sostenida.
Los ETF al contado terminaron la semana con 1.280 millones de dólares en salidas netas y la capitalización de las stablecoins cayó un 2,2% en siete días. Sale dinero de los ETF de bitcoin y hay menos liquidez disponible en el mercado cripto, lo que hace más difícil que un rebote se sostenga.
Solo el 38% de los BTC en manos de compradores recientes está ahora en beneficio, y algunos ya han empezado a vender con pérdidas. Si el precio vuelve a su nivel de entrada, parte de ellos podría aprovechar para salir y frenar el rebote. La señal de mejora sería que la subida aguante, que más BTC de ese grupo vuelvan a estar en beneficio y que salga menos dinero de los ETF.
Si bitcoin rebota y ETH se queda atrás, la recuperación seguirá concentrada en BTC. Si ETH gana terreno durante varias sesiones y otras cripto de mayor liquidez lo acompañan, podremos ver una mejora más amplia del mercado. A largo plazo, la tokenización de fondos amplía el uso institucional de ethereum. Su impacto dependerá de cuánto patrimonio se gestione en la red y de la actividad que genere.
A corto plazo asignamos un 50% de probabilidad de asistir a una consolidación mientras los flujos se estabilizan y los compradores recientes siguen cerca del punto de equilibrio. Así mismo, probabilidad del 30% de tener una caída más profunda si persisten los reembolsos y aumentan las pérdidas realizadas en cadena. El 20% restante corresponde a una recuperación más firme, con mejora de los flujos, más tenedores recientes en beneficio y un ethereum que empieza a recuperar terreno frente a bitcoin.
El próximo dato de inflación de Estados Unidos puede mover el dólar y los rendimientos de los bonos. Para revisar este escenario, importa más lo que ocurra en las sesiones posteriores pues si el rebote dura y los flujos mejoran, empezaremos a dar más peso a la recuperación. Si el precio repunta mientras continúan las salidas de capital, mantendremos la cautela.
Los criptoactivos son instrumentos de elevada volatilidad y pueden experimentar movimientos significativos en periodos muy cortos. Los escenarios y niveles anteriores son referencias de análisis, no predicciones ni recomendaciones personalizadas de inversión. La rentabilidad pasada no garantiza resultados futuros
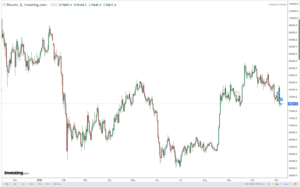
Source: investing.com