
Wall Street vuelve a máximos históricos con concentración elevada, señales de debilidad en semiconductores y unas condiciones financieras que empiezan a presionar las expectativas de beneficios. La tendencia sigue siendo alcista, aunque el margen para decepciones se reduce.
La semana será importante por la publicación del IPC estadounidense y el inicio de la temporada de resultados. Se espera que la inflación subyacente avance un 0,2% mensual, mientras las probabilidades de una subida de tipos en octubre han caído hasta el 20%. Una sorpresa negativa en inflación podría volver a tensionar los bonos y con ello, los costes de financiación y los márgenes empresariales.
En resultados, los grandes bancos abrirán la temporada, pero pondría especial atención en TSMC el jueves. Los semiconductores empiezan a mostrar debilidad, con el ETF SMH marcando un máximo decreciente y cuatro sesiones consecutivas de caídas. El mercado sigue descontando un crecimiento de beneficios muy exigente, especialmente ligado a la inversión en IA.
Hay una señal positiva. El SP500 equiponderado empieza a recuperarse, lo que apunta a una mejora de la amplitud. Sin embargo, las cinco mayores compañías siguen concentrando tanta capitalización como las 434 más pequeñas del índice.
También llama la atención la baja volatilidad y el posicionamiento. La exposición de las estrategias sistemáticas está en el percentil 86 y la demanda relativa de opciones alcistas en el 100, frente al percentil 0 de protección bajista. El mercado parece más preocupado por quedarse fuera de las subidas que por protegerse de una corrección.
El escenario central sigue apuntando a una continuidad de la tendencia alcista, aunque con mayor dispersión entre valores y posibles fases de consolidación. Este entorno favorece una mayor selectividad, con especial atención a las valoraciones, particularmente en el sector tecnológico.
La clave de las próximas semanas estará en comprobar si los beneficios justifican las expectativas y si la recuperación consigue extenderse más allá de las grandes tecnológicas. Sin esa confirmación, los máximos serán cada vez más vulnerables.
Niveles técnicos clave
NO SON RECOMENDACIONES de INVERSION. Solo comentarios desde un punto de vista técnico informativo.
1.- S&P
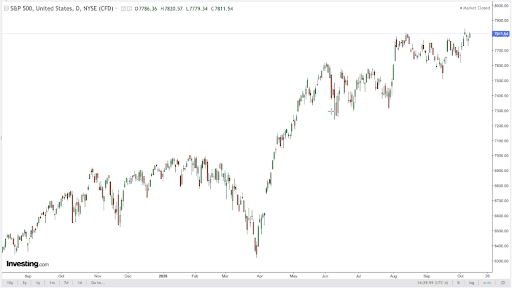
El SP500 mantiene una estructura alcista, con una secuencia de máximos y mínimos crecientes desde los mínimos de abril. Tras la consolidación de agosto y septiembre, el índice ha recuperado impulso y vuelve a situarse cerca de sus máximos.
La zona de los 7.800–7.830 puntos constituyen la resistencia inmediata. Una ruptura sostenida por encima de este nivel confirmaría la continuidad de la tendencia y abriría recorrido hacia los 8.000 puntos, como siguiente referencia técnica y psicológica.
Por abajo, el primer soporte se sitúa en los 7.700–7.720 puntos, seguido de la zona de 7.580–7.620 puntos, donde se encuentran los últimos mínimos relevantes de la consolidación. Su pérdida debilitaría la estructura de corto plazo y aumentaría el riesgo de una corrección hacia 7.400–7.450 puntos.
La lectura sigue siendo positiva, aunque el índice necesita consolidar la ruptura de máximos para confirmar un nuevo tramo alcista. Mientras respete los 7.580–7.620 puntos, los retrocesos encajarían dentro de una tendencia principal todavía alcista.
Source: investing.com
2.- BITCOIN (BTC)
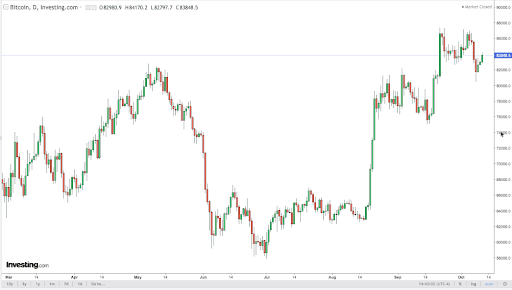
Bitcoin cotiza cerca de los 83.000 dólares, con una estructura interna que mejora, pero una demanda que sigue sin acompañar. La menor presión vendedora, la reducción del apalancamiento y la acumulación de grandes tenedores contrastan con la debilidad de los flujos institucionales y un entorno macro cada vez más exigente.
El bono a diez años se sitúa en el 5,27%, el treinta años en el 5,7%, el DXY alcanza los 102,3 puntos y el petróleo supera los 100 dólares. Aunque la M2 crece un 5,7% interanual, el endurecimiento de las condiciones financieras limita el apetito por riesgo.
La próxima referencia será el IPC estadounidense del 14 de octubre. Un dato elevado reforzaría las expectativas de nuevas subidas de tipos, con la reunión de la Fed del 28 de octubre en el horizonte.
Los ETF reflejan claramente la pérdida de impulso. Bitcoin registra salidas netas de 679 millones de dólares en la semana y ethereum acumula otros 542 millones de salidas, con nueve sesiones consecutivas en negativo.
El análisis on-chain ofrece un contrapunto más favorable. Las grandes direcciones han acumulado más de 85.000 BTC en tres semanas, mientras el interés abierto en perpetuos se reduce de 69.000 a 65.000 millones de dólares tras liquidaciones de unos 1.120 millones. Más del 70% de la oferta sigue en beneficios y la presión de los mineros se modera.
Sin embargo, la liquidez en stablecoins, próxima a 306.000 millones de dólares, retrocede un 0,3% semanal y supone que no hay entrada de flujos hacía crypto.
Para las próximas semanas vigilaría tres referencias:
- 80.000–81.000 dólares: soporte inmediato. Su pérdida sostenida abriría riesgo hacia 77.200 y posteriormente 74.000–75.000 dólares.
- 85.500–86.500 dólares: resistencia principal. Recuperarla con volumen spot y entradas en ETF sería la primera señal de fortaleza.
- 90.000–92.000 dólares: siguiente zona objetivo si se confirma la ruptura.
Ethereum, cerca de los 2.500 dólares, mantiene una estructura más débil. Necesita recuperar los 2.550–2.600 dólares para mejorar su perfil técnico, mientras que los 2.344 dólares constituyen un soporte relevante.
Escenario central que sigue siendo el de una consolidación de bitcoin entre 80.000 y 86.500 dólares y que sigue invitando a mantener exposición sin apalancamiento, con compras escalonadas y selectivas cerca de soportes, evitando aumentar riesgo antes del IPC.
La clave no está en que los vendedores hayan perdido fuerza, sino en que regrese la demanda. Hasta que precio, ETF y liquidez mejoren conjuntamente, hablar de una nueva tendencia alcista me parece prematuro.
Los criptoactivos son instrumentos de elevada volatilidad y pueden experimentar movimientos significativos en periodos muy cortos. Los escenarios y niveles anteriores son referencias de análisis, no predicciones ni recomendaciones personalizadas de inversión. La rentabilidad pasada no garantiza resultados futuros
Source: investing.com
Esta comunicación se proporciona únicamente con fines informativos y educativos y no debe considerarse asesoramiento de inversión, una recomendación personal ni una oferta o solicitud para comprar o vender ningún instrumento financiero. Este material se ha preparado sin tener en cuenta los objetivos de inversión ni la situación financiera de ningún destinatario en particular y no se ha elaborado de conformidad con los requisitos legales y regulatorios aplicables a la promoción de investigaciones independientes. Cualquier referencia al rendimiento pasado o futuro de un instrumento financiero, índice o producto de inversión empaquetado no constituye, ni debe considerarse, un indicador fiable de resultados futuros. eToro no garantiza la exactitud ni la integridad del contenido de esta publicación ni asume ninguna responsabilidad al respecto.