
Fino a pochi giorni fa Wall Street temeva che il denaro diventasse troppo caro. Ora sembra cominciarsi a chiedersi (nuovamente) se alcune aziende ne abbiano già speso troppo. Una differenza che aiuta a spiegare forse del perché, dopo un’inflazione americana superiore alle attese, i rendimenti dei Treasury stiano scendendo mentre le vendite continuano a concentrarsi sulla tecnologia.
Il CPI di settembre è salito al 3,7% annuale e allo 0,6% mensile, ma quasi il 58% dell’incremento mensile è riconducibile all’energia, con la benzina responsabile da sola di oltre metà del rialzo complessivo. Il core, al 2,6% annuale e allo 0,3% mensile, continua a richiedere prudenza. Abbastanza per riaprire il dibattito su un ulteriore rialzo della Fed, meno per giustificare automaticamente un intervento già a ottobre.
E il mercato sembra averlo capito. Dopo aver temporaneamente attribuito oltre il 50% di probabilità a un rialzo nella prossima riunione, è tornato a privilegiare una pausa, senza modificare altrettanto drasticamente gli scenari di politica monetaria per luglio 2027.
Ma è la risposta dei Treasury a meritare maggiore attenzione. Questa mattina il due anni rende il 4,73%, il decennale il 5,09% e il trentennale il 5,44%, con flessioni rispettivamente di circa 8, 10 e 9 punti base. Il movimento interessa l’intera curva, non soltanto le scadenze lunghe. Gli investitori stanno tornando ad acquistare obbligazioni proprio mentre l’inflazione accelera.
Che la risposta possa risiedere nella tecnologia? Alla fine, anche loro hanno contribuito alle pressioni sui rendimenti con i loro investimenti.
Ieri il Nasdaq 100 ha perso oltre 2 punti percentuali contro appena lo 0,09% del Dow Jones. Il Philadelphia Semiconductor Index ha ceduto il 4,3% (sesta seduta consecutiva in calo) e questa mattina le vendite si sono (nuovamente!) estese all’Asia, con il KOSPI arrivato a perdere oltre il 7% (settimana seduta consecutiva in calo!). Il sell-off ha dimensioni globali, ma rimane fortemente concentrato sulla filiera AI.
I risultati industriali, tuttavia, continuano a raccontare una domanda sostenuta. ASML ha riportato 11,66 miliardi di euro di ricavi trimestrali e una capacità produttiva potenzialmente insufficiente a soddisfare le richieste del 2027 e 2028. TSMC ha registrato un utile record, in crescita di quasi il 69% annuale.
Il problema sembra emergere piuttosto dal prezzo pagato per quella crescita.
Hock Tan, amministratore delegato di Broadcom, ha indicato nella disponibilità di capitale il possibile prossimo vincolo dell’espansione AI, criticando le aspettative eccessive di alcuni investitori, paragonate a quelle di un casinò. David Solomon, CEO di Goldman Sachs, pur confermando la solidità del ciclo tecnologico, ha riconosciuto che un fabbisogno finanziario crescente potrebbe aumentare il costo dei finanziamenti, compromettendo la convenienza economica di alcuni progetti.
CoreWeave offre già un esempio concreto. Mentre il titolo perde oltre il 15%, il rendimento di una sua obbligazione con scadenza nel 2032 raggiunge circa il 15%. Il mercato sta chiedendo una remunerazione sempre maggiore a chi deve finanziare investimenti enormi prima di generarne i ritorni.
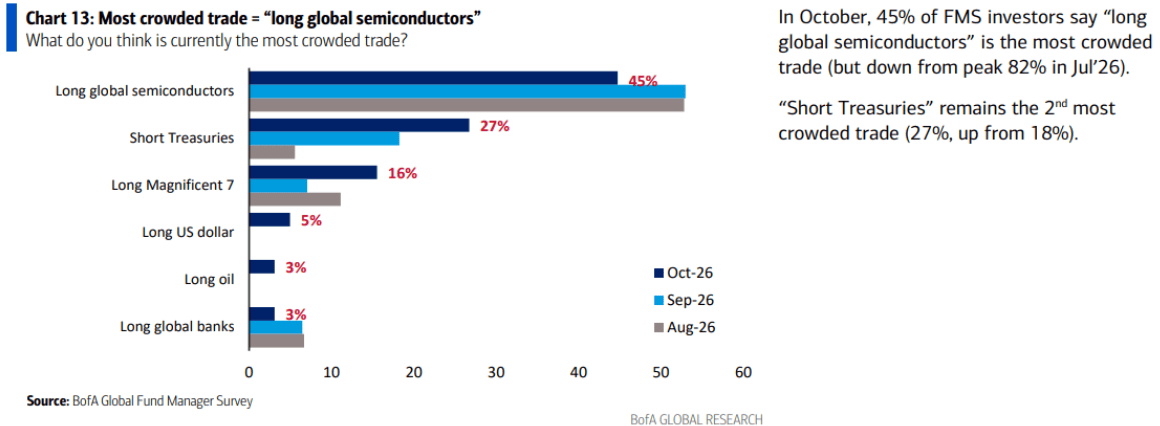
Il sondaggio di ottobre di Bank of America aiuta a misurare quanto il posizionamento possa amplificare questo processo. Il 45% dei gestori identifica le posizioni lunghe sui semiconduttori come l’operazione più affollata, mentre il 27% indica quelle corte sui Treasury. Sono proprio le due operazioni che stanno subendo pressioni in queste ore, con i chip in discesa e le obbligazioni in recupero.
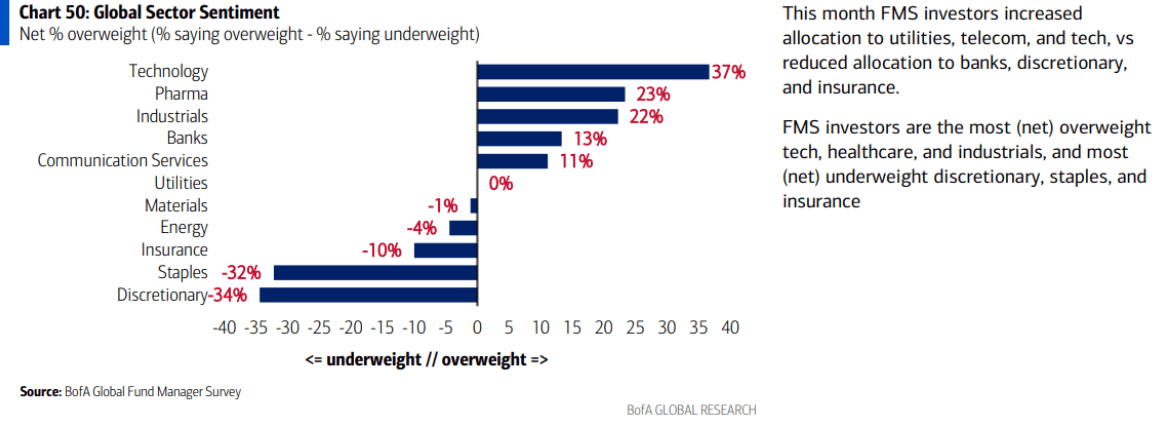
La concentrazione riguarda anche i settori. Il sovrappeso netto sulla tecnologia raggiunge il 37%, massimo dall’agosto 2020, contro un sottopeso netto del 32% sui consumi essenziali.
Una fotografia che acquista significato osservando i quattro anni appena compiuti dal bull market americano. Dal 12 ottobre 2022 lo SPY ha guadagnato il 127%, mentre il settore mediano si è fermato al 66%. Soltanto tecnologia, +236%, e comunicazione, +143%, hanno battuto l’indice. XLP ha guadagnato appena il 42%, XLV il 52%.
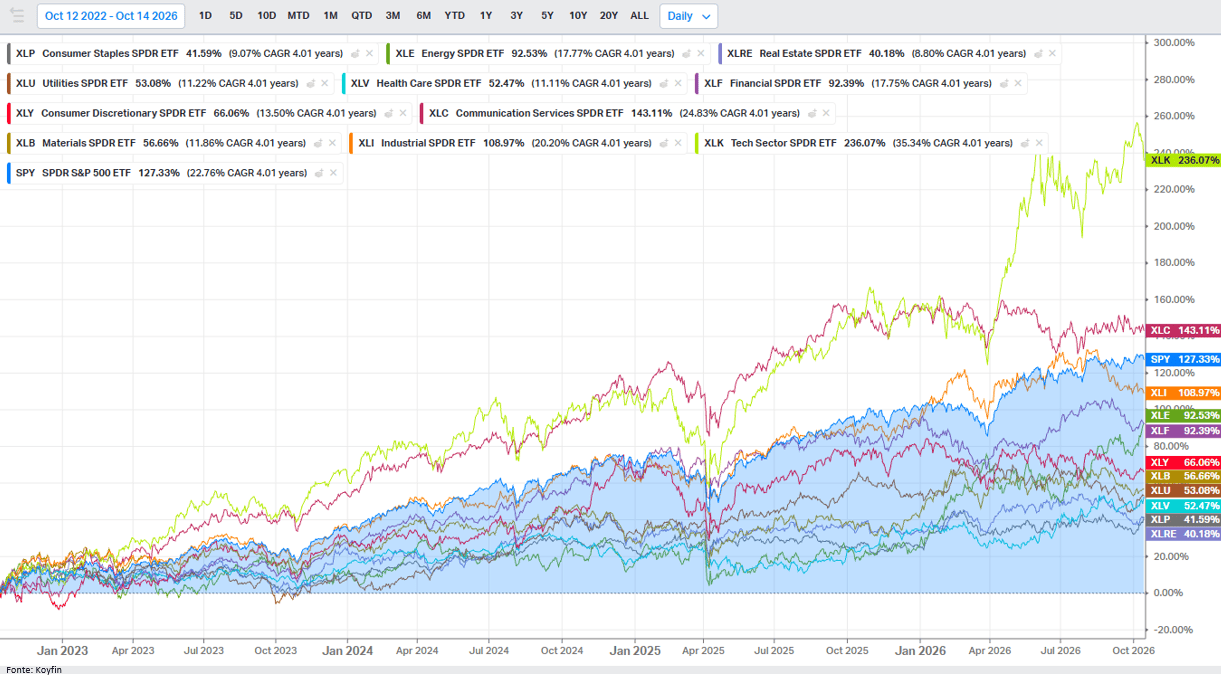
Ora proprio i consumi essenziali hanno sovraperformato la tecnologia di oltre 7 punti percentuali nella settimana, mentre energia e sanità mostrano maggiore tenuta. Una ricerca di difesa alimentata anche dalla chiusura delle posizioni più affollate.
Il mercato sta quindi redistribuendo le proprie preferenze prima che le trimestrali segnalino un vero deterioramento dei fondamentali tecnologici. Una rotazione che può allargare la leadership del bull market, soprattutto se gli utili continueranno a sostenere la crescita economica.