
Il 27 gennaio 2025 Nvidia perse quasi il 17% in una sola seduta, cancellando circa 593 miliardi di dollari di capitalizzazione, la maggior perdita giornaliera di market cap nella storia. Non era cambiato improvvisamente il numero di chip venduti, né i grandi gruppi tecnologici avevano annunciato un ridimensionamento dei propri investimenti. Era bastata DeepSeek, una società cinese fino a quel momento poco conosciuta al grande pubblico, a mettere in discussione una delle convinzioni che avevano accompagnato la corsa all’intelligenza artificiale, ovvero che per ottenere modelli sempre più avanzati sarebbero stati necessari investimenti sempre maggiori in potenza di calcolo.
A quasi ventuno mesi di distanza, i mercati finanziari stanno vivendo un vero e proprio déjà-vu. Questa volta il punto di pressione non riguarda i modelli linguistici, ma l’hardware fondamentale che ne permette il funzionamento: le memorie DRAM.
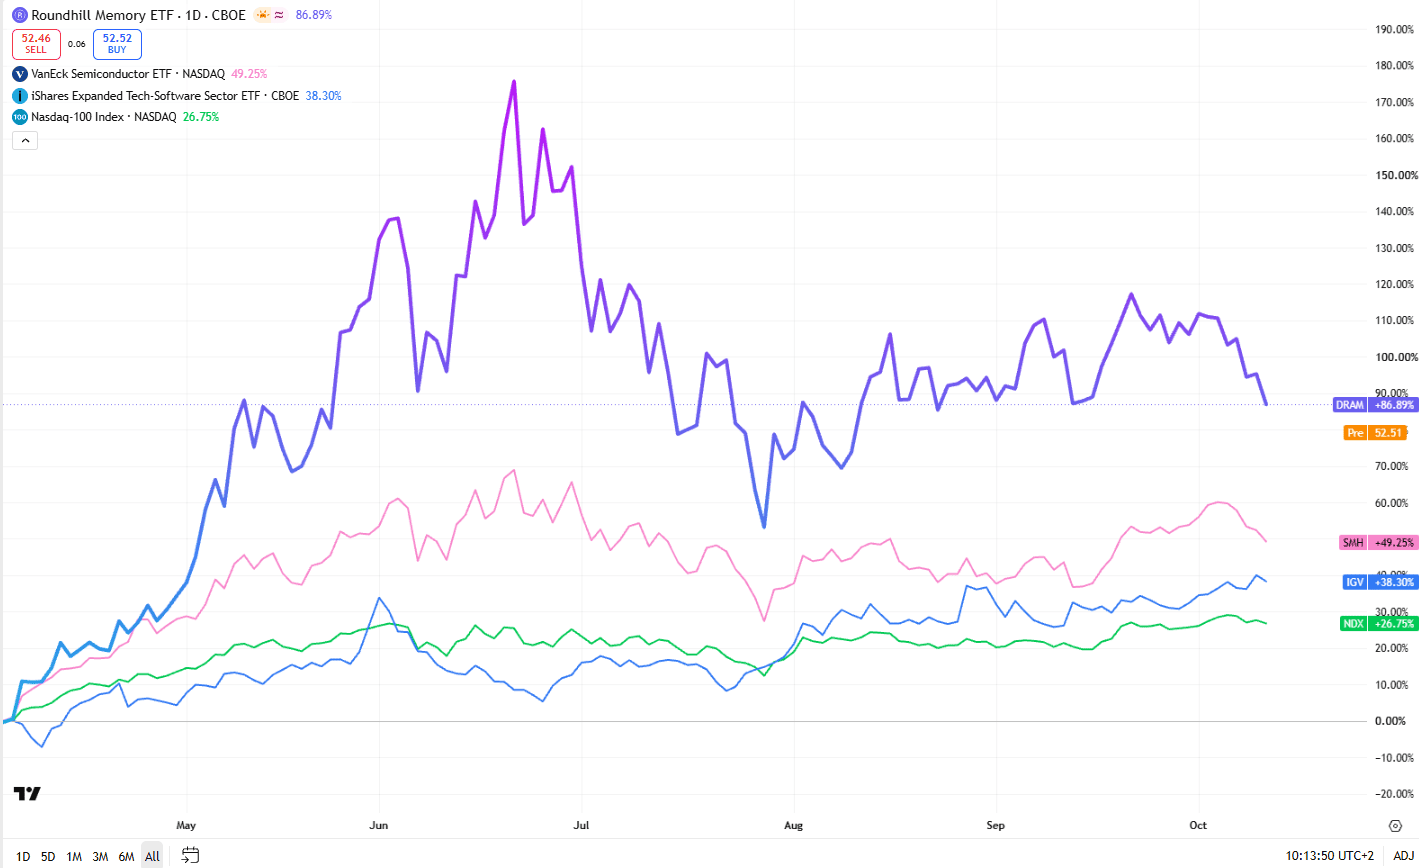
ChangXin Memory Technologies, conosciuta come CXMT, ha annunciato progressi nello sviluppo di una nuova architettura DRAM che promette una maggiore densità di memoria e punta a raggiungere il mercato dei server entro la fine del 2026. La reazione degli investitori non si è fatta attendere. Il KOSPI coreano è arrivato a perdere oltre il 7% durante la seduta, per poi ridurre il ribasso intorno al 5,5%, mentre Samsung Electronics (-7,39%) e SK Hynix (-10%) hanno registrato perdite particolarmente pronunciate, avvicinandosi alle rispettive medie mobili a 200 giorni.
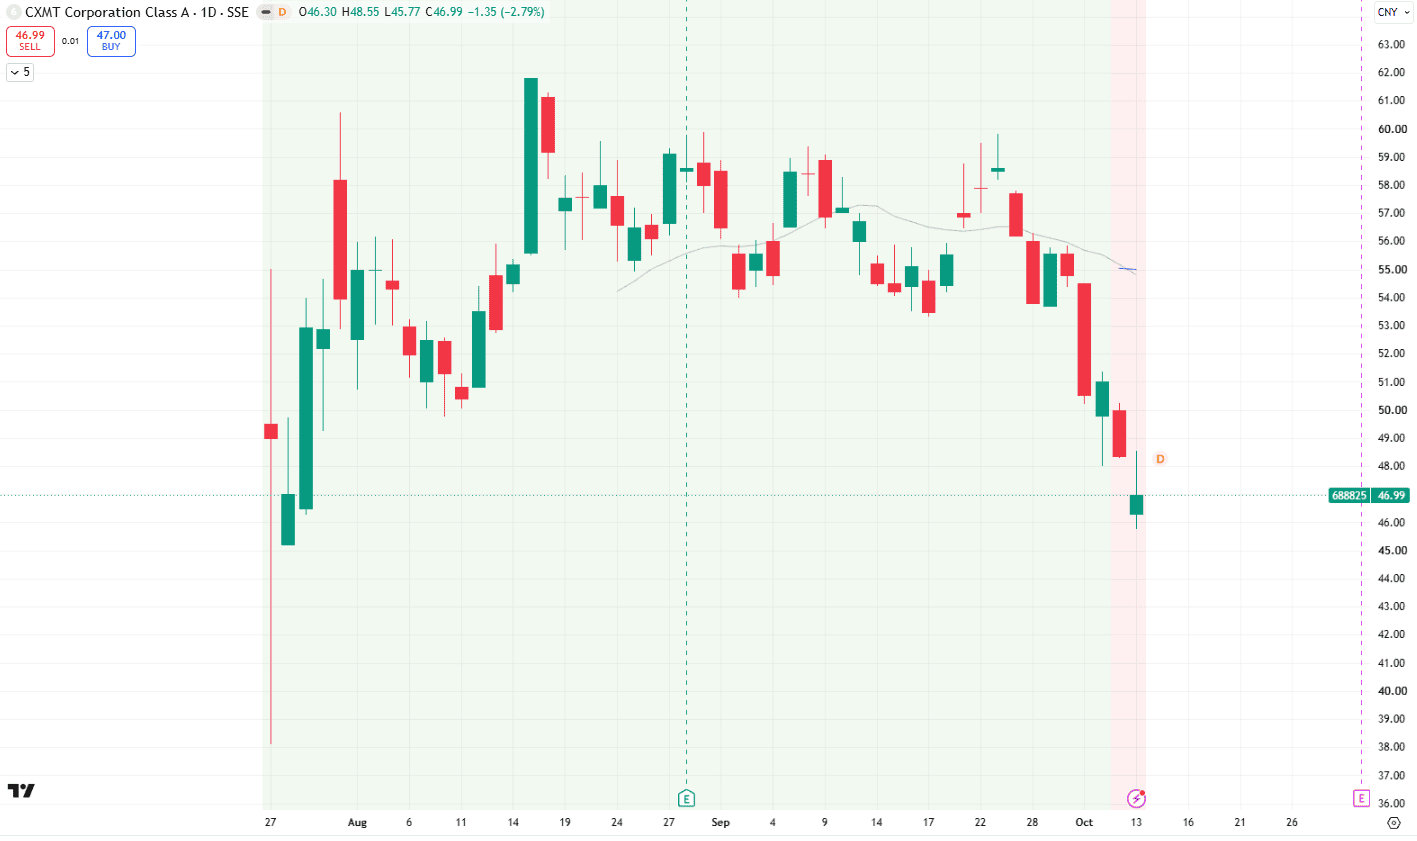
Ma la pressione non riguarda soltanto i produttori coreani. Anche CXMT, la società al centro della notizia, perde il 2,79% a 46,99 yuan, proseguendo una correzione che l’ha portata circa il 25% sotto i livelli di fine agosto. Un movimento che rende più articolata la lettura della giornata.
A contribuire infatti al deterioramento del sentiment sono arrivate anche le parole di Hock Tan, amministratore delegato di Broadcom, uno dei principali fornitori di semiconduttori per le infrastrutture AI. Intervenendo a Singapore, Tan ha paragonato il comportamento di molti investitori a quello dei giocatori in un casinò, mettendo in guardia dalle aspettative costruite senza una sufficiente comprensione dei modelli economici sottostanti. Ha inoltre sollevato dubbi sulla redditività di alcuni sviluppatori di modelli AI e sulla capacità del mercato dei capitali di continuare a finanziare investimenti sempre maggiori.
Le due notizie colpiscono aspetti differenti dello stesso ciclo. CXMT mette in discussione il vantaggio competitivo di chi produce le memorie, mentre le osservazioni di Broadcom riportano l’attenzione sulla capacità di chi investe nell’intelligenza artificiale di generare ritorni economici adeguati. Da una parte il rischio che una maggiore concorrenza possa ridurre il potere di prezzo dei produttori, dall’altra quello che il capitale necessario a finanziare l’espansione diventi più costoso o difficile da reperire.
L’analogia con DeepSeek non va quindi cercata nella tecnologia, profondamente diversa, ma nella velocità con cui un progresso annunciato dalla Cina può costringere gli investitori a riconsiderare i vantaggi competitivi delle società sulle quali hanno concentrato le proprie aspettative. E questa volta la società protagonista è tutt’altro che sconosciuta ai mercati finanziari.
CXMT si è quotata a Shanghai lo scorso luglio, raccogliendo circa 58 miliardi di yuan attraverso la maggiore IPO asiatica dell’anno. Il primo giorno di contrattazioni il titolo ha guadagnato il 466%, portando la capitalizzazione vicino ai 488 miliardi di dollari e superando le maggiori società quotate della Cina continentale. Nelle rilevazioni odierne di CompaniesMarketCap, con una valutazione intorno ai 496 miliardi di dollari, figura al 28° posto tra le maggiori società al mondo per capitalizzazione, risultando la prima cinese nella classifica. Un primato che non equivale a una leadership tecnologica, ma mostra quanto capitale gli investitori abbiano già attribuito alle prospettive dell’industria cinese delle memorie.
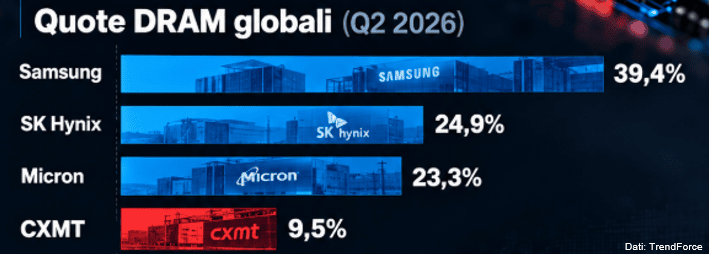
La dimensione raggiunta dalla società non è soltanto finanziaria. Secondo TrendForce, nel secondo trimestre del 2026 Samsung controllava il 39,4% dei ricavi mondiali delle DRAM, seguita da SK Hynix con il 24,9% e Micron con il 23,3%. Insieme, i tre produttori rappresentavano quindi quasi l’88% del mercato. CXMT era già quarta, con una quota del 9,5%, salita dal 7,6% del trimestre precedente. Nello stesso periodo i suoi ricavi DRAM sono aumentati del 99,3%, arrivando a circa 14,6 miliardi di dollari. Non siamo ancora di fronte a un nuovo equilibrio industriale, ma a un concorrente che sta guadagnando spazio in un mercato storicamente dominato da tre grandi gruppi.
Il nuovo progetto di CXMT riguarda un’architettura denominata 4F², nella quale la superficie teorica della singola cella di memoria si riduce rispetto alle tradizionali configurazioni 6F². A parità di dimensioni tecnologiche di riferimento, significa occupare un terzo di superficie in meno per cella, con la possibilità di aumentare la densità senza incrementare proporzionalmente l’area del chip. La società punta a introdurre moduli DDR5 RDIMM per server entro la fine dell’anno. Tuttavia, presentare un prodotto non significa aver raggiunto rese industriali competitive, produzione di massa o prestazioni equivalenti a quelle dei leader. Per le memorie utilizzate nei server contano inoltre affidabilità, consumi e validazione da parte dei clienti. Sono condizioni che non si dimostrano attraverso il solo annuncio di una nuova architettura.
Ed è proprio questa incertezza a rendere interessante la reazione del mercato. Gli investitori non stanno necessariamente scontando un’immediata perdita di quote per Samsung o SK Hynix. Stanno iniziando a chiedersi se il vantaggio tecnologico e il potere di prezzo dei produttori dominanti potranno durare quanto previsto fino a poche settimane fa.
Il momento in cui arriva questa domanda è particolarmente delicato. La domanda di memorie per server e sistemi di intelligenza artificiale ha assorbito una quota crescente della capacità produttiva mondiale. I produttori hanno privilegiato componenti più avanzati e remunerativi, mentre la disponibilità di memorie tradizionali si è progressivamente ridotta. I risultati economici ne hanno beneficiato: secondo TrendForce, i ricavi mondiali delle DRAM sono aumentati del 59,5% nel secondo trimestre rispetto ai tre mesi precedenti, raggiungendo quasi 155 miliardi di dollari. Una crescita determinata soprattutto dai prezzi, mentre l’aumento dei volumi è rimasto relativamente contenuto.
È una dinamica che ha sostenuto la redditività del settore, ma che sta producendo conseguenze anche per chi quelle memorie deve acquistarle.
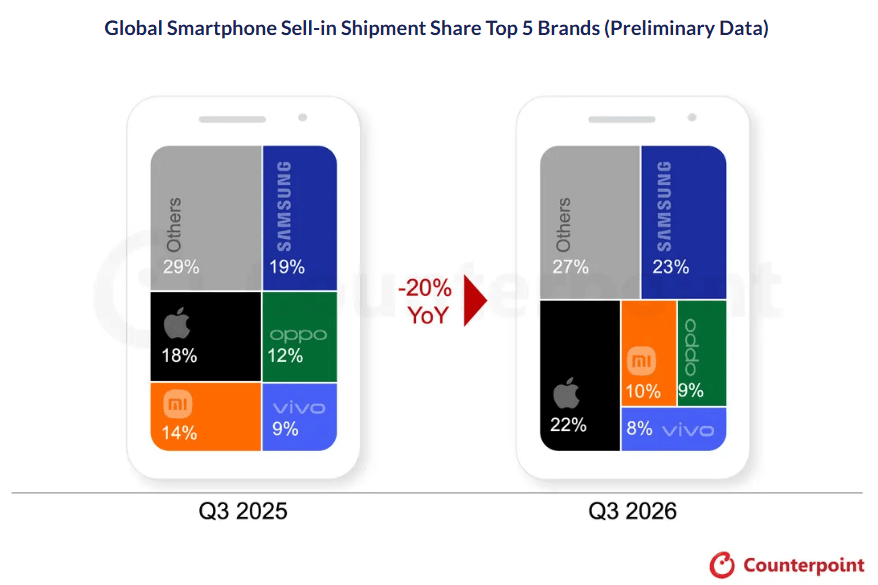
Counterpoint Research ha appena stimato che nel terzo trimestre le spedizioni mondiali di smartphone siano diminuite del 20% rispetto allo stesso periodo del 2025, il peggior risultato per un terzo trimestre da quattordici anni (terzo trimestre dal 2012). Tra le principali cause indicate figura proprio l’aumento del costo delle memorie, che ha costretto i produttori a rivedere prezzi, gamme e quantità distribuite.
Secondo la ricerca, i prezzi al dettaglio degli smartphone sono aumentati complessivamente del 20% dall’inizio dell’anno. Samsung ha mantenuto una quota del 23% del mercato, mentre Apple ha raggiunto il 22%, nonostante una riduzione delle spedizioni. Xiaomi ha invece registrato una contrazione superiore al 30%, riducendo la propria presenza nelle fasce economiche e nei mercati meno remunerativi.
Una traccia di questa pressione sui prezzi si ritrova anche nelle statistiche italiane. Nei dati ISTAT di settembre, l’indice dei prezzi al consumo dei supporti di registrazione non registrati, categoria che comprende dispositivi di memorizzazione come schede di memoria e unità flash, ha raggiunto quota 193,4, su una base 2025 pari a 100. Significa un aumento del 93,4% rispetto alla media dello scorso anno e del 77,8% rispetto a gennaio 2026. È il valore più elevato tra le categorie riportate, superiore anche a quello dei combustibili e dell’energia. Non è una misura diretta dei prezzi delle DRAM e non permette, da sola, di attribuire l’intero rincaro alla domanda dell’intelligenza artificiale. Mostra però quanto l’aumento dei costi delle tecnologie di memorizzazione sia diventato visibile anche nei prezzi pagati dai consumatori italiani.
È una conseguenza poco intuitiva del boom tecnologico. L’intelligenza artificiale sta alimentando una stagione eccezionale di investimenti nei semiconduttori, ma contribuisce contemporaneamente a rendere più costosi altri prodotti elettronici, fino a condizionarne la domanda. La scarsità che permette a un produttore di memorie di aumentare i propri margini può costringere un produttore di smartphone ad alzare i prezzi, ridurre i volumi oppure rinunciare alle fasce meno redditizie del mercato.
C’è infine una lezione che il confronto con DeepSeek suggerisce di non dimenticare. Nel gennaio 2025 il mercato reagì temendo che una maggiore efficienza dei modelli potesse ridurre la necessità di investire in capacità di calcolo. Ma rendere una tecnologia meno costosa può anche favorirne una diffusione più ampia, modificando il rapporto tra prezzi, consumi e domanda complessiva.
Per questo la notizia di CXMT non dimostra che la fase favorevole delle memorie sia conclusa, così come DeepSeek non aveva dimostrato la fine del boom degli investimenti nell’intelligenza artificiale. La differenza è che oggi il mercato sembra interrogarsi contemporaneamente su due questioni: quanto potranno durare i margini eccezionali di chi produce i componenti e quanto saranno remunerativi gli investimenti di chi li acquista.