
Ieri il titolo medio dell’S&P 500 è salito di circa lo 0,67%, mentre l’indice ha perso lo 0,47%. Nello stesso giorno gli investitori individuali americani hanno dichiarato, per la prima volta da cinque settimane, di essere più rialzisti che ribassisti (40,25% contro 38,98%), mentre il Fear & Greed della CNN scende a 38, in zona paura.
Gli investitori continuano a credere che Wall Street possa salire nei prossimi mesi, gli indicatori di mercato registrano ancora prudenza e la maggioranza dei titoli riesce a guadagnare senza impedire all’indice di scendere. Tre numeri che sembrano raccontare mercati diversi. E la dipendenza degli indici dalle grandi società tecnologiche aiuta a comprenderne una parte delle contraddizioni.
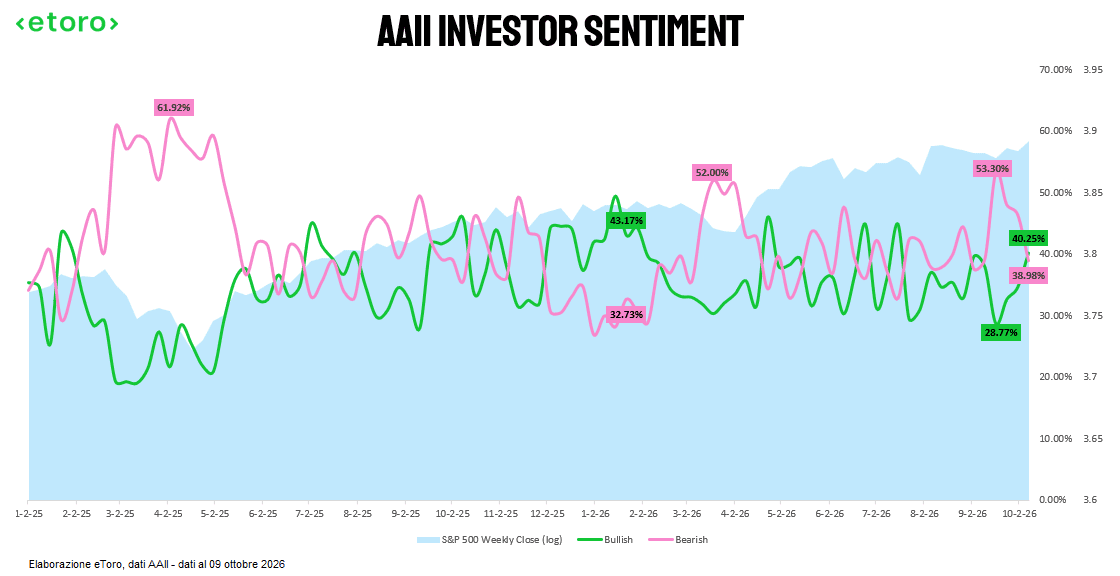
AAII e Fear & Greed, del resto, misurano fenomeni differenti. Il primo raccoglie le aspettative dichiarate dagli investitori per i prossimi sei mesi, il secondo sintetizza prevalentemente le condizioni attuali del mercato attraverso diversi segnali finanziari. La fiducia nelle prospettive può migliorare senza che aumenti nella stessa misura la disponibilità ad assumere rischio oggi.
Anche il recupero dell’AAII va letto con cautela. Nelle ultime otto settimane i pessimisti hanno rappresentato in media il 43,5% degli intervistati, contro il 35,31% dei rialzisti, mentre i neutrali si sono fermati intorno al 21%. Il sorpasso dell’ultima rilevazione interrompe quindi una fase di prevalente pessimismo, senza cancellarla.
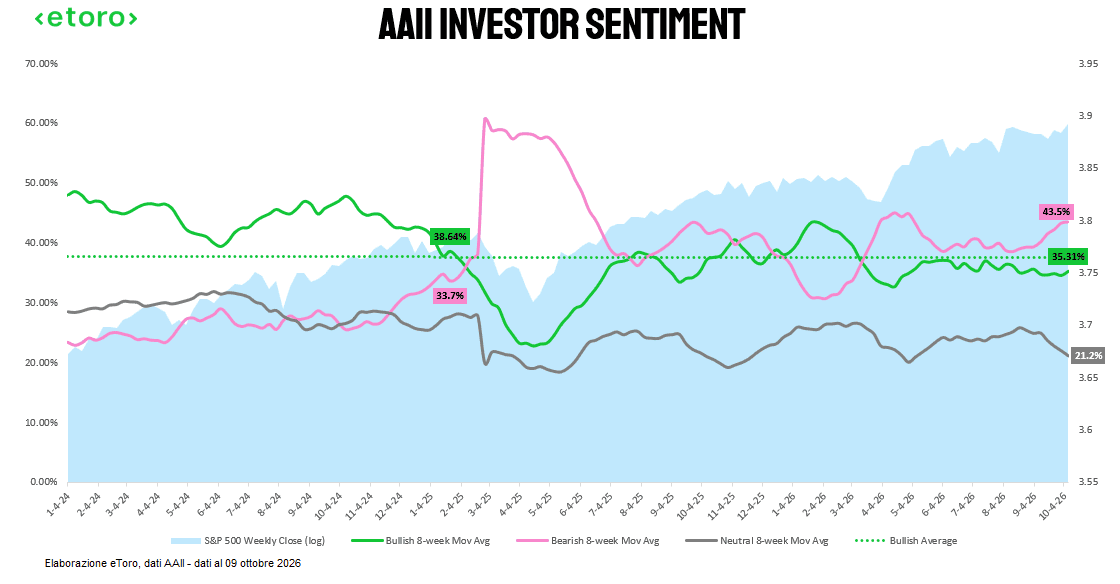
Gli investitori continuano a dividersi soprattutto tra chi si aspetta nuovi rialzi e chi teme una correzione. Ieri, mentre l’S&P 500 chiudeva a meno dell’1% dal record di martedì, il NYSE ha registrato 110 nuovi massimi a 52 settimane contro 416 nuovi minimi. Un mercato con l’indice vicino ai massimi e molti più titoli ai minimi che ai massimi è un mercato in cui la prudenza ha ragioni misurabili, non ovviamente sempre razionali.
A riaccendere ieri la tensione è stata OpenAI. Secondo il Financial Times, i ricavi annualizzati della società a fine settembre erano vicini ai $50 miliardi, contro i circa $70 miliardi circolati nelle settimane precedenti. Il Nasdaq 100 ha perso l’1,4%, la peggiore seduta in sette settimane, mentre i semiconduttori presenti nel QQQ hanno ceduto il 3,2%, dopo aver guadagnato oltre il 93% da inizio anno. Nvidia ha perso il 2,9%, Broadcom il 4,4%, Micron il 4,8% e Oracle oltre il 5%.
OpenAI, però, non ha perso $20 miliardi di fatturato. Secondo le ricostruzioni pubblicate, il valore più elevato derivava dai tentativi degli investitori di rendere confrontabili i suoi ricavi con quelli di Anthropic, che include nella propria metrica anche vendite realizzate attraverso i partner cloud. OpenAI adotta un criterio differente.
Una differenza metodologica è bastata a riaprire il dibattito sui ritorni degli investimenti nell’intelligenza artificiale. I timori sui CAPEX non sono nuovi: riemergono periodicamente, provocano correzioni anche violente e spesso vengono rapidamente riassorbiti da nuove trimestrali o contratti miliardari. La reazione di ieri racconta quanto le valutazioni siano diventate sensibili a qualsiasi notizia capace di modificare, anche solo apparentemente, le aspettative sulla monetizzazione dell’AI.
La distanza tra AAII e Fear & Greed diventa così più comprensibile. Si può continuare a credere nell’S&P 500 e, contemporaneamente, essere meno tranquilli sulla dipendenza dell’indice da poche società e dalle aspettative costruite attorno a loro.
Il secondo elemento riguarda il prezzo del denaro.
Il 16 settembre Kevin Warsh aveva indicato la competizione per il capitale, alimentata dal debito degli hyperscaler, tra le cause dei rendimenti più alti, come avevamo osservato nel nostro daily . I verbali pubblicati mercoledì ricostruiscono il quadro: tra le riunioni di luglio e settembre i rendimenti dei Treasury tra due e dieci anni sono saliti di circa 35 punti base, soprattutto per le aspettative sui tassi e la tenuta dell’economia, ma gli operatori citano anche le ingenti emissioni di debito privato destinate alle infrastrutture AI. Anche la BCE, nei verbali pubblicati ieri, osserva il crescente indebitamento delle società AI, in parte fuori bilancio, e si chiede se possa produrre effetti di spiazzamento sul mercato obbligazionario. Per ora l’area euro ha assorbito le emissioni degli hyperscaler senza un deterioramento evidente delle condizioni degli altri emittenti, ma il credito è più abbondante per le società AI che per le altre, con il rischio di penalizzare le piccole e medie imprese.
È una lettura coerente con ciò che accade sotto l’indice. Mercoledì, con il decennale americano a 5,36% in giornata, il Russell 2000 ha perso l’1,31% e gli industriali il 2,18%. Quando il capitale costa di più, a soffrire sono i titoli che non hanno i flussi di cassa dei giganti tecnologici.
Le trimestrali intanto raccontano una domanda solida e un costo di finanziamento elevato. Penguin Solutions ha chiuso il trimestre con ricavi record di $567 milioni (+68%) e un EPS adjusted di $1, più che raddoppiato. Memoria integrata e infrastrutture AI non hyperscale pesano il 78% del fatturato e sono cresciute del 141%. Per il 2027 fiscale la guida è di circa $2,43 miliardi di ricavi (+40%) e $4,45 di EPS (+55%), con un’infrastruttura da 36.000 GPU in Norvegia tra i nuovi progetti. Il bilancio dice però quanto costi sostenere quella crescita: scorte da $255 a $749 milioni, crediti commerciali da $308 a $796 milioni e $152 milioni di liquidità assorbiti dall’attività operativa nell’esercizio, contro $113 milioni generati l’anno prima, con $750 milioni di convertibili a cedola zero raccolti nel frattempo. Domanda e fabbisogno di capitale crescono insieme.
Anche Samsung e TSMC hanno confermato la forza della domanda, la prima con un utile operativo preliminare quasi nove volte quello dell’anno precedente, la seconda con ricavi di settembre in crescita del 54,6%. Entrambe, tuttavia, sono state penalizzate sui mercati. Quando le aspettative sono già molto elevate, perfino numeri eccezionali possono non essere sufficienti.
Il resto della seduta americana va letto allo stesso modo. Ieri la tecnologia ha ceduto l’1,78%, mentre energia e consumi di base hanno guadagnato il 2,92% e il 2,12%. La rotazione, dunque, attenua la debolezza della tecnologia senza dimostrare che il mercato abbia trovato un nuovo motore. Energia e capitale continuano a costare molto per tutti, tranne che per chi li incassa.