
Martedì il sole era tornato a Wall Street. Mercoledì sono ricomparse le nuvole. Ma prima di parlare di una nuova tempesta, conviene guardare quanto ha effettivamente piovuto.
Lo S&P 500 ha perso lo 0,24%, fermando quattro rialzi consecutivi, e il Nasdaq 100 lo 0,21% (interrompendo 6 sedute consecutive di rialzi), all’indomani dei record. Poca cosa e soprattutto coerenti con un mercato che, come abbiamo visto, continua ad affidarsi a un gruppo ristretto di protagonisti.
Il dato che però forse racconta meglio la seduta è un altro: il Russell 2000 ha lasciato sul terreno l’1,31%, circa sei volte l’indice principale. Dentro lo S&P la divisione è netta. La sanità ha guadagnato l’1,03%, mentre gli industriali hanno perso il 2,18% (con Caterpillar a -5,75% dopo un downgrade), i materiali l’1,51% e l’immobiliare l’1,29%. Il mercato non ha venduto, ha scelto. Regge ciò che vive di utili attesi, soprattutto quelli legati all’intelligenza artificiale. Soffre ciò che vive di debito.
La spiegazione sta nei rendimenti. Il Treasury trentennale ha toccato il 5,7%, il livello più alto dal 2002, e il decennale è arrivato al 5,36% prima di ritracciare dopo un’asta da 39 miliardi di dollari accolta bene, chiudendo a 5,28%. Con il Brent di nuovo sopra i $100, costo del capitale e inflazione si sono rifatti sentire. Senza quell’asta, probabilmente, avremmo raccontato un’altra seduta.
I verbali della Fed pubblicati ieri aggiungono poco a quanto avevamo analizzato il 17 settembre. La maggioranza dei partecipanti considera appropriato un altro rialzo entro dicembre, una direzione già indicata dai dot plot, mentre restano prevalenti i rischi al rialzo sull’inflazione. Il mercato continua, tuttavia, a ritenere improbabile un intervento già a ottobre. Più che una sorpresa, i minutes confermano il conflitto di una Fed che cerca di raffreddare un’economia ancora sostenuta da investimenti e produttività.
Attraversando l’Atlantico la reazione è stata molto più dura. Lo STOXX Europe 600 ha perso l’1%, ma a raccontare la seduta sono le banche: l’indice bancario europeo è sceso di oltre il 3%, per la seconda volta in una settimana dopo quello del 1° ottobre, e registrando il calo giornaliero -3,12% più pronunciato dal 4 maggio, quando le tensioni nello Stretto di Hormuz e il petrolio oltre $110 avevano riacceso i timori sull’inflazione e sui tassi della BCE.
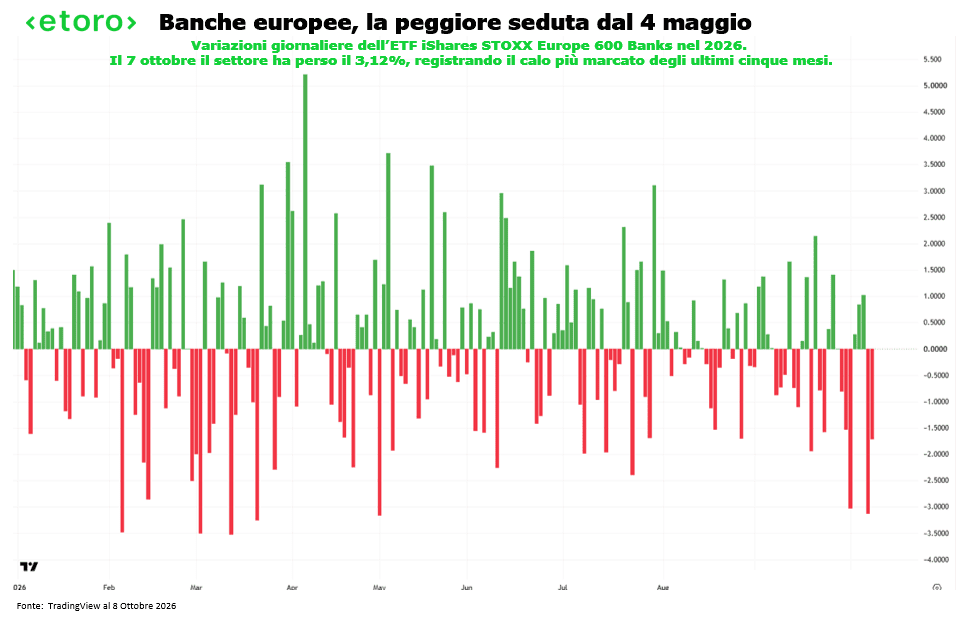
Société Générale e Deutsche Bank hanno ceduto circa il 5%, UniCredit e Intesa Sanpaolo intorno al 4%, BNP Paribas e BBVA tra il 3,5% e il 4%.
L’innesco è francese. Le tensioni fiscali tengono sotto pressione il debito sovrano, con lo spread OAT-Bund salito al momento di stesura a 140 punti base. Per una banca il debito del proprio Stato è anche un attivo di bilancio, e quando i rendimenti salgono perde valore. Ma se le vendite colpiscono insieme istituti francesi, tedeschi, spagnoli e italiani, vuol dire che gli investitori guardano oltre il solo rischio francese, soprattutto in un’Europa dove diversi Paesi hanno debiti elevati e margini sempre più stretti. L’Italia è uno di questi. Lo spread BTP-Bund ha chiuso a 116 punti base, con il decennale intorno al 4,64%, e Piazza Affari è stata tra le peggiori, con il FTSE MIB a -2,5%, complice la sua maggiore esposizione al comparto finanziario.
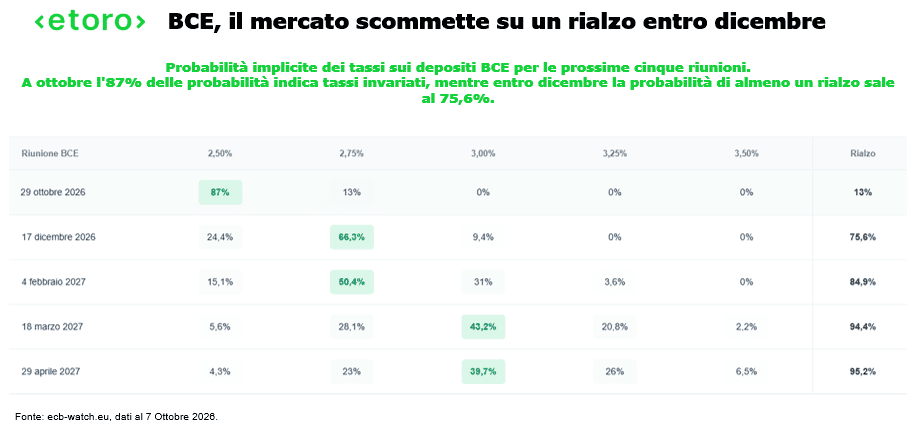
Oggi l’attenzione si sposterà sui verbali della BCE, relativi alla riunione di settembre. Dopo il rialzo di 25 punti base, il mercato sembra concedere a Francoforte il tempo di aspettare. Appena il 13% di probabilità di un nuovo aumento a ottobre, ma il 75,6% di vedere il tasso sui depositi sopra il 2,50% entro dicembre.
Il problema, però, è che le pressioni sono più d’una e si alimentano a vicenda. L’energia rilancia l’inflazione, e un euro sotto 1,12 sul dollaro rende più cara quella importata e pagata in valuta americana. I conti francesi riaccendono i dubbi sui debiti pubblici. Gli spread che si allargano irrigidiscono da soli le condizioni finanziarie, proprio mentre la BCE deve decidere quanto restringerle ancora. Il governatore della Banque de France ha definito seria la situazione ma ha escluso la necessità di un aiuto di Francoforte, mentre l’OAT continuava a pagare un premio più alto.
I verbali odierni ci diranno quanto il Consiglio direttivo fosse già preoccupato a settembre dalla persistenza dello shock energetico. Molto meno ci diranno delle tensioni sugli spread, esplose nelle settimane successive. Quanto spazio ha quindi la BCE per contrastare l’inflazione senza aumentare ulteriormente la pressione sui debiti pubblici più vulnerabili resta il principale quesito.