
Il sole, prima o poi, torna dopo ogni tempesta. A Wall Street è tornato ieri.
Lo S&P 500 ha, infatti, segnato il suo nuovo massimo storico dopo 36 sedute di assenza. L’ultimo record risaliva al 13 agosto.
Nel frattempo, il quadro macroeconomico e geopolitico sembrava aver allestito il perfetto manuale di tempesta perfetta. Il Treasury decennale che superava, e che continua a scambiare sopra, il 5%. Il petrolio tornato sopra i $100 al barile. La Federal Reserve che alzato i tassi per la prima volta in oltre tre anni. La geopolitica tornata a dettare l’agenda e, per qualche settimana, il mercato ha ricominciato persino a chiedersi se il prossimo problema sarebbe arrivato dall’inflazione, dai tassi o dalla crescita. E, come se non bastasse, persino sul fronte dell’AI, simbolo della corsa senza freni, l’invito a rallentare lo sviluppo dei modelli di frontiera.
Vista così, sembrerebbe quasi di aver attraversato una tempesta. Eppure, il massimo drawdown dell’indice in tutto questo periodo è stato appena del 3,39%. Chiamarla tempesta, guardando il grafico dello S&P 500, diventa quasi difficile. Assomiglia di più a qualche ora di pioggia.
Certo, basta scendere sotto la superficie perché il quadro cambi. L’S&P 500 equal weight resta ancora circa il 5% sotto i propri massimi. Ma questa frattura tra indice e mercato sottostante l’abbiamo raccontata più volte, anche recentemente (qui alcuni link blog Wall Street è ai massimi, ma il tuo portafoglio soffre? e Settembre è finito. Ma il mercato medio è sparito)
Oggi la domanda interessante è un’altra: chi ha riportato lo S&P 500 sui massimi?
Per scoprirlo possiamo riaprire un vecchio album di famiglia. Le Magnificent Seven.
Anche MAGS, l’ETF che raccoglie le sette grandi protagoniste dell’ultimo ciclo rialzista, ieri ha aggiornato il proprio massimo storico. XMAG, che rappresenta invece lo S&P 500 senza le Magnificent Seven, resta ancora circa il 3,7% sotto il record del 14 agosto.
Eppure, se guardassimo soltanto alla performance da inizio anno, rischieremmo di raccontare la storia sbagliata. XMAG guadagna infatti circa il 14,7% YTD, contro l’11% di MAGS e circa il 14% dello SPY. La conferma di quel famoso allargamento della partecipazione che per mesi il mercato aveva atteso.
Poi restringiamo però la finestra. Negli ultimi tre mesi MAGS ha guadagnato circa il 13%, lo SPY il 3,9%, XMAG ha invece perso lo 0,15%.
E se prendiamo proprio il 14 agosto, giorno dell’ultimo massimo precedente dello S&P 500, la distanza diventa ancora più evidente: MAGS +8,26%, SPY +0,35%, XMAG -2,41%.
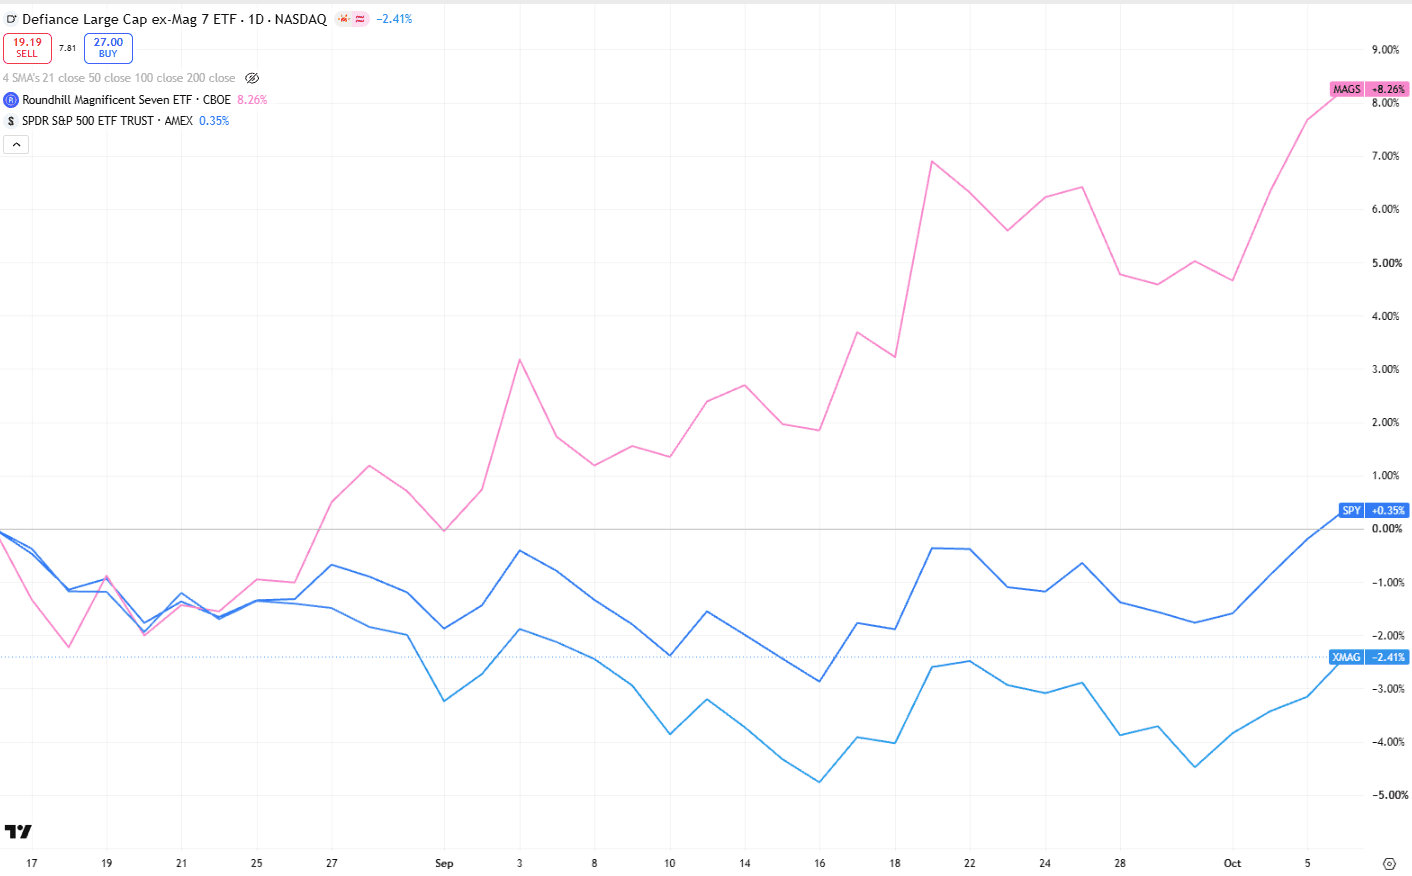
Wall Street è quindi tornata dove era 36 sedute fa. Ma non ci è tornata con gli stessi passeggeri.
Da metà agosto Meta ha guadagnato circa il 25%, Tesla l’11,2%, Apple poco più del 9%. Nvidia, invece, continua a essere la protagonista dell’intero 2026: circa +28,5% da inizio anno, nuovo massimo storico ieri e una capitalizzazione arrivata intorno ai $5,7 trilioni. Su questo titolo in particolare i trilioni rischiano di diventare semplici pietre miliari. Nvidia aveva superato i $3 trilioni il 12 maggio 2025. I $4 trilioni il 10 luglio. I $5 trilioni il 29 ottobre. Ora la domanda quasi inevitabile è: quanto manca ai $6 trilioni?
Ma anche qui sarebbe troppo semplice parlare del ritorno delle Magnificent Seven. Perché, in realtà, sette magnifiche come gruppo non lo sono più da tempo. Nvidia è su nuovi massimi. Apple ha aggiornato il proprio record il 25 settembre. Gli altri sono ancora indietro. Tesla non segna un nuovo massimo da 197 sedute ed è circa il 23% sotto il picco. Amazon manca l’appuntamento da 45 sedute ed è circa il 10% sotto. Alphabet è distante circa il 14%, Meta il 7%, Microsoft poco meno del 5%.
Nel frattempo, sono comparsi altri nomi. Sandisk. Micron. AMD. Intel. Dell. Marvell. Lumentum, per citarne alcuni. E forse è proprio qui che la fotografia diventa più interessante. La concentrazione non è scomparsa. Ha cambiato composizione.
I sette maggiori contributori alla performance dello SPY quest’anno sono Nvidia, Apple, Micron, AMD, Intel, Microsoft e Amazon. Insieme pesano circa il 30% dell’indice, ma hanno generato all’incirca 825 punti base dei 1.514 punti base di rialzo complessivo dello S&P 500. Circa il 55% della performance.
Il confronto con la classifica tradizionale è ancora più curioso. I sette titoli con il peso maggiore nello SPY (Nvidia, Apple, Microsoft, Amazon, Alphabet e Broadcom) rappresentano circa il 33% dell’indice, quindi più dei sette maggiori contributori, ma hanno prodotto soltanto circa il 38% del rialzo complessivo. Essere grandi e guidare il mercato, quindi, non sono più necessariamente la stessa cosa. Wall Street continua ad affidarsi a pochi motori, ma alcuni di quei motori sono cambiati. E soprattutto la leadership si è spostata ancora più chiaramente verso semiconduttori, hardware e infrastruttura legata all’AI.
Il mercato è tornato sui massimi con un indice che, visto da lontano, sembra lo stesso. Da vicino, però, ha già cambiato volto.
E mentre l’S&P 500 torna a guardare tutti dall’alto, oggi arriva un’altra fotografia che rischia di essere già invecchiata prima ancora di essere pubblicata.
Quella della Federal Reserve. I verbali della riunione del 15 e 16 settembre ci racconteranno oggi il confronto interno al FOMC nel giorno del primo rialzo dei tassi in oltre tre anni.
Ma da allora il mercato ha già cambiato idea più di una volta. A inizio settembre attribuiva circa il 19% di probabilità a un secondo rialzo da 25 punti base alla riunione successiva. Poi quella probabilità è salita fino al 71%. Oggi siamo nuovamente dall’altra parte: circa il 78% delle probabilità implicite indica tassi invariati.
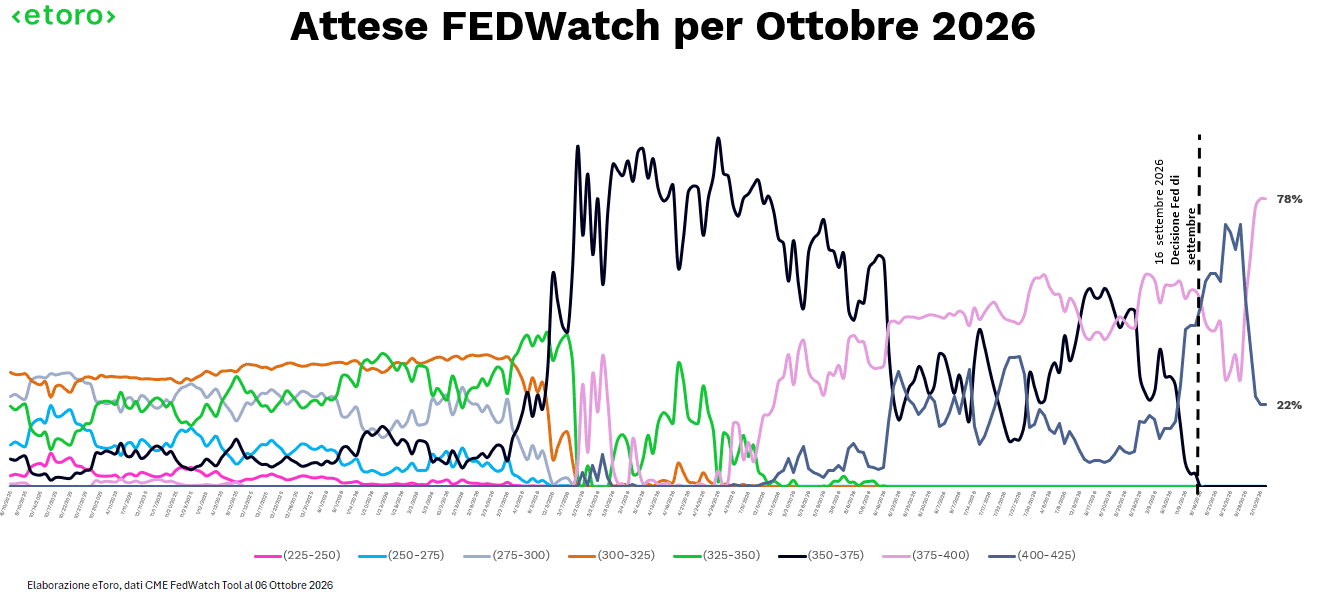
In poco più di un mese siamo passati da una Fed che poteva aspettare, a una Fed costretta a rialzare, poi a una Fed che sembrava pronta a farlo nuovamente e infine a una Fed che il mercato pensa possa fermarsi.
Nel mezzo sono cambiati inflazione, Treasury, petrolio e mercato del lavoro. È cambiato soprattutto il peso che gli investitori hanno deciso di attribuire, giorno dopo giorno, a ciascuno di questi elementi. Ecco perché i verbali di oggi hanno un limite particolare.
Ci diranno con grande precisione cosa pensava la Federal Reserve tre settimane fa. Molto meno cosa farà tra tre settimane.