
Chi l’ha detto che le cattive notizie sono sempre cattive?
Venerdì gli Stati Uniti hanno comunicato di aver creato appena 29.000 posti di lavoro a settembre, contro i circa 90.000 attesi. Bisogna tornare al 2017 per trovare un settembre con una prima lettura peggiore.
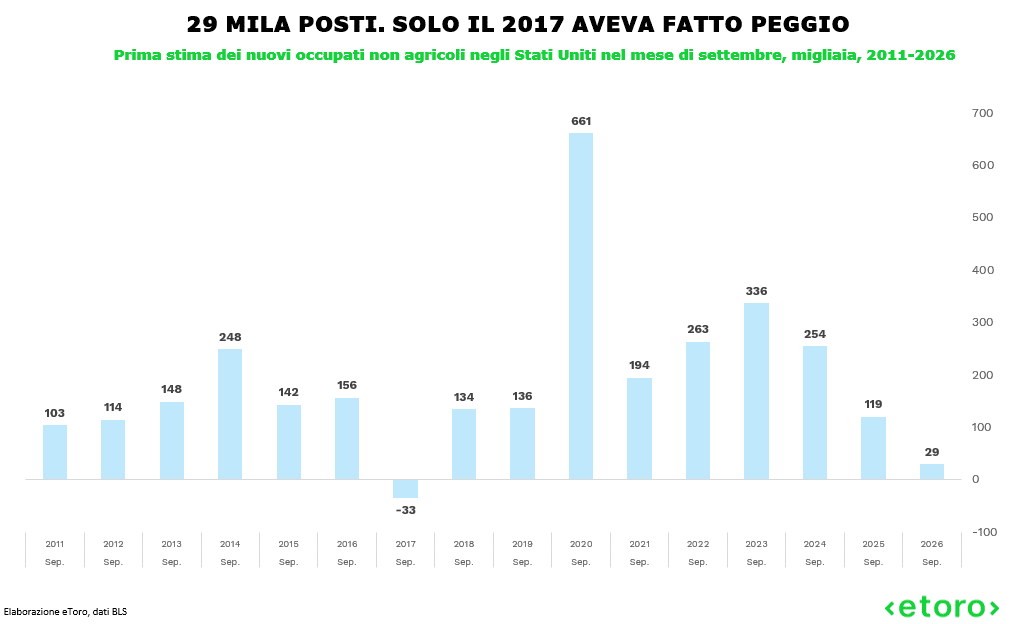
Ma il dato più interessante forse non è nemmeno quello appena pubblicato. Agosto è stato rivisto da 162.000 a 133.000, luglio è finito addirittura a -10.000. In due revisioni sono scomparsi altri 60.000 posti.
Il Nasdaq ha risposto segnando il ventunesimo massimo storico dell’anno.
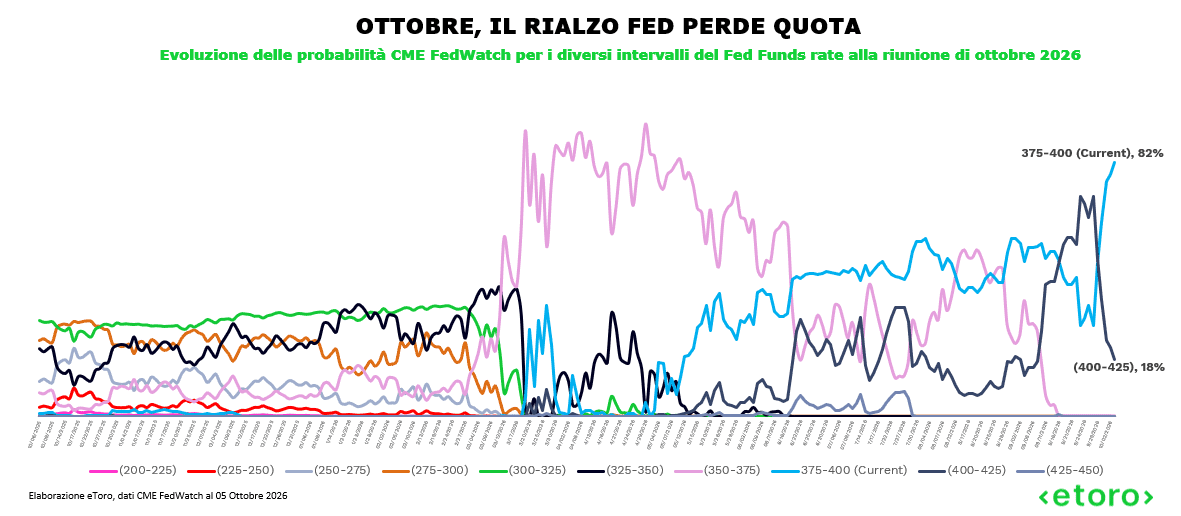
Fin qui nulla di particolarmente nuovo. È il classico bad news is good news che accompagna Wall Street da quando la Federal Reserve ha ricominciato ad alzare i tassi. Se il mercato del lavoro rallenta, Warsh ha meno ragioni per intervenire ancora. Una settimana fa i future attribuivano circa il 71% di probabilità a un rialzo in ottobre. Oggi quella probabilità, dati CME FedWatch, è scesa sotto il 20%.
C’è però un prezzo che venerdì non si è comportato come avrebbe dovuto. Appena uscito il dato sui payroll, il rendimento del Treasury decennale è sceso fino al 5,155%. La reazione più logica. Meno occupazione, salari più deboli, meno Fed. Poche ore dopo rendeva nuovamente il 5,28%.
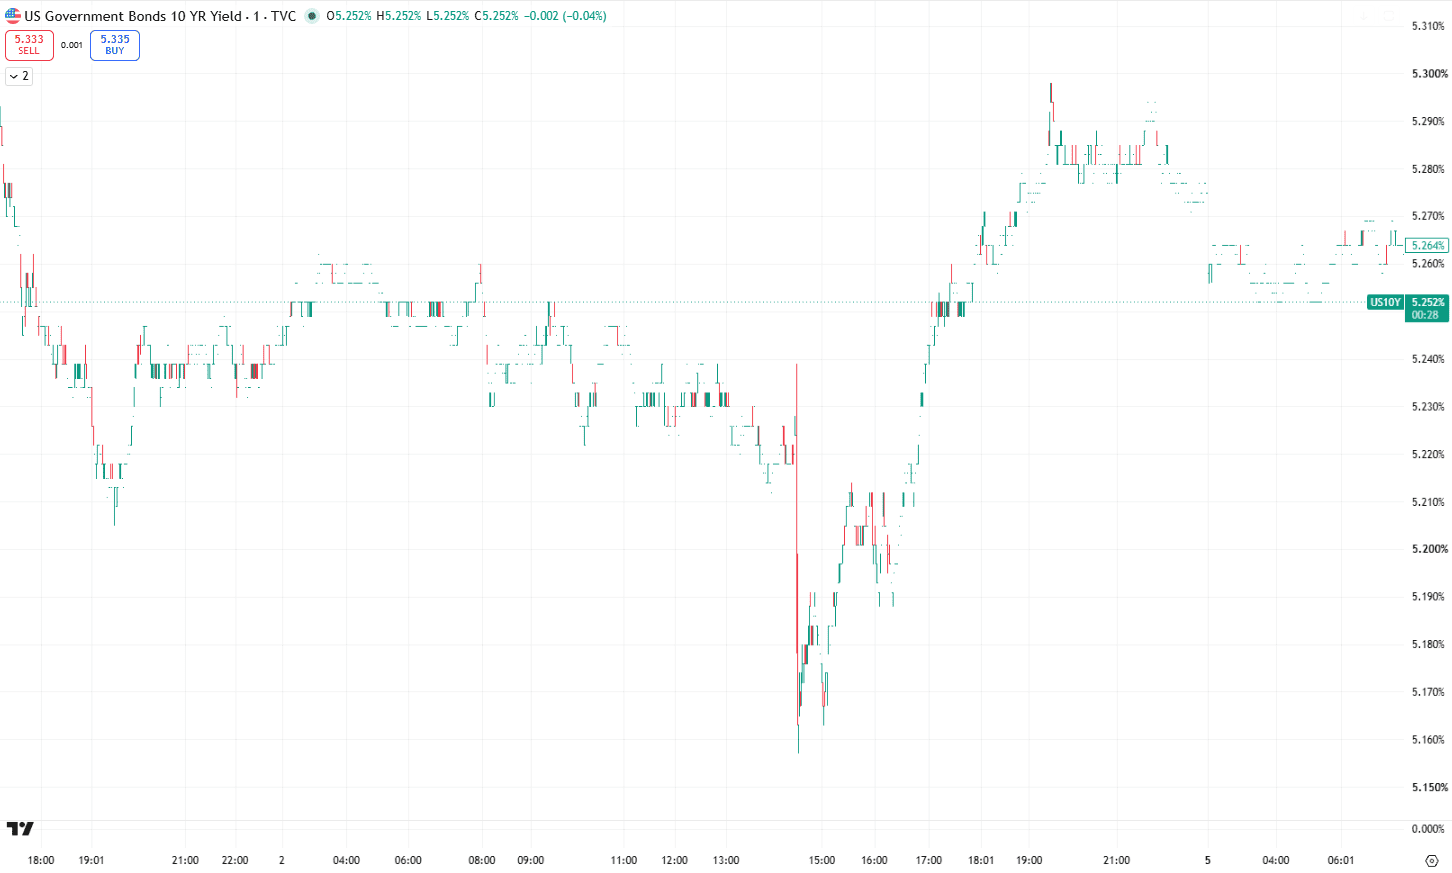
Venerdì avevamo chiuso il Daily proprio su questo punto. Se payroll e salari più morbidi non fossero riusciti a spingere stabilmente più in basso il decennale, sarebbe diventato difficile continuare a spiegare quei rendimenti soltanto con la Federal Reserve.
Oggi abbiamo avuto una prima risposta.
Il mercato del lavoro americano sta rallentando. Ventinovemila posti sono pochi e diventano ancora meno se inseriti in una media 2026 che ormai viaggia intorno alle 68.000 unità mensili (sebbene comunque in rialzo rispetto alle 42mila dello scorso anno). Le imprese assumono meno, ma continuano anche a licenziare meno. Anche la disoccupazione al 4,2% va letta insieme alla partecipazione alla forza lavoro, che è salita. Non c’è, per ora, il classico deterioramento in cui occupazione, consumi e attività economica cedono insieme.
Anzi. Ad agosto i consumi reali sono aumentati dello 0,6% e del 2,6% rispetto a un anno prima. Il PIL del secondo trimestre è stato rivisto dall’1,5% al 2,2% annualizzato. L’ISM manifatturiero di settembre è a 54,5, con produzione a 56,7 e nuovi ordini a 55,3. Il sottoindice dei prezzi è però salito da 71,1 a 77,9.
Forse è proprio quest’ultimo numero ad aiutare a capire il 5,28%.
Il PCE headline di agosto è ancora al 3,4%, il core al 3%. Venerdì si è aggiunto un altro dato: i salari sono cresciuti del 3% rispetto a un anno fa. Crescono cioè meno dell’inflazione headline.
Il consumatore americano continua quindi a spendere senza avere più lo stesso contributo dal salario reale. L’economia rallenta, ma non abbastanza da convincere chi presta denaro per dieci anni che il problema dell’inflazione sia definitivamente alle spalle. E nel frattempo Washington continua a dover finanziare quantità enormi di debito.
Il risultato è che venerdì il mercato ha praticamente quasi cancellato il rischio di un altro intervento Fed e non è comunque riuscito a tenere il decennale lontano dal 5,3%.
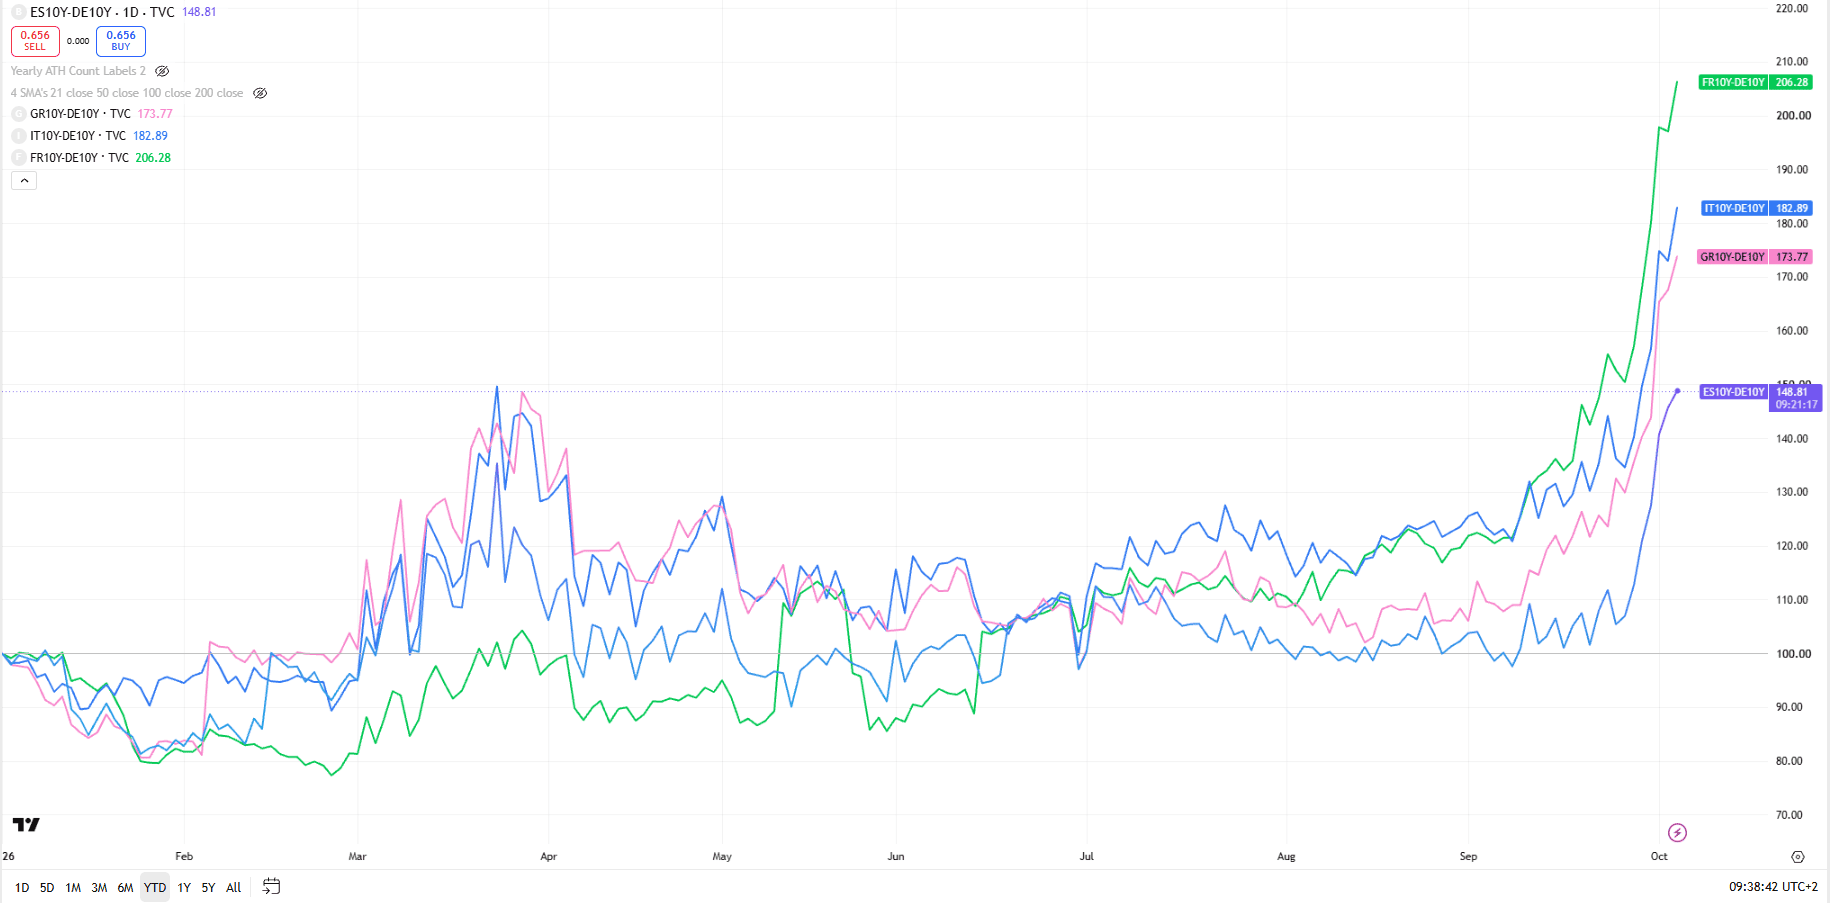
Ma non è un problema solo americano. Dall’altra parte dell’Atlantico, partendo da condizioni molto diverse, il mercato sta facendo la stessa domanda: quanto bisogna pagare qualcuno perché compri il tuo debito?
Giovedì la Francia ha collocato quattro OAT con scadenze comprese tra il 2036 e il 2048. I rendimenti medi sono stati 4,93%, 4,97%, 5,06% e 5,40%.
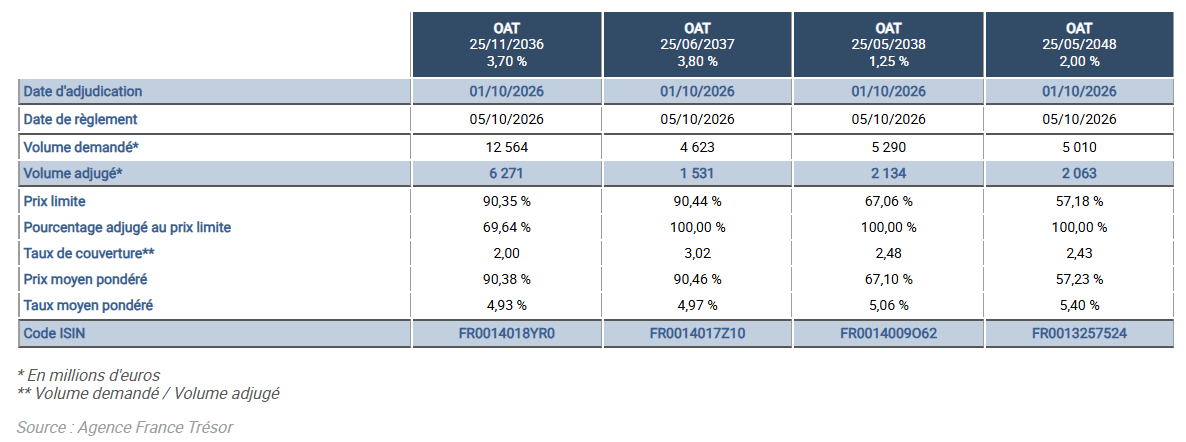
La domanda c’è stata. I bid-to-cover sono stati compresi tra circa due e tre volte. Nessuno sta smettendo di comprare debito francese, ma l’esito certifica un deciso rialzo del rendimento marginale richiesto dal mercato per assorbire duration sovrana francese.
Per anni il BTP-Bund è stato la misura quasi automatica della temperatura dell’eurozona: l’Italia il rischio, la Germania il riferimento. Oggi quella fotografia dice molto meno.
La Francia deve portare avanti un aggiustamento fiscale mentre il quadro politico rende difficile persino concordare come farlo. Il deficit dovrebbe rimanere intorno al 5% del PIL anche nel 2027. Il rendimento richiesto sul suo debito si è avvicinato a livelli che fino a poco tempo fa avremmo associato a ben altri emittenti europei.
L’Italia arriva da qualche numero migliore. La previsione di crescita per il 2026 è stata alzata all’1% e il deficit dovrebbe rimanere intorno al 3% quest’anno, con la possibilità di uscire dalla procedura europea per deficit eccessivo.
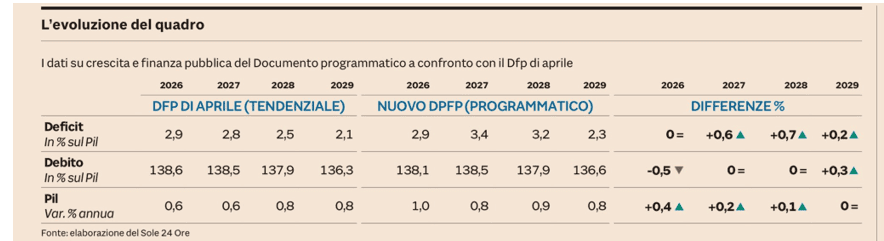
Poi si passa al 2027. Il deficit è previsto al 3,5% e il debito dovrebbe salire dal 138,1% al 138,6% del PIL. La discesa arriverebbe soltanto successivamente: 137,7% nel 2028 e 136,3% nel 2029.
Crescere dell’1% è meglio che crescere dello 0,6%. Per chi compra BTP rimangono però due numeri molto meno sofisticati: quanto debito dovrà essere rifinanziato e quanto costerà farlo. In Francia la domanda è ormai simile.
Da questa mattina anche la Spagna entra nel conto per una ragione diversa. Sánchez ha convocato elezioni anticipate per il 29 novembre dopo che il Parlamento ha bocciato il piano del governo sulla casa. È quasi il caso opposto rispetto alla Francia: la Spagna arriva alle elezioni con la crescita più forte tra le principali economie europee. Ma arriva anche con un governo di minoranza che dal 2023 non è riuscito ad approvare un solo bilancio durante questa legislatura. La Germania resta il titolo rifugio dell’area euro, pur aumentando la spesa pubblica e attraversando un ciclo politico interno più agitato.
Non siamo nel 2011. E cercare a tutti i costi una nuova crisi dell’euro probabilmente impedirebbe di vedere quello che sta già succedendo. Il mercato sta semplicemente tornando a fare differenze. Tra Francia e Germania. Tra Italia e Germania. Tra crescita spagnola e rischio politico. Tra il Bund di ieri, figlio della disciplina fiscale tedesca, e quello di un Paese che ha deciso di spendere molto di più.
E l’euro?
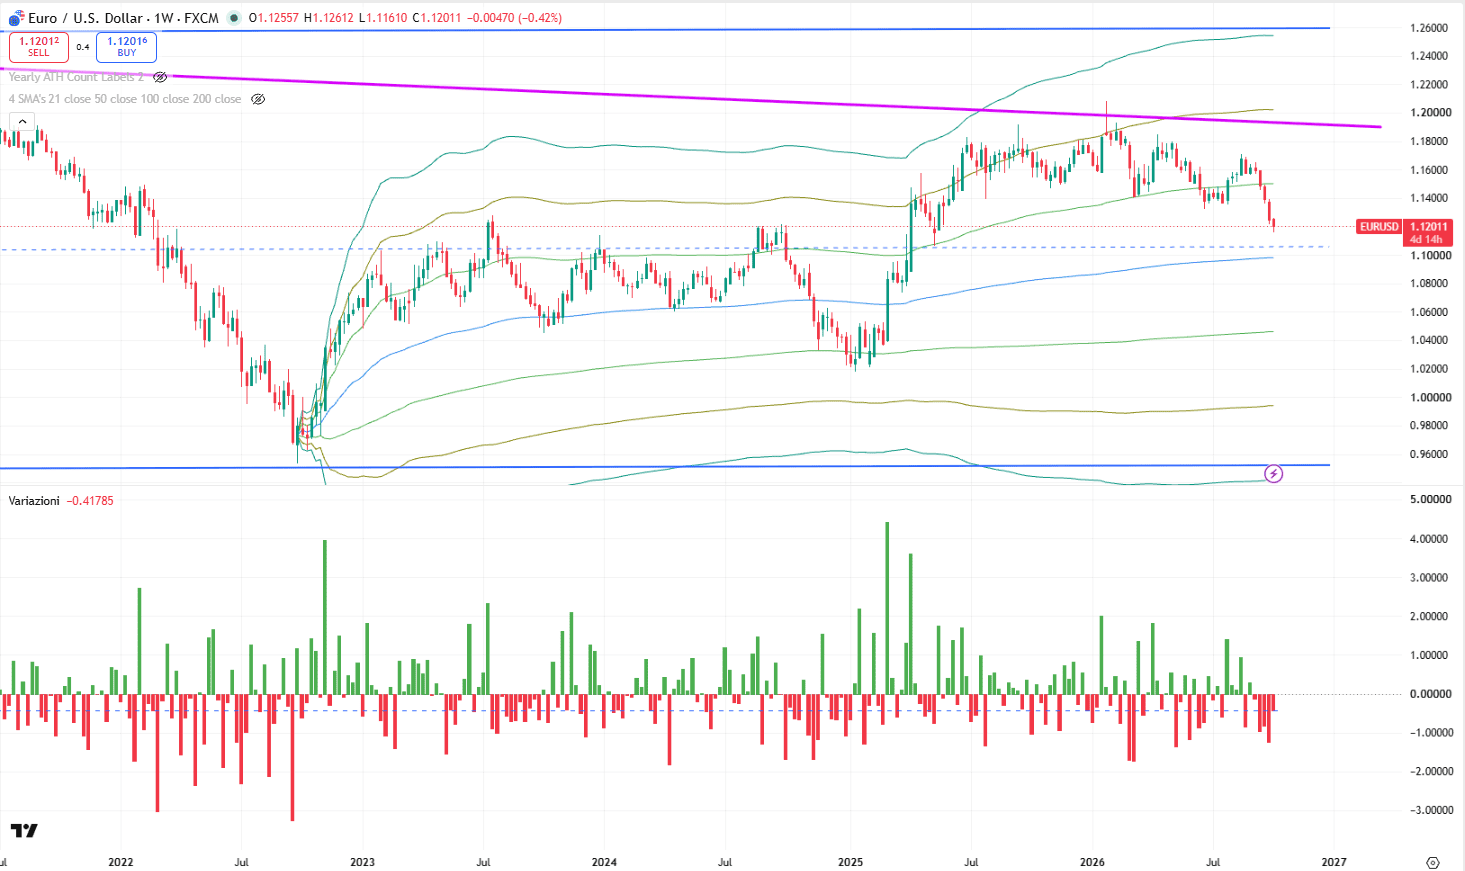
Stamattina EUR/USD è sceso fino a 1,116, il livello più basso da maggio 2025. Dopo la quarta settimana consecutiva di ribasso dell’euro. E soprattutto la moneta unica non sta perdendo terreno soltanto contro il dollaro.
Qualche mese fa una delle domande più popolari sui mercati era chi avrebbe continuato a comprare dollari. La dedollarizzazione sembrava offrire una risposta quasi inevitabile alla combinazione di deficit americano, politica commerciale e ricerca di alternative agli asset statunitensi. Un ragionamento che aveva, e ha ancora, argomenti seri.
Aveva però bisogno di una seconda metà. Se vendo dollari, cosa compro?
L’euro era uno dei candidati più ovvi. Oggi lo è un po’ meno. L’inflazione dell’area euro è salita dal 3,2% di agosto al 3,8% di settembre. La componente core è al 2,5%, ma l’energia corre del 18,8%. In Italia il dato armonizzato è arrivato al 4,1% e nei giorni scorsi abbiamo visto che più della metà dell’inflazione nazionale arrivava proprio dall’energia.
Un euro più debole, visto da Francoforte, Milano o Parigi, non produce quindi soltanto esportazioni più competitive. Produce anche energia più cara. Ed è una complicazione per la BCE. Se l’euro continua a perdere terreno mentre OAT-Bund e BTP-Bund si allargano, avremo qualcosa di diverso da una semplice storia Fed-BCE. Il cambio starebbe iniziando a muoversi nella stessa direzione del premio richiesto per detenere alcuni asset europei.