
Si fa fatica a restare aggiornati sui mercati. Ancora di più a decidere da dove iniziare.
Da Wall Street, dove lo S&P 500 ha interrotto tre sedute consecutive in flessione e Accenture è balzata del 15,8%? Dall’Europa, dove lo STOXX Europe 600 ha perso l’1,3%, le banche il 3,7% e il FTSE MIB il 2,2%?
Dallo spread BTP-Bund, tornato sopra quota 120 con un allargamento di circa 15 punti base in una sola seduta? Dal decennale francese arrivato al 4,92%? Oppure dal Brent, nuovamente sopra i 100 dollari?
E in mezzo c’è Nike, che perde vendite mentre recupera margini.
Il problema, insomma, non è trovare qualcosa di cui parlare. È capire quale di questi movimenti racconti meglio ciò che sta cambiando sui mercati.
Forse conviene partire dall’Europa, dove tornano a parlare i bond
Lo STOXX Europe 600 ha perso ieri l’1,3%, la peggiore seduta dal 9 settembre e un ritorno sui minimi da oltre tre mesi. Le banche europee hanno fatto molto peggio: -3,7%, il calo giornaliero più marcato da marzo. Il CAC 40 ha ceduto l’1,6%, il FTSE 100 l’1,7%, il DAX circa l’1% e il FTSE MIB il 2,2%.
La Francia è diventata il punto più visibile della tensione. Société Générale ha perso oltre il 5%, portando la distanza dai massimi oltre il 20%, mentre il rendimento dell’OAT decennale ha raggiunto il 4,92%, sui livelli più elevati dal 2002.
Sarebbe però riduttivo raccontare quella di ieri come una storia soltanto francese. Le vendite hanno infatti attraversato buona parte del sistema bancario europeo. NatWest ha perso oltre il 5% nel Regno Unito, mentre la pressione ha coinvolto Lloyds, Santander e CaixaBank in Spagna, Alpha Bank e National Bank in Grecia e il comparto italiano.
Il denominatore comune ieri era soprattutto nei bond. La presentazione del bilancio francese per il 2027 non è riuscita a tranquillizzare il mercato. Parigi punta a riportare il deficit al 5% del PIL e prevede emissioni a medio-lungo termine per 340 miliardi di euro, al netto dei riacquisti. E il movimento non si è fermato agli OAT. Il rendimento del BTP decennale è salito intorno al 4,69%, mentre lo spread con il Bund ha superato quota 120. Il livello in sé non rappresenta qualcosa di eccezionale. La velocità con cui ci siamo arrivati, invece, merita attenzione.
L’allargamento giornaliero è stato vicino ai 15 punti base. Movimenti di questa dimensione erano diventati rari e riportano alla memoria fasi in cui il mercato discriminava con molta più decisione tra i diversi debiti sovrani europei.
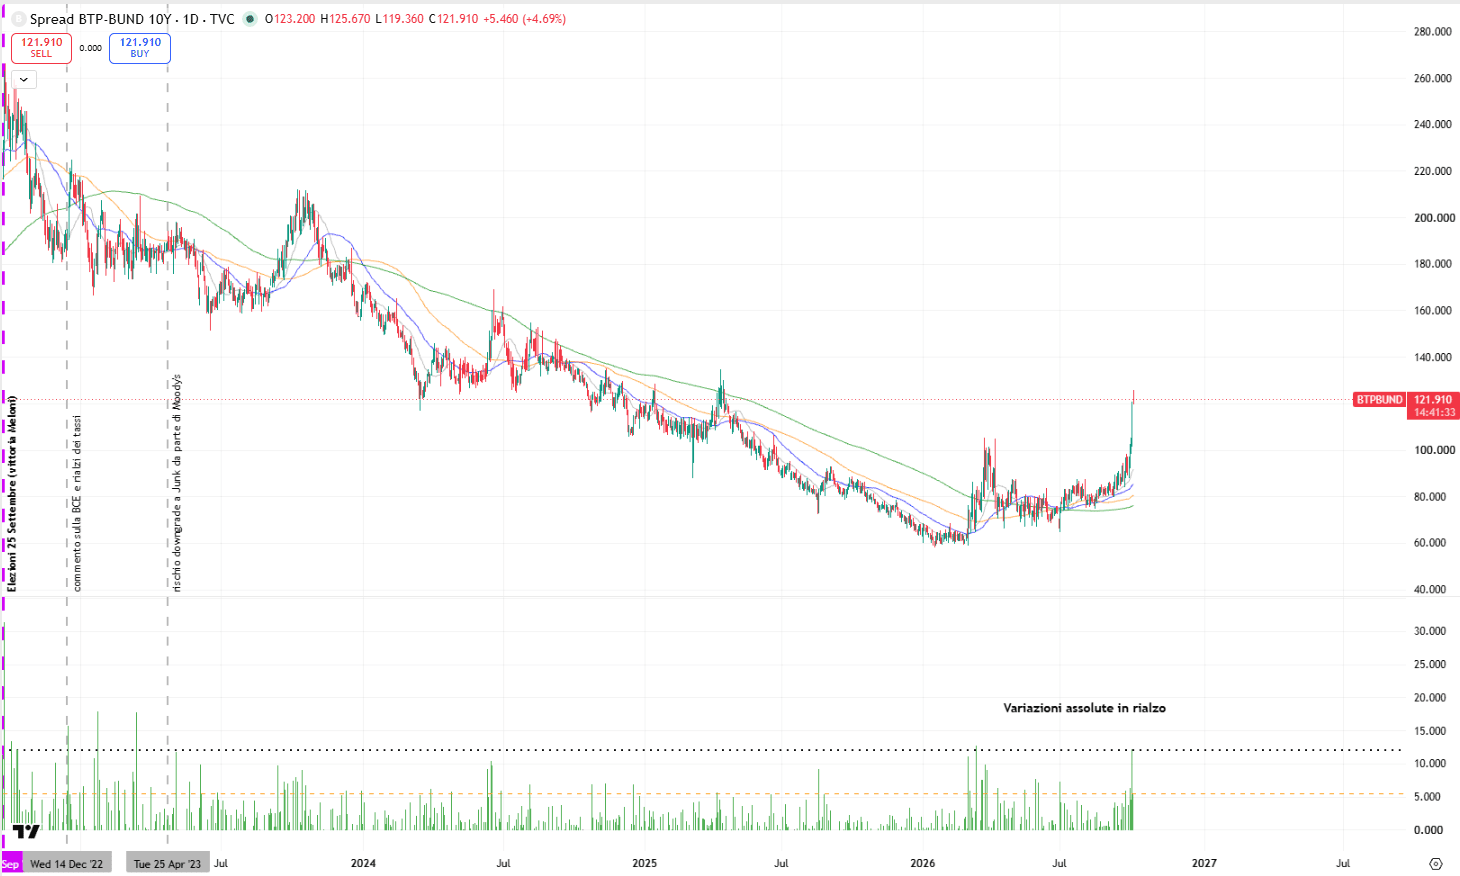
Per anni siamo stati abituati a leggere quasi automaticamente l’allargamento del BTP-Bund come un aumento del “rischio Italia”. Ieri la fotografia direi come era più articolata.
Il Bund è tornato a comportarsi da rifugio, mentre OAT, BTP e altri governativi fiscalmente più esposti venivano venduti. Il mercato sembra quindi tornato a chiedere premi differenti per finanziare Stati con traiettorie fiscali differenti.
La Francia è entrata pienamente nella discussione sul rischio fiscale europeo. Il Regno Unito affronta a sua volta pressioni sul costo del debito. L’Italia rimane esposta per dimensione dello stock e necessità di rifinanziamento, ma non è più necessariamente l’origine di ogni tensione. Questo non rende il BTP meno vulnerabile.
Un rendimento BTP vicino al 4,7% significa un costo progressivamente più elevato sulle nuove emissioni. Per chi possiede titoli già emessi significa invece prezzi più bassi, con un impatto tanto maggiore quanto più lunga è la duration. A quel punto diventa più semplice capire perché ieri bond e banche si siano mossi insieme.
Anche Piazza Affari racconta la stessa storia da un’altra angolazione. Il -2,2% del FTSE MIB riporta l’indice a testare quell’area di massimi che era riuscito a superare dopo circa vent’anni. Con il peso del settore finanziario sul listino italiano, il collegamento tra BTP, costo del capitale e azionario diventa particolarmente diretto.
Proprio mentre OAT, BTP e banche europee finiscono sotto pressione, Mario Draghi lancia un nuovo monito. Il numero che ha messo sul tavolo è 130%.
Se i governi europei finanziassero l’aumento della spesa senza ulteriori misure di risanamento o riforme, il debito europeo potrebbe raggiungere in media il 130% del PIL entro il 2040.
Il punto non è tanto stabilire oggi se l’Europa arriverà davvero a quei livelli. È capire l’equazione che c’è dietro.
Se l’Europa può controllare sempre meno il tasso d’interesse globale, può ancora provare a intervenire sulla crescita. Ed è qui che torna l’intelligenza artificiale.
Una sua rapida adozione potrebbe aggiungere, secondo le stime citate da Draghi, fino a 0,4 punti percentuali alla crescita della produttività totale dei fattori nel prossimo decennio. Riforme interne e completamento del mercato unico potrebbero aggiungere circa un altro mezzo punto percentuale all’anno.
Mezzo punto di crescita in più sembra poco. Mantenuto per anni, cambia invece sensibilmente la traiettoria del rapporto debito/PIL.
Ed è curioso che, quasi contemporaneamente, Wall Street stesse festeggiando proprio una società che vive della complessità necessaria a portare l’AI dentro le aziende. Accenture ha guadagnato il 15,8%, risultando il miglior titolo dello S&P 500 dopo la pubblicazione dei conti. La società prevede per il 2027 una crescita dei ricavi compresa tra il 3% e il 6%. Ricavi e ordini hanno superato le attese, ma il dato interessante non è soltanto quanto abbia guadagnato il titolo. È perché il mercato abbia reagito così.
Accenture era diventata uno dei simboli della paura che l’intelligenza artificiale potesse disintermediare la consulenza. Se un modello riesce a scrivere codice, analizzare documenti, produrre report e automatizzare attività che prima richiedevano ore di lavoro umano, la conclusione più immediata è che serviranno meno consulenti.
I conti suggeriscono una relazione meno lineare. Implementare l’intelligenza artificiale significa anche riorganizzare dati, integrare sistemi, modificare processi, costruire infrastrutture e decidere dove abbia realmente senso utilizzare la tecnologia. Più AI significa automazione. Ma significa anche più complessità. E la complessità crea domanda di consulenza.
Poi c’è Nike. Ricavi -4%. Nike Direct -8%. Digitale -13%. Margine lordo +60 punti base, al 42,8%.
L’azienda sta recuperando efficienza prima di aver recuperato domanda. Le scorte sono diminuite del 3%, la gestione dei costi sta migliorando e il margine lordo ha recuperato terreno. Sono tutte variabili sulle quali il management può intervenire direttamente.
Molto più difficile è intervenire sulla voglia del consumatore di comprare un paio di Nike anziché Adidas, Asics, On, Hoka o uno dei marchi che negli ultimi anni hanno conquistato spazio proprio mentre il gigante americano perdeva parte della propria centralità. La società può ridurre le promozioni, migliorare gli inventari, razionalizzare la distribuzione e tagliare i costi. E infatti il margine sta rispondendo. Ma se le vendite digitali scendono del 13% e Nike Direct dell’8%, il problema competitivo rimane.
La guidance lo conferma. Il gruppo prevede una contrazione dei ricavi “high single digit” nell’esercizio 2027 e un EPS adjusted compreso tra 1,15 e 1,35 dollari. Contemporaneamente punta a ottenere 2,5 miliardi di dollari di risparmi entro il 2031, affrontando circa un miliardo di costi di ristrutturazione e nuovi tagli occupazionali. È una strategia che può proteggere gli utili. La domanda è se possa ricostruire il desiderio. Il tutto mentre il titolo crolla ad oltre l’80% dai suoi massimi.
E poi il Brent torna sopra 100. Come se bond, banche e trimestrali non bastassero, è tornato anche un rischio che l’Europa conosce bene.
L’energia. Il Brent ha superato i 100 dollari al barile, sostenuto dalle nuove tensioni geopolitiche in Medio Oriente. Il Pentagono avrebbe rafforzato la propria presenza militare nella regione, mentre negli Stati Uniti è tornata la discussione sulle possibili mosse nei confronti dell’Iran. A questo si aggiunge la sospensione delle esportazioni cinesi di carburanti per ottobre.
E questo arriva in un momento poco favorevole. L’Europa sta già affrontando rendimenti sovrani più elevati. L’euro è sceso sotto 1,13 dollari. Il petrolio torna sopra 100. Tre movimenti che si alimentano a vicenda: energia importata più cara, maggiore pressione sull’inflazione e meno libertà per la BCE proprio mentre il costo del debito sta aumentando.
Ed è con questa fotografia che arrivano i due appuntamenti più importanti della giornata.
Alle 11:00 Eurostat pubblicherà la stima preliminare dell’inflazione di settembre. L’HICP è atteso al 3,6% annuo dal 3,2% di agosto, mentre l’inflazione core dovrebbe aumentare più moderatamente, dal 2,4% al 2,5%.
Il dato headline, però, rischia di essere meno interessante della sua composizione. Francia, Germania e Italia hanno già mostrato pressioni superiori alle attese, in buona parte riconducibili all’energia. L’Italia arriva alla pubblicazione europea con un’inflazione al 4,2%.
La distanza tra headline e core sarà quindi uno dei numeri da osservare. Un HICP al 3,6% accompagnato da un core sostanzialmente stabile racconterebbe soprattutto il ritorno di uno shock energetico. Per famiglie e imprese sarebbe comunque un problema, ma lascerebbe alla BCE qualche argomento per distinguere tra inflazione importata e pressione domestica.
Un core più forte cambierebbe invece la lettura. Significherebbe che il rincaro dell’energia sta iniziando a sovrapporsi a pressioni più diffuse proprio mentre i rendimenti sovrani stanno già salendo.
Poi toccherà agli Stati Uniti.
Il consenso guarda a circa 100 mila nuovi posti di lavoro a settembre, un tasso di disoccupazione intorno al 4% e salari medi orari in aumento dello 0,3% mensile. Gli indicatori che precedono il dato non hanno dato un messaggio univoco.
I JOLTS sono risultati inferiori alle attese. ADP, PMI e richieste di sussidio hanno invece mostrato un mercato del lavoro ancora resistente.
La parte lunga della curva americana è diventata uno dei punti più interessanti del mercato. Se un rapporto sul lavoro più debole riuscisse a riportare rapidamente verso il basso i rendimenti a lunga scadenza, avremmo una conferma del peso ancora esercitato dalle aspettative sulla Fed. Se invece il decennale rimanesse sotto pressione anche davanti a payroll e salari più morbidi, il messaggio sarebbe diverso.