
Il sacco di plastica nero arrivava a destinazione, veniva svuotato sul letto di una camera da letto e puntualmente filmato. Una montagna di capi d’abbigliamento ultra-economici, acquistati per pochi euro dopo aver attraversato mezzo pianeta a bordo di cargo aerei: è su questa ritmica visiva, il celebre “haul” diventato virale sui social media, che Shein ha edificato un impero del consumo globale.
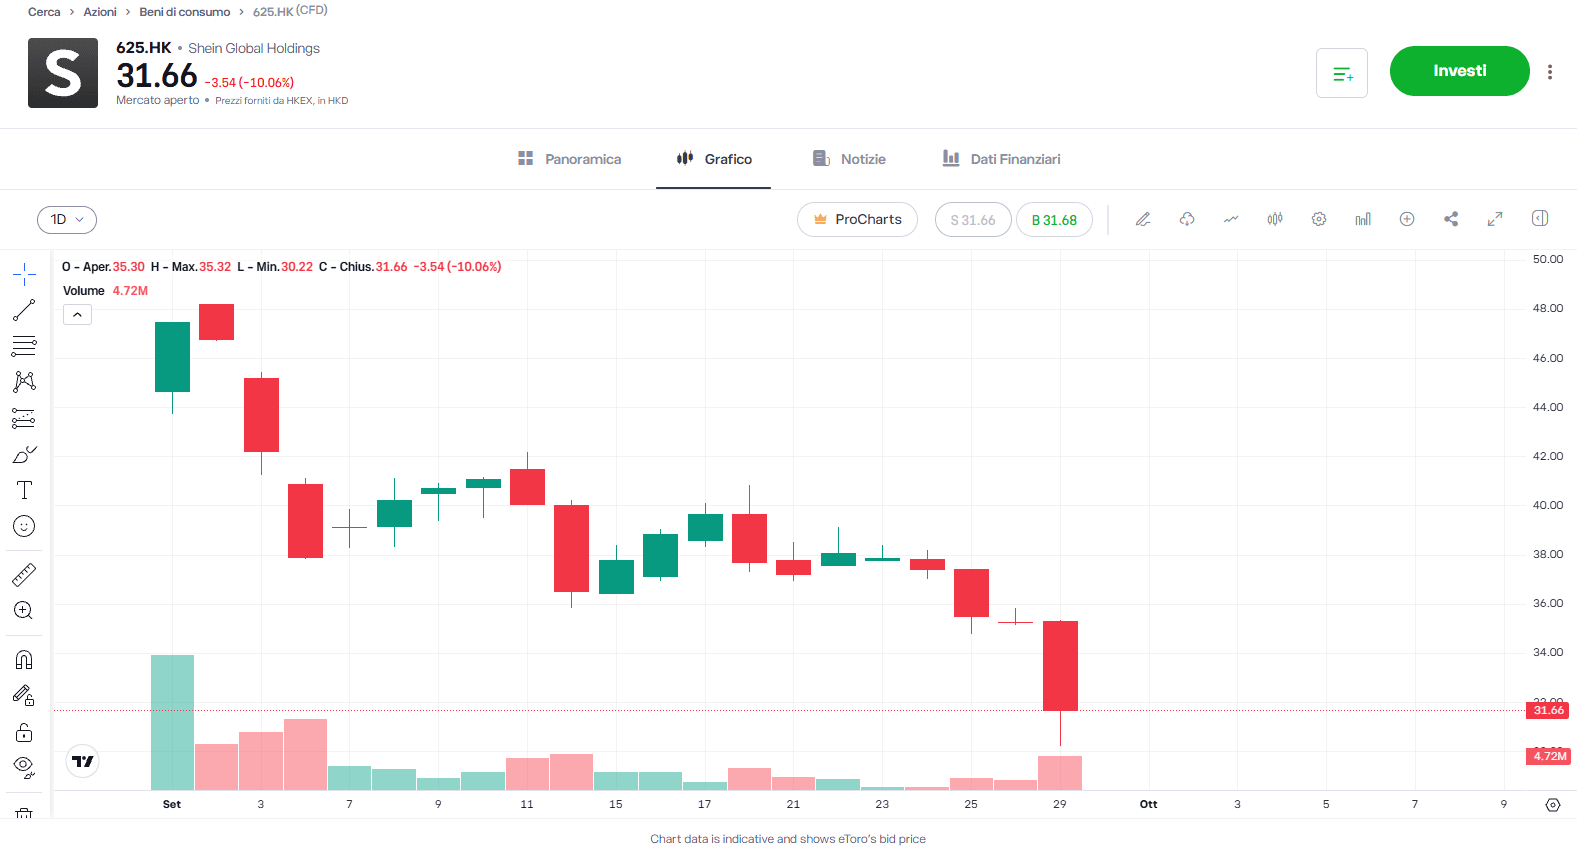
Ventotto giorni dopo essersi quotata a Hong Kong, però, Shein presenta i primi conti al mercato e mette insieme due numeri che sembrano appartenere a due società diverse: utile netto +247%, titolo oltre -10% nella stessa seduta e nuovo minimo dalla quotazione.
Se sembrano incompatibili, benvenuti nel primo bilancio di Shein da quotata.
Perché quel +247% racconta poco di come sta andando il business. La reazione della Borsa, invece, dice parecchio su cosa gli investitori vogliono vedere. E in mezzo c’è una voce che nei video degli haul non compare mai: 5,59 miliardi di dollari di fulfilment per gestire 298 milioni di ordini. Quasi 19 dollari per ordine.
Il vestito continua a costare poco. Portarlo dall’altra parte del mondo, sempre di più.
Partiamo proprio dal +247%, perché è il numero più grande e quello meno utile per capire il trimestre. Shein dichiara 2,4 miliardi di dollari di utile netto contro 691 milioni un anno fa. Dentro ci sono però 2,19 miliardi di guadagno di fair value sulle azioni privilegiate convertibili. Con l’IPO del 1° settembre quelle azioni sono diventate ordinarie e la stessa società specifica che questa rettifica non sarà più applicabile nei prossimi periodi. Tolto questo effetto, la direzione cambia completamente: l’utile netto adjusted passa da 683 a 228 milioni di dollari, -66,6%. Anche l’utile operativo scende, da 698 a 235 milioni.
Quindi no, Shein non ha triplicato gli utili. Ma sarebbe altrettanto sbagliato concludere che le persone abbiano smesso di comprare.
Nel secondo trimestre Shein ha evaso 298 milioni di ordini, il 7,6% in più rispetto ai 277 milioni dell’anno precedente e il 18,7% in più rispetto al primo trimestre. I clienti attivi degli ultimi dodici mesi sono passati da 254 a 291 milioni, quasi il 15% in più. I ricavi, invece, sono rimasti quasi fermi 11,08 miliardi di dollari contro 10,99 miliardi, +0,9%.
Più clienti, più ordini, quasi lo stesso fatturato.
Una parte della spiegazione sta nel marketplace. I ricavi da prodotto sono scesi da circa 10 miliardi a 9,68, mentre quelli da servizi sono saliti da 975 milioni a 1,41 miliardi, +44%. Il loro peso sul fatturato è passato dall’8,9% al 12,7%. Quando Shein vende direttamente contabilizza il valore del prodotto; nel marketplace il ricavo riconosciuto riflette principalmente commissioni e servizi. È quindi naturale che aumentando questa seconda componente gli ordini possano crescere più velocemente dei ricavi.
Resta un dato. Facendo un semplice rapporto, il ricavo per ordine scende da circa 39,7 a 37,2 dollari.
Dall’altra parte del conto economico il movimento va nella direzione opposta.
Shein attribuisce l’aumento del fulfilment soprattutto alla crescita degli ordini e al rincaro di petrolio e noli provocato dal conflitto iraniano. Il management sostiene che, esclusa questa pressione, la marginalità adjusted sarebbe rimasta sostanzialmente simile a quella dell’anno precedente.
Il petrolio e la guerra in Iran fanno comodo come spiegazione. Ma il problema che questi conti mostrano viene da più lontano.
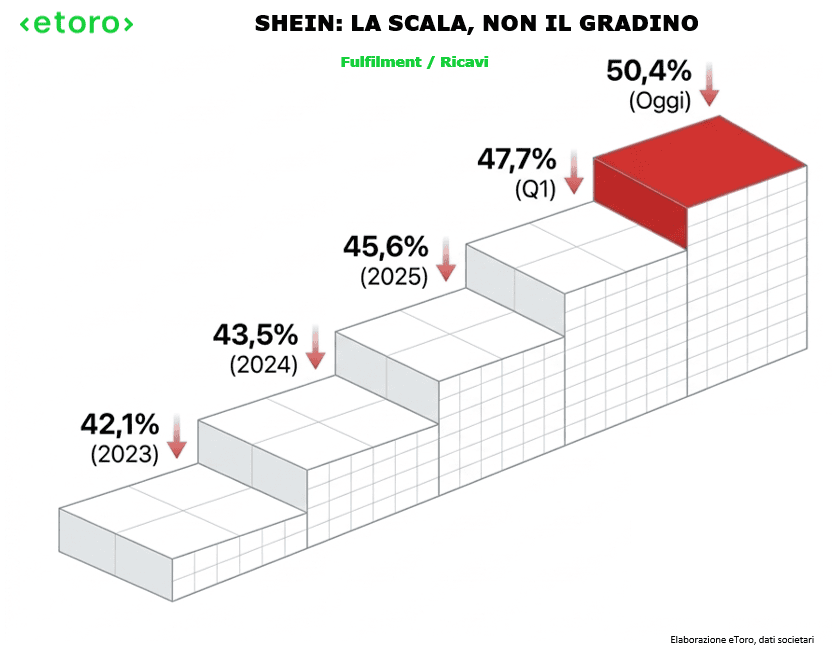
Nel 2023 il fulfilment assorbiva il 42,1% dei ricavi. Nel 2024 il 43,5%. Nel 2025 il 45,6%. Nel primo trimestre era già al 47,7%. Oggi siamo al 50,4%. La guerra può spiegare l’ultimo gradino. Non la scala.
E visto che il crescente peso del marketplace rende meno pulito il rapporto con i ricavi, togliamo per un momento il fatturato dall’equazione.
Un anno fa Shein sosteneva circa 17,1 dollari di fulfilment per ordine. Oggi siamo a 18,8 dollari. Quasi 1,7 dollari in più, mentre il ricavo per ordine calcolato nello stesso modo scende di circa 2,5 dollari.
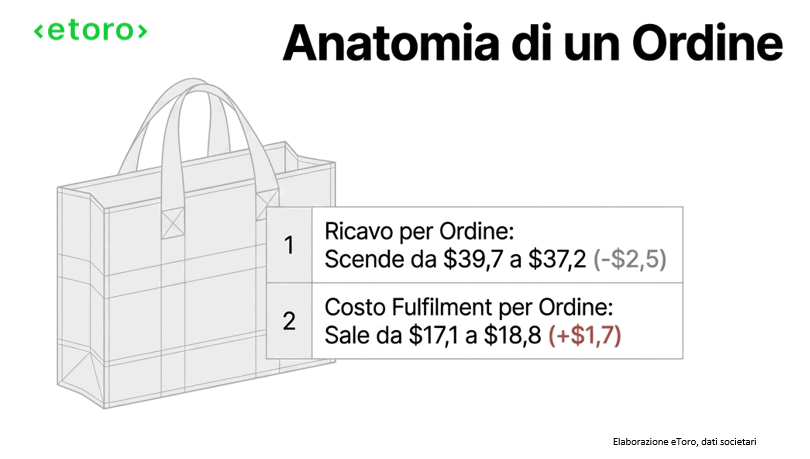
Shein continua a generare ordini, ma l’economia di ciascun ordine si è fatta meno favorevole. Su quasi 300 milioni di ordini, un dollaro smette rapidamente di essere un dettaglio. Applicando gli 1,7 dollari di maggiore fulfilment per ordine ai 298 milioni di ordini del trimestre, parliamo di un ordine di grandezza superiore ai 500 milioni di dollari. L’utile adjusted dell’intero trimestre è stato 228 milioni.
Non tutto sta andando nella stessa direzione. Il costo del venduto è sceso dal 33% al 30,2% dei ricavi, aiutato anche dalla diversa composizione del business, dagli aggiustamenti dei prezzi e dal lavoro sui costi. Il marketing passa dal 14,3% al 13,6%. E la macchina che ha reso famosa Shein continua a funzionare. Il LATR, Large-scale Automated Test and Reorder, parte da piccoli lotti, legge rapidamente la domanda e aumenta la produzione di ciò che vende. È uno dei motivi per cui Shein è riuscita a combinare una quantità enorme di referenze con livelli relativamente contenuti di invenduto. I numeri pubblicati oggi non indicano lì la pressione principale. La mostrano più avanti nel conto economico, nel fulfilment. E quanto dipenda da un fenomeno temporaneo o da qualcosa di più persistente è precisamente ciò che i prossimi trimestri dovranno chiarire.
E adesso arriva l’Europa.
Negli Stati Uniti abbiamo già visto una parte del film. I ricavi scendono ancora del 6% sull’anno, anche se molto meno del -14,3% del primo trimestre. Ma il cambiamento più interessante è nel peso del mercato: gli USA rappresentavano il 29,4% del fatturato Shein nel 2023, oggi sono il 22,3%. La fine del de minimis americano è già dentro i numeri.
In Europa i ricavi sono scesi del 13,9% e il peso sul trimestre dal 39,9% al 34%. Ma questi conti si fermano al 30 giugno.
La nuova disciplina europea sulle spedizioni di basso valore entra in vigore il 1° luglio. Viene eliminata l’esenzione doganale sotto i 150 euro e introdotto inizialmente un dazio forfettario di 3 euro per categoria di articolo contenuta nelle spedizioni interessate. Nel prospetto dell’IPO Shein scriveva già che l’effetto europeo potrebbe essere simile, o persino superiore, a quello sperimentato negli Stati Uniti.
Shein non ha aspettato luglio per reagire. Ha aumentato i prezzi, ridotto la pubblicità online e iniziato a localizzare maggiormente l’inventario in Europa. La minore spesa pubblicitaria contribuisce alla discesa del marketing dal 15,8% dei ricavi del primo trimestre al 13,6% del secondo. Ma prezzo e visibilità sono state due armi formidabili nella conquista del consumatore europeo. Ora Shein sta alzando il primo e riducendo la seconda. È probabilmente il test più interessante che ci lascia questa trimestrale. Il Q2 finisce il giorno prima delle nuove regole. Il Q3 sarà il primo a dirci quanto della fedeltà del consumatore europeo appartenga a Shein e quanto, invece, al suo cartellino del prezzo.
Intanto il baricentro si sposta. Il resto del mondo cresce del 21,6%, raggiunge 4,84 miliardi di dollari e vale ormai il 43,7% del fatturato trimestrale. È questa crescita a tenere il dato complessivo a +0,9% mentre Stati Uniti ed Europa arretrano. Shein, nata come macchina per portare moda cinese a basso costo al consumatore occidentale, sta trovando sempre più crescita fuori dai due mercati occidentali che hanno iniziato a rendere quel modello più costoso.
In ventotto giorni da quotata, Shein ha perso oltre un terzo del proprio valore. I conti hanno provocato un’altra caduta superiore al 10%, portando il titolo su nuovi minimi e il ribasso oltre il 35% dai livelli dell’IPO. La capitalizzazione è scesa sotto i 17 miliardi di dollari, contro circa 26 miliardi al collocamento. Nel 2022, nel pieno del boom dell’e-commerce, il mercato privato valutava Shein circa 100 miliardi.
Guardare quei 100 miliardi e concludere che a 17 Shein sia diventata economica sarebbe però troppo facile. Una vecchia valutazione non è un’ancora: nel frattempo sono cambiate crescita, regole commerciali e, soprattutto, l’economia del singolo ordine.
Il consumatore non sembra aver bocciato Shein. 298 milioni di ordini in tre mesi dicono esattamente il contrario.
La domanda arriva adesso dagli azionisti: quanto rimane di quei 37,2 dollari di ricavo medio per ordine quando 18,8 se ne vanno già in fulfilment?
Ed è forse curioso che, dopo tanti algoritmi, dati e automazione, il primo grande interrogativo di Shein da società quotata sia molto più antico. Il sacco continua ad arrivare sul letto. Ora bisogna capire quanto costa portarcelo.