
La doppia faccia di Wall Street: -0,94%. -16%.
Sono due numeri che descrivono lo stesso mercato. E raccontano due storie quasi opposte.
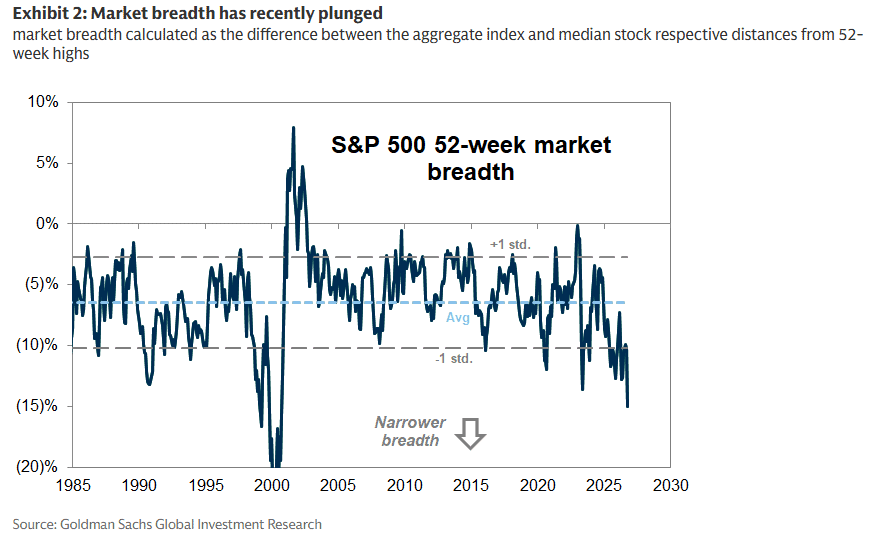
Il primo è quanto separa l’S&P 500 dal suo massimo storico. Il secondo è quanto dista il titolo mediano dello stesso indice dal proprio massimo delle ultime 52 settimane.
Nel mezzo di questo divario si collocano ben 27 record storici messi a segno dall’S&P 500 dall’inizio dell’anno (l’ultimo registrato il 13 agosto). Osservata dall’alto, Wall Street proietta un’immagine di eccezionale stabilità e forza; tuttavia, camminandoci dentro e analizzando le singole componenti, l’esperienza per molti investitori si rivela decisamente diversa.
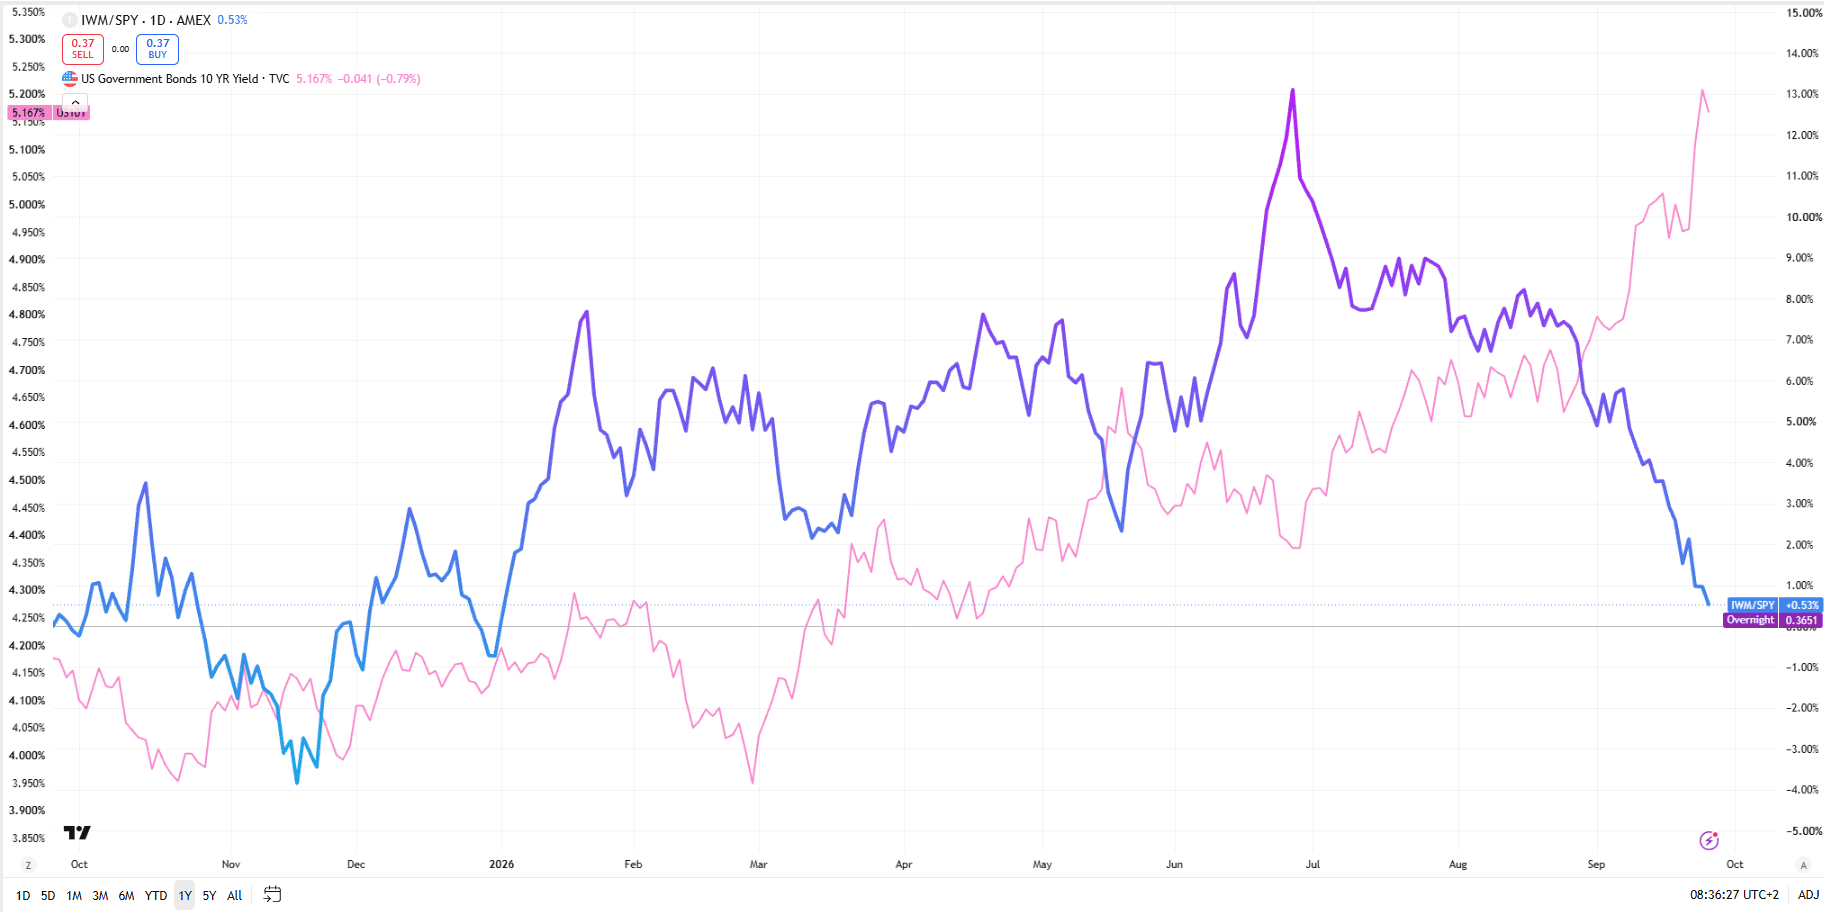
Basta infatti spostarsi dalle mega-cap alle small cap e il clima cambia radicalmente. l rapporto tra il Russell 2000 e l’S&P 500 (misurato dal rapporto IWM/SPY) è sceso a 0,37. Sono sei settimane consecutive nelle quali il Russell 2000 ha fatto peggio dell’S&P 500, una sequenza negativa così prolungata che non si registrava dall’ottobre 2018. Nel frattempo, il rendimento del Treasury decennale ha attraversato il 5,20%.
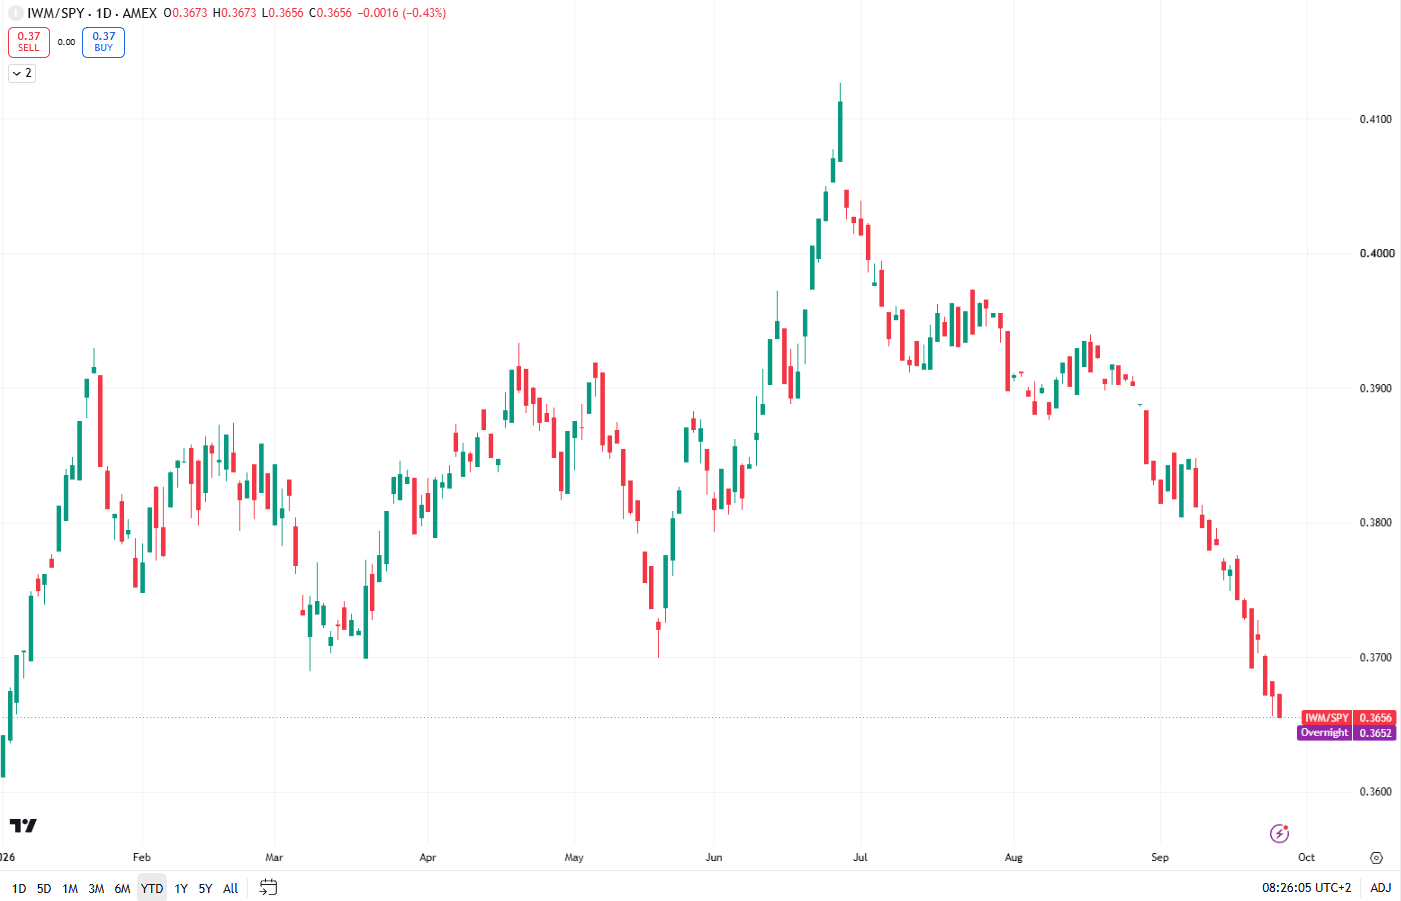
Due linee, direzioni opposte. E probabilmente non per caso.
Il 5% non costa uguale a tutti
Russell 2000 e S&P 500 stanno affrontando lo stesso prezzo del denaro con bilanci molto diversi. Secondo analisi di Goldman Sachs, circa il 32% delle società del Russell presenta debito a tasso variabile, contro appena il 6% dell’S&P 500. Per una grande società con molta cassa e finanziamenti a lunga scadenza, un Treasury al 5% significa soprattutto un tasso di sconto più elevato. Per un’azienda più piccola, indebitata e magari ancora in perdita, quel numero percorre una strada molto più breve prima di arrivare al conto economico. Interessi più elevati. Rifinanziamenti più costosi. Credito meno conveniente.
La sesta settimana consecutiva di debolezza relativa di IWM potrebbe quindi raccontare meno sul rischio di recessione e molto di più su chi sta iniziando a pagare per primo il nuovo prezzo del denaro.
Ed è tornando all’S&P 500 che questa selezione diventa ancora più evidente.
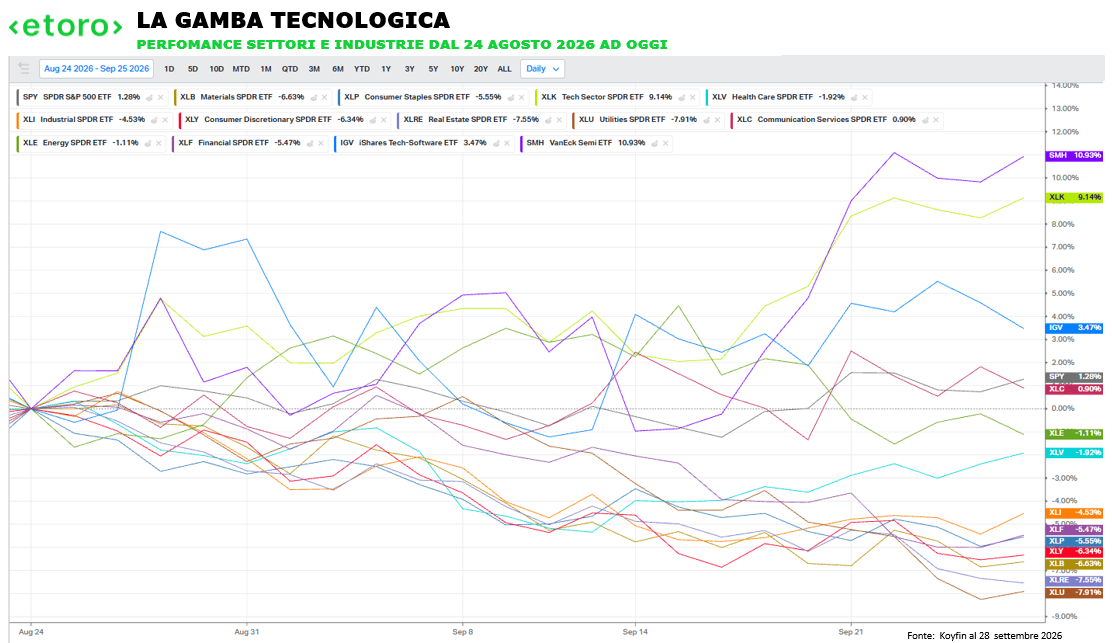
C’è una data che aiuta a leggere ciò che è successo: 24 agosto. Da allora l’S&P 500 è salito di circa l’1,3%. Ma quasi tutto ciò che c’è sotto ha raccontato una storia diversa. La tecnologia ha guadagnato circa il 9,1%, i semiconduttori quasi l’11%. Communication Services è rimasta leggermente positiva. Poi il segno cambia: industriali -4,5%, finanziari -5,5%, consumer staples -5,6%, consumer discretionary -6,3%, materiali -6,6%, real estate -7,6%, utilities -7,9%. L’indice è salito. Quasi tutto il resto è sceso.
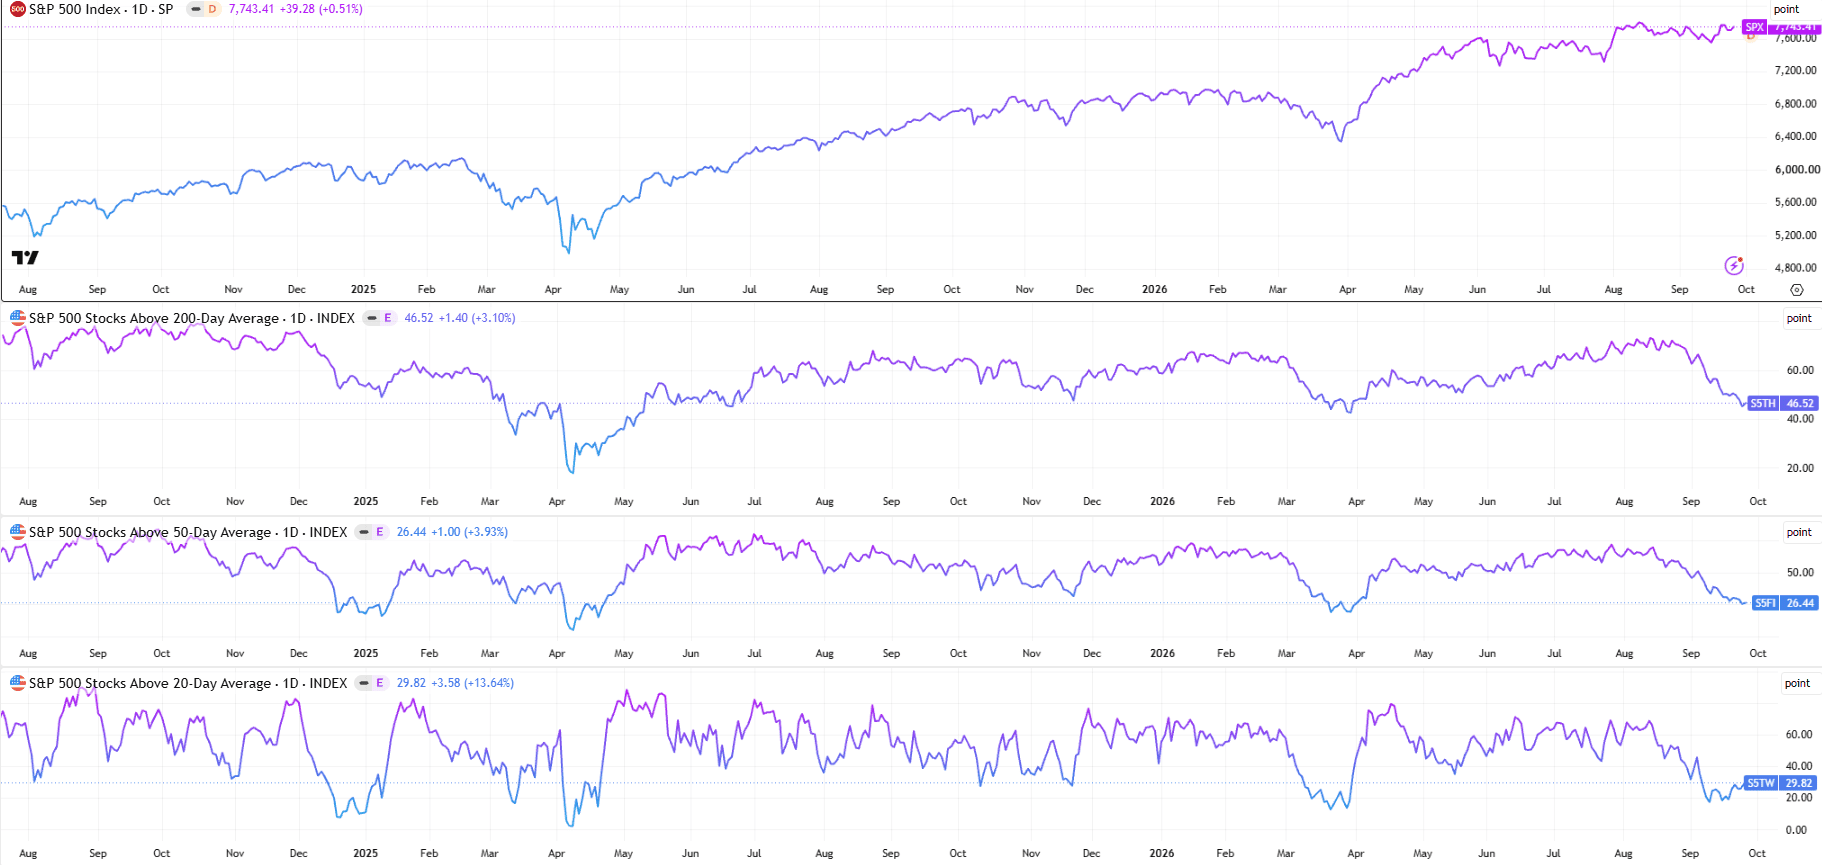
La breadth ha seguito la stessa traiettoria. Ad inizio agosto circa il 70% dei suoi componenti era sopra la propria media mobile a 200 giorni. Oggi siamo al 46,5%. Sulla 50 giorni appena il 26,4% rimane sopra la propria media; sulla 20 giorni il 29,8%.
Goldman Sachs osserva lo stesso fenomeno da un’altra angolazione: l’indice è ancora vicino al record, ma il titolo mediano dell’S&P 500 è circa il 16% sotto il proprio massimo a 52 settimane. La distanza tra i due ha portato la loro misura di breadth sui livelli più stretti dalla bolla dot-com.
La differenza diventa ancora più evidente confrontando la salute interna dell’S&P 500 con quella della tecnologia. Solo il 46,5% dell’indice è sopra la propria media a 200 giorni. Nell’Information Technology siamo al 72,6%. Sulla 50 giorni il confronto diventa 26,4% contro 58,9%. Sulla 20 giorni, 29,8% contro 67,1%. Quasi sette titoli tecnologici su dieci mantengono quindi una tendenza positiva di breve periodo. Nell’S&P 500 complessivo non arriviamo a tre. La tecnologia sta quindi facendo qualcosa di più che sovraperformare. Sta facendo da diga. Mentre la partecipazione del mercato si restringe, continua a impedire che quella debolezza emerga con la stessa intensità nell’indice
Eppure, nonostante tutto questo, l’indice continua a resistere. Treasury sopra il 5%, breadth in deterioramento, small cap deboli, concentrazione crescente. Non sono rischi nascosti. Sono probabilmente tra i grafici più osservati dagli investitori.
Il mercato li conosce. Finora, semplicemente, li ha assorbiti.
Ma cosa succede se la correzione che tutti continuano ad aspettare non arriva?
Entrando nell’ultima parte dell’anno, chi ha ridotto il rischio potrebbe trovarsi costretto a rincorrere il benchmark. Potrebbero bastare utili tecnologici migliori delle attese, un allentamento delle tensioni geopolitiche o semplicemente dati macro meno problematici del previsto. Non sappiamo quale possa essere il catalizzatore. E nemmeno se arriverà.
Il rischio, quindi, ha due facce. C’è quello evidente di una correzione. Ma per chi è rimasto indietro ce n’è anche un altro: che il mercato continui a non rompersi.