
L’economia accelera, sia negli Stati Uniti sia in Europa. Sarebbe un dato da festeggiare sui mercati, se non fosse per un dettaglio nascosto nelle pagine del comunicato … quella dedicata ai prezzi.
I recenti dati macroeconomici hanno infranto bruscamente quel sogno di Goldilocks, rivelando una realtà ben più complessa. L’accelerazione dell’attività non è più un segnale rassicurante, ma si è trasformata in un problema finanziario. Quando l’espansione viaggia a braccetto con il ritorno delle pressioni sui prezzi, la “buona notizia” macroeconomica diventa, per i mercati, una condanna a tassi più alti per un tempo indefinito. Non perché la crescita sia diventata improvvisamente un male per gli investitori, ma perché aumenta il prezzo che il mercato deve pagare per averla.
I dati sull’attività economica confermano questa vitalità. Negli Stati Uniti, il PMI composito è balzato a 58,4 punti (dai 56,0 di agosto), toccando i massimi dal 2021. La coralità della crescita è evidente: se il settore dei servizi corre a 58,7, il manifatturiero non resta a guardare, salendo a 57,0. Gli ordini sono poi cresciuti, gli arretrati di produzione hanno registrato l’aumento più rapido da maggio 2022 e le imprese hanno accelerato le assunzioni per aumentare la capacità produttiva. Anche l’Eurozona ha sorpreso il consensus, con un indice a 53,1 punti, superando le attese (51,7) e segnando i massimi da aprile 2023. Due economie diverse, ma un messaggio identico: il rialzo dell’energia, almeno per ora, non sta spegnendo la crescita.
Sarebbe il tipo di report che normalmente rafforza la visibilità sugli utili.
Solo che i costi di input sono aumentati al ritmo più veloce da quasi quattro anni. E non è solo energia. Le imprese segnalano strozzature nell’offerta e pressioni salariali crescenti. Questa resilienza dimostra che l’economia sta “assorbendo” gli shock senza rallentare, offrendo alle banche centrali il pretesto perfetto per mantenere una postura estremamente rigida.
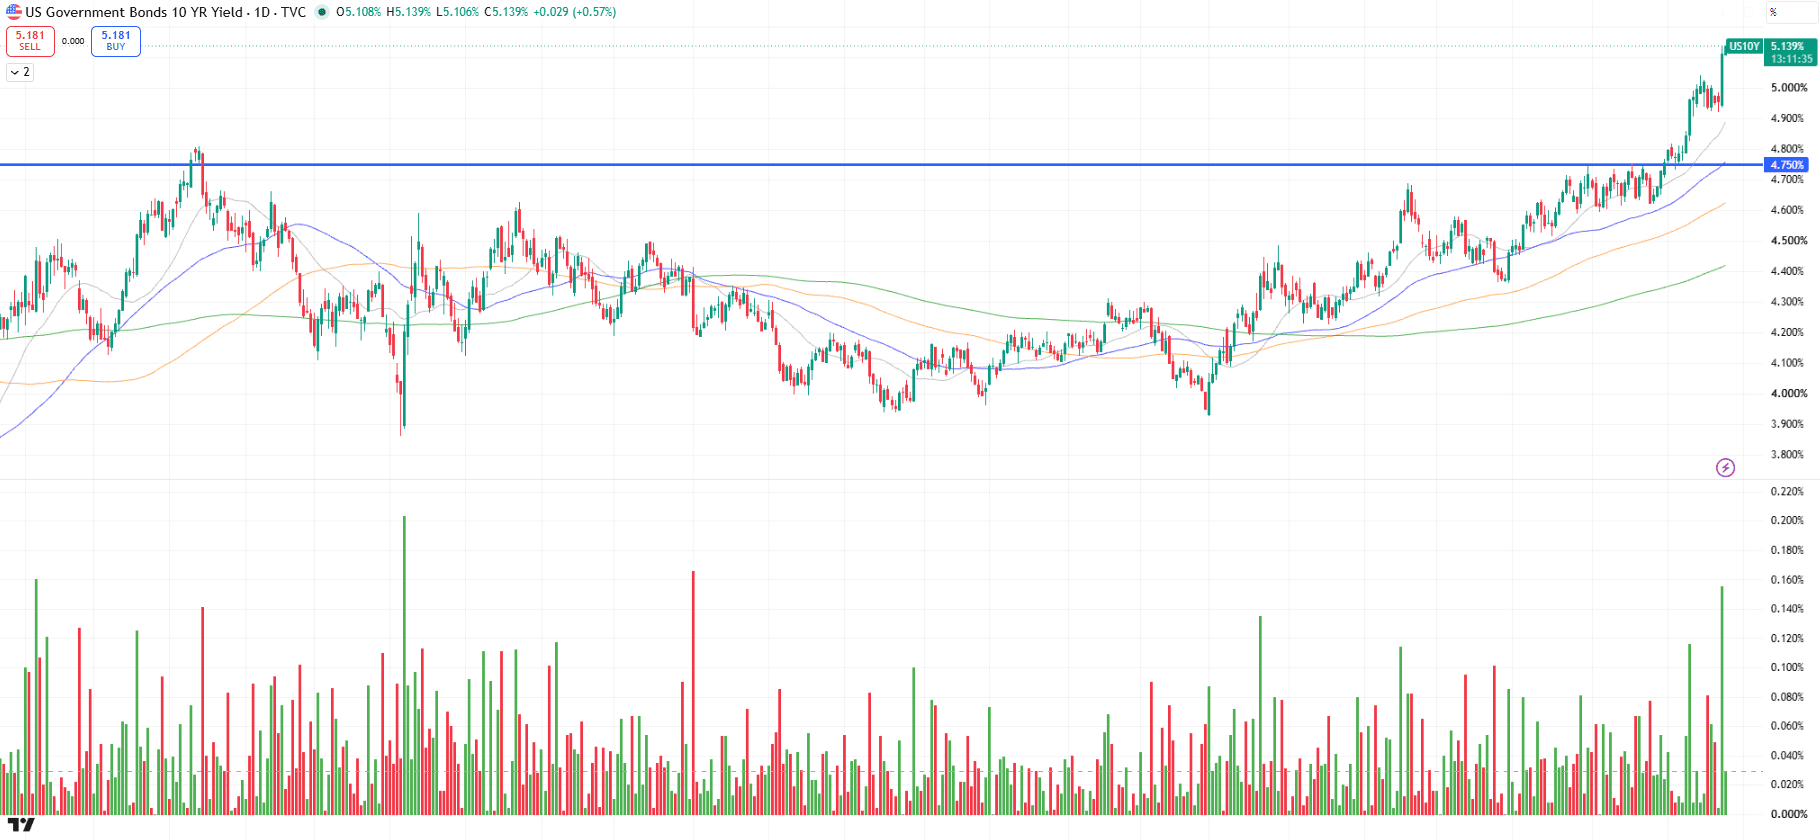
La reazione dei mercati racconta bene questo cambio di prospettiva. Il rendimento del Treasury decennale è salito fino al 5,13%, un livello che non si vedeva dal luglio 2007, chiudendo la seduta intorno al 5,11%. Una variazione in termini assoluti al rialzo che mancava dal Liberation day del 7 aprile 2025. Dopo i PMI, i futures sui Fed Funds attribuivano circa il 71% di probabilità a un ulteriore rialzo di 25 punti base nella riunione di ottobre, dal 55% circa del giorno precedente. Per dicembre, lo scenario che incorpora altri due rialzi consecutivi era arrivato al 55%.
E Michael Barr ha aggiunto peso a questa lettura. Il governatore della Fed, che aveva sostenuto all’unanimità il rialzo deciso la settimana scorsa, ha dichiarato che nel suo scenario centrale saranno probabilmente necessari ulteriori aggiustamenti di politica monetaria per riportare l’inflazione verso il 2% in tempi adeguati. La Fed aveva alzato il target sui Fed Funds al 3,75%-4,00% soltanto sette giorni prima.
A complicare il quadro c’è nuovamente il petrolio. Martedì il Brent era tornato sotto quota 100 dollari sulle speranze di un miglioramento diplomatico nei rapporti tra Stati Uniti e Iran. Ieri il movimento si è quasi completamente ribaltato: +3,83 dollari, +3,86%, fino a 103,08 dollari al barile, dopo che le tensioni geopolitiche hanno nuovamente ridotto le aspettative di una rapida normalizzazione.
La volatilità del greggio racconta bene la difficoltà attuale del mercato. In pochi giorni il petrolio può passare dall’essere un possibile sollievo per l’inflazione a tornare uno dei principali fattori di pressione.
Il problema è che la forza dell’economia agisce come un moltiplicatore dell’inflazione energetica. La crescita sta dimostrando di poter assorbire, almeno per ora, prezzi energetici più elevati. Ma proprio questa capacità di assorbimento permette alle banche centrali di mantenere una posizione più restrittiva. Il vero rischio potrebbe quindi essere meno una recessione immediata e più un’economia sufficientemente forte da impedire ai rendimenti di scendere, creando una trappola della forza.
Per l’azionario cambia parecchio, con Wall Street che ritorno a scoprire il costo della crescita. L’S&P 500 ha perso lo 0,75%, il Nasdaq Composite l’1,13% e il Russell 2000 l1,77%. Ancora più interessante della performance degli indici è stata la breadth. Dieci settori dell’S&P 500 su undici hanno chiuso in negativo. L’unica eccezione è stata l’energia, salita insieme al petrolio. Non siamo di fronte a una rotazione settoriale, ma a una vendita indiscriminata dettata dal costo del denaro. Quando il rendimento del Treasury a dieci anni supera il 5%, il problema diventa matematico. A parità di utili attesi, un tasso di sconto più alto riduce il valore presente dei flussi futuri. La pressione aumenta soprattutto per società growth con valutazioni elevate, small cap più dipendenti dal credito e aziende maggiormente indebitate.
Finché gli utili salgono abbastanza velocemente, l’azionario può convivere con rendimenti più elevati. La tensione emerge quando la velocità del repricing obbligazionario supera quella delle revisioni degli utili.
Ieri, azioni e obbligazioni si sono mosse nella stessa direzione.