
Un mercato può assorbire una pressione. Due, se gli utili continuano a sostenerlo. Tre contemporaneamente iniziano a diventare più che una sfida.
Venerdì Wall Street ha mostrato ancora una volta quanto sia difficile metterla al tappeto. Il CPI americano è risultato leggermente più caldo delle attese, i rendimenti sono rimasti elevati e il petrolio aveva appena concluso una settimana di rialzi superiori all’8%. Eppure, l’S&P 500 ha recuperato lo 0,9% nella seduta, interrompendo quattro sessioni consecutive di ribassi e limitando la perdita settimanale allo 0,8%.
Questa settimana però quella stessa resilienza incontra un triumvirato di pressioni.
La prima arriva, o meglio continua ad arrivare, dall’energia.
La seconda arriva dai tassi. Il Treasury decennale ha chiuso venerdì al 4,96%, a pochi punti base dal 5%, mentre il mercato attribuisce ormai quasi il 90% di probabilità a un rialzo della Fed mercoledì.
La terza arriva proprio dal motore che finora aveva permesso all’azionario di assorbire buona parte delle prime due: l’intelligenza artificiale. Dario Amodei di Anthropic ha chiesto maggiore cautela nello sviluppo dei modelli più avanzati e controlli di sicurezza più rigorosi. Sam Altman ha appoggiato la proposta, Elon Musk ha detto che Amodei ha ragione. Questa mattina il Kospi perde oltre il 3%, SK Hynix e Samsung più del 4% e i future sul Nasdaq 100 circa l’1,3%.
Energia, tassi e AI.
Tre storie apparentemente diverse, che finiscono per porre la stessa domanda: quanto può ancora aumentare il prezzo del rischio prima che la resilienza dell’azionario inizi davvero a incrinarsi?
Quando si chiudono anche le vie di fuga
Il fronte energetico è quello che questa mattina presenta il conto più immediato. Per mesi il mercato aveva quasi imparato a convivere con la forte riduzione dei flussi attraverso Hormuz contando sulle alternative. Una delle più importanti è la East-West Pipeline saudita, che attraversa la penisola arabica e permette al greggio di raggiungere Yanbu, sul Mar Rosso, evitando completamente lo Stretto. La sua capacità arriva a circa 7 milioni di barili al giorno. Negli ultimi mesi Riyadh l’ha utilizzata per deviare verso Yanbu tra 4 e 5 milioni di barili al giorno, una quantità equivalente a circa il 4-5% dell’offerta mondiale. Venerdì gli attacchi con droni hanno costretto l’Arabia Saudita a fermarla in via precauzionale. Qui compare un numero che potrebbe diventare uno dei più importanti della settimana: cinque-sette giorni. Le scorte presenti a Yanbu permettono di mantenere l’attuale ritmo delle esportazioni soltanto per quella finestra temporale. Sui tempi necessari per riparare l’infrastruttura le stime sono molto più ampie, da pochi giorni fino a cinque-sei settimane. Per qualche giorno, quindi, le scorte possono nascondere il problema. Dopo, se la pipeline non sarà tornata almeno parzialmente operativa, una parte dello shock smetterà di riguardare soltanto il premio geopolitico incorporato nei prezzi e inizierà a riguardare i barili effettivamente disponibili.
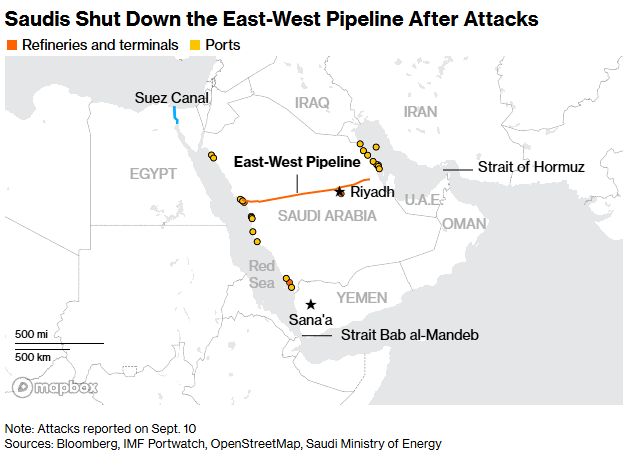
E mentre viene colpita la principale alternativa a Hormuz, si complica anche la seconda via di uscita. Gli Houthi hanno raggiunto l’isola di Perim e preso Dhubab, sulla costa yemenita di fronte all’isola. Perim si trova praticamente al centro del Bab el-Mandeb, il passaggio che collega il Golfo di Aden al Mar Rosso e quindi al Canale di Suez. Hormuz da una parte. Bab el-Mandeb dall’altra. Nel mezzo, la pipeline saudita temporaneamente ferma.
Il mercato petrolifero sta infatti iniziando a mostrare una tensione che va oltre il movimento del prezzo spot. La backwardation tra i primi due contratti Brent si è ampliata a circa 5,5 dollari al barile, dai 3,84 dollari di una settimana fa e da livelli intorno ai 2 dollari di fine agosto. Il mercato sta pagando sempre di più per avere petrolio immediatamente disponibile rispetto a quello consegnato qualche settimana dopo. Non siamo ancora ai livelli estremi osservati tra marzo e aprile, ma conta anche la velocità del movimento. In poche settimane lo spread si è quasi triplicato.
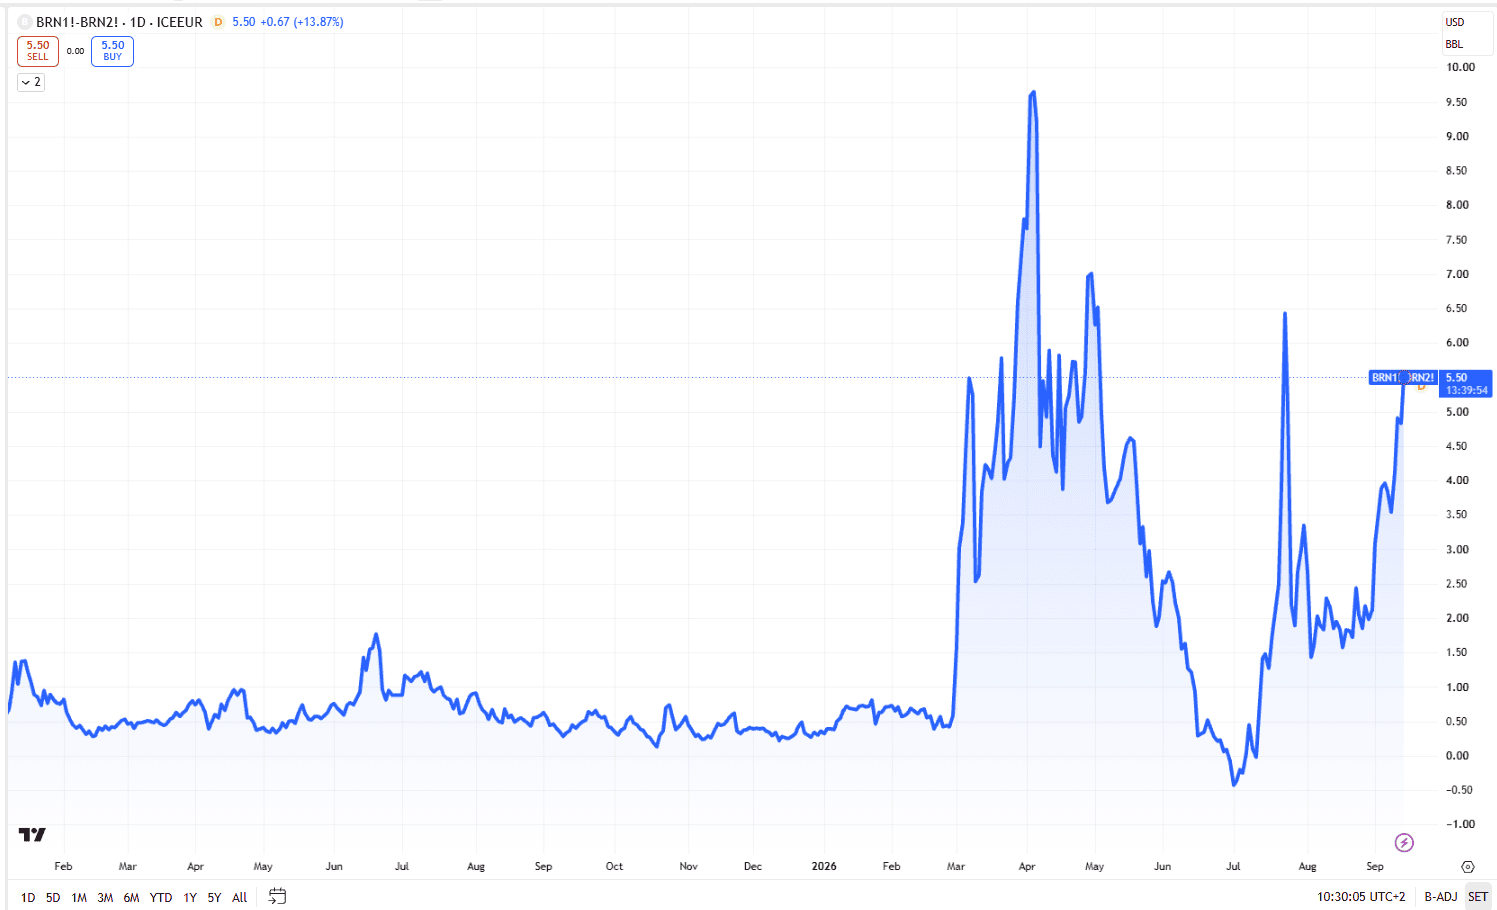
La settimana scorsa il mercato cercava di capire se il petrolio sarebbe entrato nell’inflazione. Questa settimana deve capire quanto entrerà nella funzione di reazione delle banche centrali.
Venerdì avevamo ricevuto un primo segnale. Ad agosto il CPI americano è salito dello 0,4% m/m e del 3,4% a/a. La benzina ha guadagnato il 3,9% in un mese e ha spiegato oltre un terzo dell’aumento complessivo dell’indice. Ma il dato interessante stava sotto la superficie. Il core è accelerato allo 0,3% m/m dal +0,2% di luglio. I servizi al netto dell’energia sono saliti dello 0,3%, lo shelter dello 0,3%, i servizi di trasporto dello 0,5% e le tariffe aeree del 2,7%. Su base annua il core è comunque sceso dal 2,5% al 2,4%. Un mese allo 0,3% non basta per parlare di una nuova spirale inflazionistica e sarebbe prematuro attribuire ai rincari energetici ogni movimento osservato nei servizi. Ma il solo dato ci dice però che la disinflazione non sta procedendo in linea retta proprio mentre arriva un nuovo shock petrolifero.
Tanto basta perché il mercato cambi domanda. Fino a poche settimane fa si discuteva di quanto l’aumento del petrolio avrebbe inciso sull’inflazione. Ora si comincia a discutere di quanto possa incidere sulla Fed. Non a caso, dopo il CPI, la probabilità implicita di un rialzo di 25 punti base mercoledì è salita intorno al 90%.
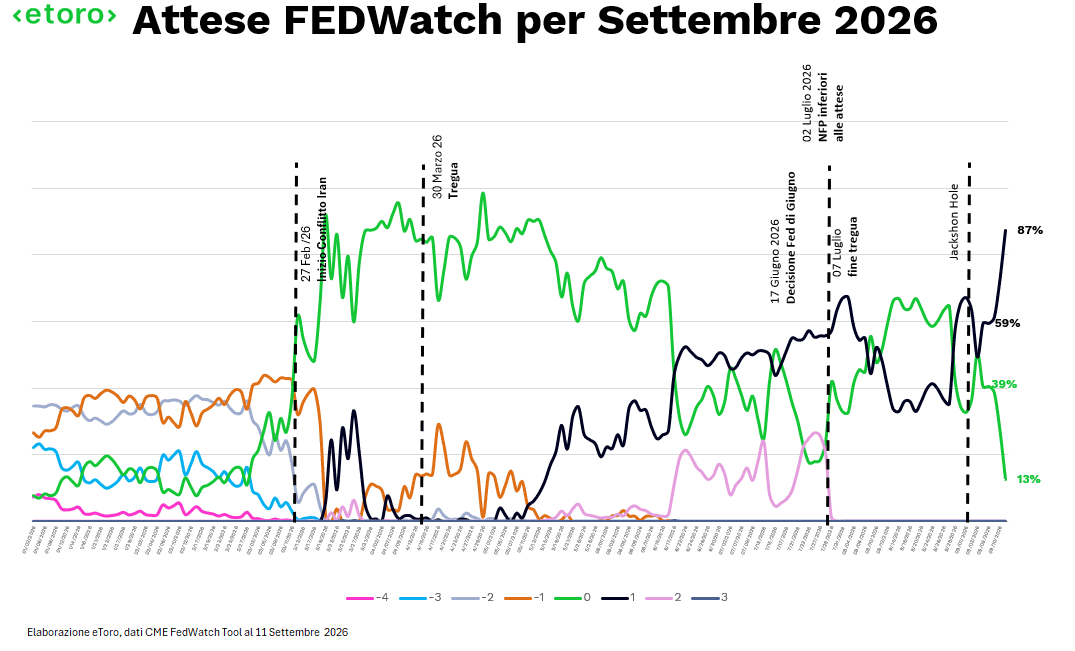
Il petrolio, quindi, ha già compiuto il passaggio più importante. Dal barile alla curva dei tassi.
AI Fear 4.0: il rischio di correre troppo
Il petrolio pone il problema di qualcosa che potrebbe diventare più scarso. L’AI questa mattina pone quasi il problema opposto: qualcosa che potrebbe essere diventato troppo potente, troppo velocemente.
Durante il weekend Dario Amodei, CEO di Anthropic, ha chiesto di rallentare il ritmo con cui vengono aumentate le capacità dei modelli di frontiera e di rafforzare i controlli indipendenti sulla sicurezza. Sam Altman ha appoggiato l’idea. OpenAI ha sostenuto la necessità di valutatori indipendenti con un livello di accesso ai modelli molto più profondo. Elon Musk ha risposto che Amodei ha ragione.
Altman ha aggiunto un elemento particolarmente interessante per i mercati: OpenAI non procederà con una quotazione nel 2026. Ha definito poco opportuno affrontare una IPO mentre l’industria sta ancora cercando di risolvere problemi così importanti di sicurezza e allineamento. E ha aggiunto che sarebbe inaccettabile accettare anche un rischio del 10% che l’AI possa produrre conseguenze catastrofiche per l’umanità entro la fine del decennio.
Siamo probabilmente davanti alla quarta versione della paura che accompagna questo ciclo AI.
La prima era DeepSeek. Se modelli molto più efficienti potessero ottenere risultati comparabili utilizzando meno capitale e meno capacità di calcolo, quanta parte della domanda futura di compute era stata sovrastimata? Il 27 gennaio 2025 Nvidia perse circa 593 miliardi di dollari di capitalizzazione in una sola seduta.
La seconda paura è arrivata quando l’AI ha iniziato a minacciare una parte dello stesso settore tecnologico che avrebbe dovuto beneficiarne. Software, coding, servizi professionali. La cosiddetta SaaSocalypse.
Poi è arrivata la AI Fear 3.0. Microsoft, Alphabet, Amazon e Meta stanno investendo centinaia di miliardi di dollari in chip, data center ed energia. La domanda del mercato è diventata inevitabile: la monetizzazione sta crescendo abbastanza velocemente da giustificare il capex?
Ora il rischio si ribalta. Potrebbe essere proprio la velocità del progresso a diventare un problema. Cybersecurity, autonomia degli agenti, armamenti, geopolitica e possibilità di una regolamentazione più aggressiva introducono una variabile che finora era rimasta quasi completamente fuori dai modelli finanziari.
Ma le aziende possono riconoscere collettivamente che sarebbe meglio rallentare. Farlo individualmente è molto più difficile. Anthropic che frena concede spazio a OpenAI. OpenAI che rallenta lo concede a Google o xAI. Gli Stati Uniti che impongono limiti più rigidi devono chiedersi contemporaneamente cosa farà la Cina.
Ed è proprio DeepSeek a rendere la AI Fear 4.0 ancora più complicata. La sicurezza richiederebbe coordinamento, la competizione incentiva esattamente il contrario. Per l’investitore il confine da osservare resta però molto concreto.
Finché gli hyperscaler non riducono il capex, gli ordini di semiconduttori non rallentano e la regolamentazione non introduce limiti vincolanti all’addestramento dei modelli, stiamo soprattutto parlando di un aumento del premio per il rischio. La storia cambierebbe nel momento in cui la paura iniziasse a modificare gli investimenti. Per questo Nvidia, Broadcom, AMD, Samsung e SK Hynix possono diventare molto più volatili senza che ciò rappresenti automaticamente la fine del ciclo AI.
La settimana davanti: quando il petrolio incontra le banche centrali
La settimana concentra quasi tutto tra martedì e venerdì.
Mercoledì decide la Fed, giovedì la Bank of England, venerdì la Bank of Japan. Tre banche centrali arrivano alle rispettive riunioni con il petrolio nuovamente sopra 100 dollari e una curva obbligazionaria che ha già iniziato a fare parte del lavoro per loro.
Il centro sarà naturalmente Washington. Il FOMC si riunisce il 15 e 16 settembre e questa volta pubblicherà anche nuove proiezioni economiche e dot plot. La decisione arriverà mercoledì alle 20:00 italiane, seguita mezz’ora dopo dalla conferenza stampa di Kevin Warsh.
Un rialzo di 25 punti base porterebbe il target sui Fed Funds al 3,75%-4,00%.
A questo punto il rialzo in sé potrebbe essere quasi la parte meno interessante della serata. Dopo il CPI, il mercato ha portato la probabilità della stretta vicino al 90%. La vera informazione arriverà da ciò che la Fed dirà sui mesi successivi. Il punto è capire se settembre sia una risposta isolata oppure il primo passo di una nuova sequenza.
E con il Treasury decennale già al 4,96%, la distinzione conta parecchio.
Prima di arrivare alla Fed, martedì avremo però una giornata molto più interessante di quanto suggerisca il calendario.
La Cina pubblicherà produzione industriale, vendite al dettaglio, investimenti fissi e dati immobiliari. Negli ultimi mesi Pechino ha continuato a mostrare due economie quasi parallele: una macchina industriale ed esportatrice relativamente forte e una domanda interna che fatica molto di più.
Sempre martedì si apre Dreamforce di Salesforce. Dopo il dibattito del weekend sulla sicurezza dei modelli, sarà interessante soprattutto capire quanto l’AI agentica stia passando dalle presentazioni ai budget aziendali. Ma martedì avremo anche un appuntamento importante per un mercato completamente diverso.
Il Senato americano affronterà il passaggio procedurale sul Digital Asset Market Clarity Act. Alle 20:15 italiane è previsto il voto sulla mozione per procedere all’esame del provvedimento. Se il Senato riuscisse a superare l’ostacolo procedurale, per il settore crypto sarebbe un passo importante verso quella certezza normativa che aspetta da anni.
Mercoledì, poche ore prima della Fed, arriverà anche l’inflazione britannica. A luglio il CPI era risalito dal 2,6% al 2,9%, il primo aumento del tasso annuale da marzo. Il dato di agosto arriva appena ventiquattr’ore prima della riunione della Bank of England e con il petrolio su livelli decisamente più alti rispetto a quelli su cui erano state costruite molte delle precedenti valutazioni.
Negli Stati Uniti avremo invece retail sales e, più tardi, le scorte petrolifere EIA.
Giovedì toccherà alla Bank of England. Il Bank Rate è al 3,75% e a luglio il Comitato aveva votato 6-3 per lasciarlo invariato, con tre membri già favorevoli a un rialzo al 4%.
Quel 6-3 rende forse il voto più interessante della decisione. La stessa BoE ha riconosciuto che più a lungo persistono prezzi energetici elevati, maggiore diventa il rischio che lo shock inizi a propagarsi a salari e prezzi domestici. Se il fronte favorevole a un rialzo dovesse allargarsi, il messaggio andrebbe quindi ben oltre la sterlina.
Nella stessa giornata dagli Stati Uniti arriveranno jobless claims, Philadelphia Fed, housing starts e building permits.
Venerdì chiuderà la settimana la Bank of Japan. Il consenso degli economisti vede un rialzo dall’1,00% all’1,25%. Sarebbe un altro passo nella normalizzazione monetaria giapponese, ma arriva in un momento particolarmente delicato per il mercato obbligazionario globale.