
Mentre i corridoi del Senato americano rimangono paralizzati dal fallimento del CLARITY Act, fermatosi ieri con 49 voti favorevoli e 50 contrari, ben lontano dai 60 necessari per superare l’ostruzionismo, la Federal Reserve guidata da Kevin Warsh si trova oggi davanti a un bivio. Alle ore 20:00 italiane verrà annunciata la decisione sui tassi, seguita alle 20:30 dalla conferenza stampa. Il contrasto è netto. Da una parte, l’incapacità legislativa di definire finalmente un quadro organico per gli asset digitali. Dall’altra, l’urgenza monetaria di stabilire il prezzo del dollaro tradizionale.
La trappola costruita con le parole
Kevin Warsh è arrivato alla presidenza con l’ambizione di smantellare la forward guidance, quel sistema di “promesse” che ha reso i mercati pigri e dipendenti dalle parole della Fed. Eppure, Warsh è caduto nella sua stessa trappola. A Jackson Hole ha predicato una quasi dipendenza dai dati, ma il mercato ha interpretato la sua retorica come un impegno solenne al rigore, portando le probabilità di un rialzo oggi a oltre il 90%.
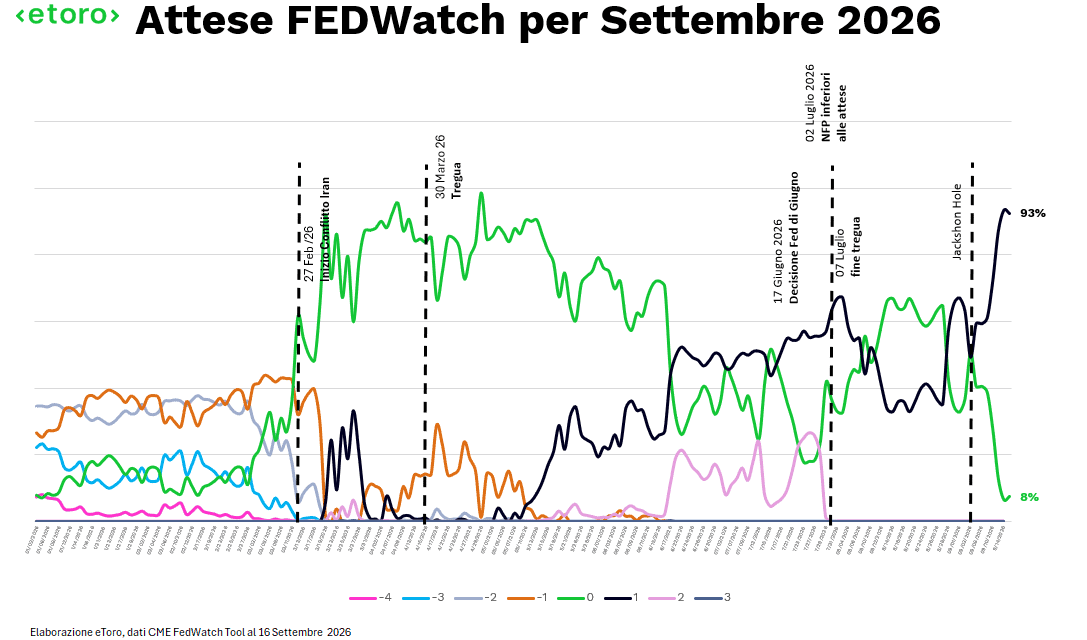
Lo stesso presidente che a Jackson Hole ha messo in guardia dal rischio di un ‘hall of mirrors’ (un gioco di specchi), nel quale il mercato guarda alla Fed mentre la Fed guarda al mercato, si ritrova davanti a un mercato che ha trasformato proprio le sue parole in un quasi-impegno. Oggi, il rialzo dal range 3,50%-3,75% al 3,75%-4,00% è diventato una necessità per non deludere le aspettative create. La credibilità di Warsh è diventata paradossalmente circolare: deve agire perché il mercato se lo aspetta, e il mercato se lo aspetta perché Warsh ha cercato di dimostrarsi “duro”. Il rischio è che la Fed non stia più guidando l’economia, ma stia semplicemente inseguendo il riflesso dei propri messaggi in uno specchio deformante.
Cinque anni sopra il 2%
La scelta, però, non riguarda soltanto la comunicazione.
L’ultimo CPI americano racconta due storie nello stesso foglio. L’inflazione headline è al 3,4%. Il core è sceso al 2,4%, minimo dal marzo 2021, ma nell’ultimo mese è aumentato dello 0,3%. L’energia è salita del 16,3% nell’ultimo anno, la benzina del 27,4%. Nel solo mese di agosto la componente energetica ha guadagnato il 2,1% e la benzina il 3,9%, contribuendo per oltre un terzo all’aumento mensile del CPI.
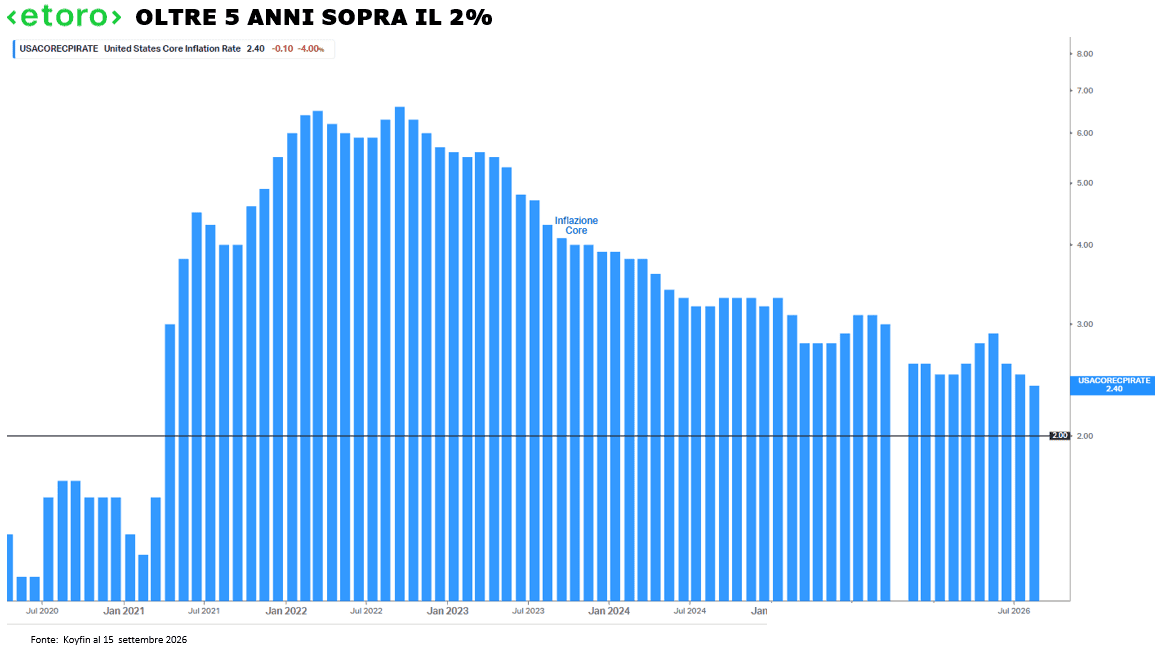
Chi guarda alla direzione può quindi sostenere che l’inflazione sottostante stia migliorando e che una quota importante della nuova pressione arrivi da uno shock energetico.
Warsh, però, deve guardare anche alla memoria lunga dell’inflazione.
Il CPI non scende sotto il 2% ormai da oltre cinque anni. Nel periodo la sua variazione annua media è stata nell’ordine del 4,1%. Ancora più scomodo il PCE, l’indice preferito dalla Fed: a luglio l’headline era al 3,7%, il core al 3,3%. Anche il PCE headline non registra una lettura inferiore al 2% dai primi mesi del 2021. Il 2%, insomma, da tempo appare più sul mandato della Fed che nei dati effettivamente osservati.
È qui che la scelta diventa più interessante. Cinque anni sopra target rappresentano un problema di credibilità (oltre che di effetti sul potere di acquisto delle famiglie). Ma sono anche cinque anni di passato. La politica monetaria deve decidere quanta parte di quel passato continui a descrivere l’inflazione che vedremo quando le decisioni di oggi produrranno pienamente i loro effetti.
Milton Friedman utilizzava l’immagine dello “scemo sotto la doccia”: continua a girare il rubinetto perché reagisce alla temperatura dell’acqua che sente in quel momento, dimenticando il ritardo con cui arriverà quella appena regolata.
Per Warsh il rischio è simile. I Fed Funds agiscono su credito, consumi, investimenti e occupazione con ritardo. Quando il quarto di punto di oggi avrà trasmesso gran parte dei propri effetti, saremo nel 2027. Il petrolio allora potrebbe raccontare una storia completamente diversa.
Un rialzo non produce barili, non riapre rotte energetiche e non risolve direttamente uno shock di offerta. La vera domanda riguarda quindi il momento in cui uno shock energetico comincia a contaminare il resto dell’economia. Quando entra nei salari. Quando modifica i listini. Quando le imprese trasferiscono stabilmente i maggiori costi sui clienti. Quando famiglie e aziende iniziano a comportarsi come se un’inflazione superiore al 2% fosse ormai normale. È in quel passaggio che il petrolio diventa un problema anche per la Fed.
I 25 punti come polizza
Possiamo allora leggere il possibile rialzo di questa sera in maniera diversa.
Più che una cura contro il petrolio, 25 punti base possono diventare il premio di una polizza assicurativa contro gli effetti di secondo giro. Warsh paga oggi un piccolo costo sulla domanda per proteggere la propria credibilità ma soprattutto ridurre il rischio che cinque anni di inflazione superiore al target più un nuovo shock energetico modifichino le aspettative future.
La posizione contraria guarda invece alla traiettoria. Il core CPI annuale sta rallentando, le aspettative di lungo periodo non mostrano un evidente sganciamento e la nuova accelerazione dell’headline è fortemente condizionata dall’energia. Qui si inserisce la critica avanzata ieri da Stephen Miran: una funzione di reazione dovrebbe rispondere alla direzione prospettica dell’inflazione, senza diventare più restrittiva semplicemente perché l’ultimo shock rende nuovamente sgradevole il dato headline.
Il problema però è che le due letture possono convivere. La Fed può riconoscere la natura prevalentemente energetica dello shock e contemporaneamente decidere che, dopo cinque anni sopra target, il margine per “guardare attraverso” un’altra accelerazione dei prezzi sia diventato più stretto.
Per questo la decisione veramente importante potrebbe essere quella successiva.
Il vero Sliding Doors arriva dopo il rialzo
In Sliding Doors basta una porta della metropolitana che si chiude un secondo prima o un secondo dopo per creare due vite completamente diverse. Questa sera alla Federal Reserve potrebbero bastare 25 punti base.
In una linea temporale Kevin Warsh alza i tassi al 3,75%-4,00%. È la strada che il mercato considera quasi inevitabile, con una probabilità intorno al 93%. Il rendimento a due anni è già al 4,65%, il decennale intorno al 5%, il trentennale oltre il 5,3%. Il mercato ha già alzato.
Nell’altra linea temporale Warsh lascia tutto invariato. Il core CPI è sceso al 2,4%, dal 2,9% di maggio, le aspettative d’inflazione rimangono relativamente ancorate e buona parte della nuova pressione sui prezzi arriva dall’energia. La Fed decide quindi di non utilizzare uno strumento della domanda contro uno shock che nasce dall’offerta.
Due porte. Due reazioni di mercato completamente diverse. Ma, come nel film, la parte interessante arriva dopo averle attraversate.
A giugno il FOMC mostrava un comitato quasi perfettamente spaccato. Su 19 partecipanti, otto vedevano i Fed Funds ancora al 3,625% a fine 2026, tre al 3,875%, cinque al 4,125%, uno al 4,375% e uno addirittura al 3,375%. Detto in maniere più semplice, a giugno, ben 9 partecipanti su 19 (a cui dovremmo aggiungere il “puntino” mancate di Warsh) non vedevano rialzi entro fine anno. Oggi scopriremmo quanti si saranno spostati. Ma non solo. Gli otto che a giugno prevedevano tassi fermi dovranno prendere atto che il rialzo è (forse) avvenuto. Ma spostare il proprio puntino a 3,875% significherebbe semplicemente incorporare il presente, non necessariamente diventare falchi.
La soglia da osservare sarà 4,125%.
Ogni puntino a quel livello o sopra indicherà almeno un altro rialzo dopo quello di oggi. A giugno erano sei. Se resteranno una minoranza, settembre potrà essere letto come un rialzo assicurativo, un colpo per difendere il 2% e poi osservare cosa accade all’energia e all’inflazione sottostante.
Se diventeranno almeno dieci, la porta condurrà da tutt’altra parte. Il FOMC starebbe indicando che settembre apre un nuovo ciclo restrittivo.
La porta davvero importante non separa più soltanto rialzo e pausa. Separa +25 e stop da +25 e ciclo.
Il 2027 renderà la distinzione ancora più chiara. A giugno la mediana dei Fed Funds per il prossimo anno era al 3,6%. Se oggi il FOMC aumenta le previsioni d’inflazione del 2026 mantenendo sostanzialmente intatto il percorso di rientro nel 2027, il messaggio sarà quello di uno shock temporaneo che richiede una risposta limitata.
Se anche il 2027 si sposta significativamente verso l’alto, la diagnosi cambia.
A quel punto i 25 punti di stasera conterebbero molto meno di ciò che anticipano.
Warsh voleva una Fed meno prigioniera delle proprie parole. Questa sera scoprirà quanto sia difficile recuperare libertà dopo che il mercato ha già trasformato quelle parole in un prezzo.
Alle 20:00 sapremo quale porta avrà aperto. Alle 20:30 capiremo se dall’altra parte c’è una stanza, oppure un altro corridoio.