A Wall Street ci sono parole che il mercato riesce a perdonare. “Rallentamento” raramente è una di queste.
Nel fine settimana Dario Amodei ha chiesto di rallentare la corsa ai modelli di intelligenza artificiale più avanzati. Nel giro di poche ore Sam Altman ed Elon Musk, protagonisti di una competizione che fino a ieri sembrava non ammettere soste, si sono ritrovati dalla stessa parte. Donald Trump ha provato a spezzare il messaggio prima con i social e poi nel modo più teatrale possibile, telefonando direttamente a Jensen Huang mentre il CEO di Nvidia era sul palco.
Il mercato, però, aveva già scelto quale parola ascoltare.
Il SOXX ha perso il 5,63%, tutti e 30 i suoi componenti hanno chiuso in rosso e la correzione dai massimi di giugno è arrivata intorno al 24%. La sottoperformance rispetto all’S&P 500 ha superato i 5 punti percentuali in una sola seduta, con i volumi sul SOXX saliti a circa 10,9 milioni, quasi il doppio rispetto a venerdì.
Ancora più violento è poi il confronto con il software. Il rapporto SOXX/IGV è crollato del 10,16% in una sola seduta, la maggiore flessione giornaliera registrata nella serie.
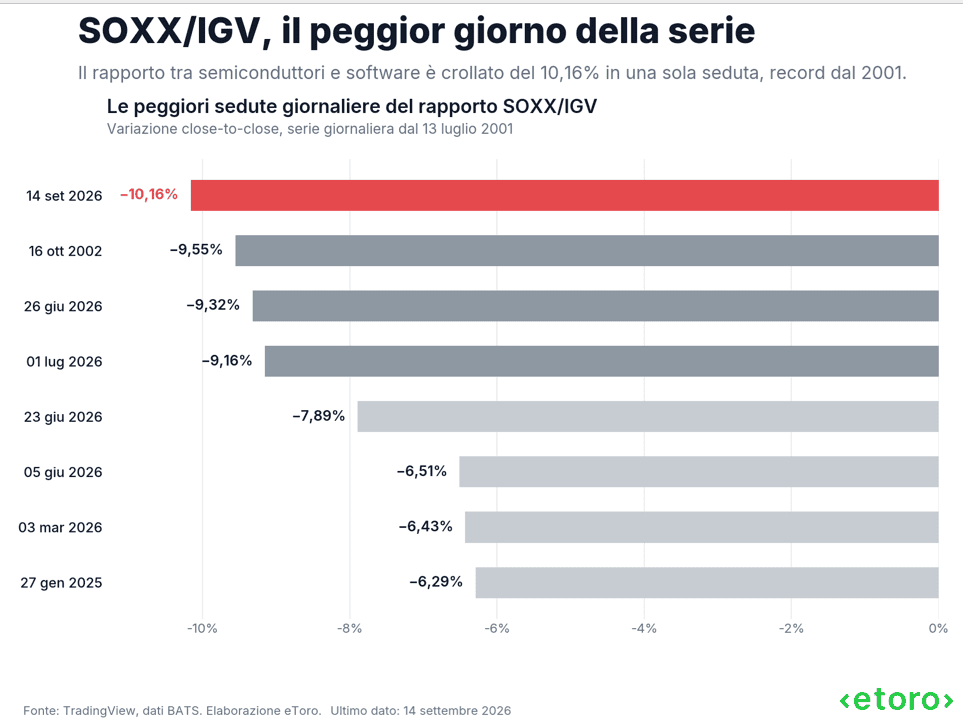
Mentre veniva venduto chi costruisce la capacità computazionale dell’AI, software e cybersecurity correvano nella direzione opposta.
CrowdStrike +13,85%. Palo Alto Networks +13,09%. Fortinet +9,04%.
E proprio nel weekend era arrivato anche il caso Revolut. Nessun malware avrebbe sfondato i sistemi della fintech e nessun hacker sarebbe penetrato direttamente nella sua infrastruttura. È bastato qualcosa di molto più antico: convincere qualcuno che una richiesta falsa fosse autentica. Un soggetto non autorizzato, utilizzando un vero dominio governativo, è riuscito a ottenere dati sensibili dei clienti.
L’AI sta diventando più potente. Ma il punto debole continua spesso a essere umano.
Wall Street ha quindi fatto una distinzione piuttosto precisa. Ha venduto chi potrebbe soffrire se la corsa alla capacità computazionale rallentasse e ha comprato chi potrebbe diventare ancora più necessario se aumentassero controlli, identità e sicurezza.
La coincidenza racconta bene la separazione che il mercato sta iniziando a fare tra chi deve sostenere il costo della corsa all’AI e chi può beneficiare della complessità che quella stessa corsa produce.
L’S&P 500 ha perso lo 0,48%, portando a sei le sedute negative dall’inizio di settembre contro appena tre positive. Ma 283 componenti sono saliti e 219 sono scesi. L’S&P 500 Equal Weight ha addirittura guadagnato lo 0,07%.
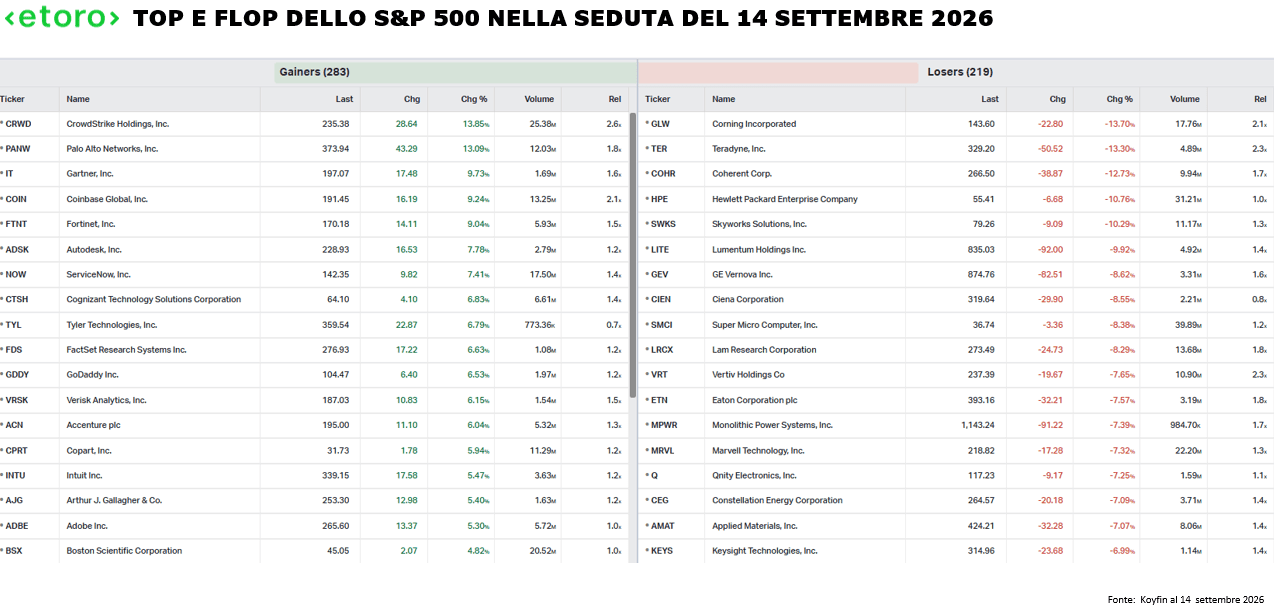
Quindi ieri non è stato venduto “il mercato”. È stata venduta una leadership. E non una leadership qualsiasi. Sono stati colpiti soprattutto alcuni dei titoli che hanno sostenuto l’espansione dei multipli, del capex e degli indici negli ultimi anni. La pressione si è concentrata sulle società più legate alla costruzione fisica dell’infrastruttura AI, mentre il resto del listino ha mostrato una tenuta decisamente maggiore.
E proprio mentre Wall Street continua ad interrogarsi sul rendimento futuro di centinaia di miliardi di dollari di investimenti tecnologici, il costo di quel capitale tornava a salire.
Il 5% arriva nel momento meno comodo
Il Treasury decennale ha nuovamente superato il 5%, arrivando questa mattina intorno al 5,02%. Il petrolio, nel frattempo, ha chiuso in rialzo in nove delle ultime undici sedute di questo mese di settembre.
AI, petrolio e tassi sembrano tre paure diverse. In realtà stanno iniziando a parlarsi. Un petrolio più alto rende più difficile il lavoro sull’inflazione. Un’inflazione più persistente riduce lo spazio di manovra della Fed. Rendimenti più alti aumentano il costo del capitale. E quando il capitale costa di più, il mercato torna inevitabilmente a chiedersi quanto valgano oggi utili che arriveranno molti anni più avanti.
Ecco perché la domanda “quanto deve ancora fare la Fed?” rischia di essere incompleta. Il Treasury al 5% non dipende soltanto da ciò che Warsh farà sul tratto breve della curva.
Conta anche perché il decennale sta salendo. Una parte del precedente movimento dei rendimenti era compatibile con crescita migliore e sorprese macro positive. L’ultima accelerazione è meno confortevole, perché il term premium e il rischio inflazione sembrano avere un peso maggiore.
In altre parole, la Fed potrebbe alzare i tassi mentre il mercato obbligazionario continua autonomamente a irrigidire le condizioni finanziarie.
Per ora, però, c’è un dettaglio che impedisce di trasformare il 5% in una soglia di allarme automatico. Quasi tutto il tightening recente arriva proprio dai tassi. Gli spread creditizi si sono mossi relativamente poco e l’impulso dell’azionario rimane ancora positivo.
Questo è probabilmente il passaggio da seguire più attentamente. Finché sale il risk-free rate ma il premio richiesto per prestare alle imprese rimane relativamente stabile, il sistema sta assorbendo un costo del capitale più alto. Se iniziano a salire entrambi, la storia cambia. Il primo dice che indebitarsi costa di più. Il secondo dice che il mercato comincia a chiedersi chi riuscirà ancora a indebitarsi.
Dove il prezzo non cambia ogni secondo
Il mercato quotato ha un vantaggio crudele: quando cambia idea, ce lo dice immediatamente. Ieri sono bastate poche ore per togliere il 5,63% al SOXX e oltre il 10% al suo valore relativo rispetto al software.
Ma cosa succede quando lo stesso aumento del costo del capitale raggiunge una parte del sistema finanziario che non ha un prezzo ogni secondo?
Qui l’anniversario di Lehman diventa utile, ma per una ragione diversa dal solito.
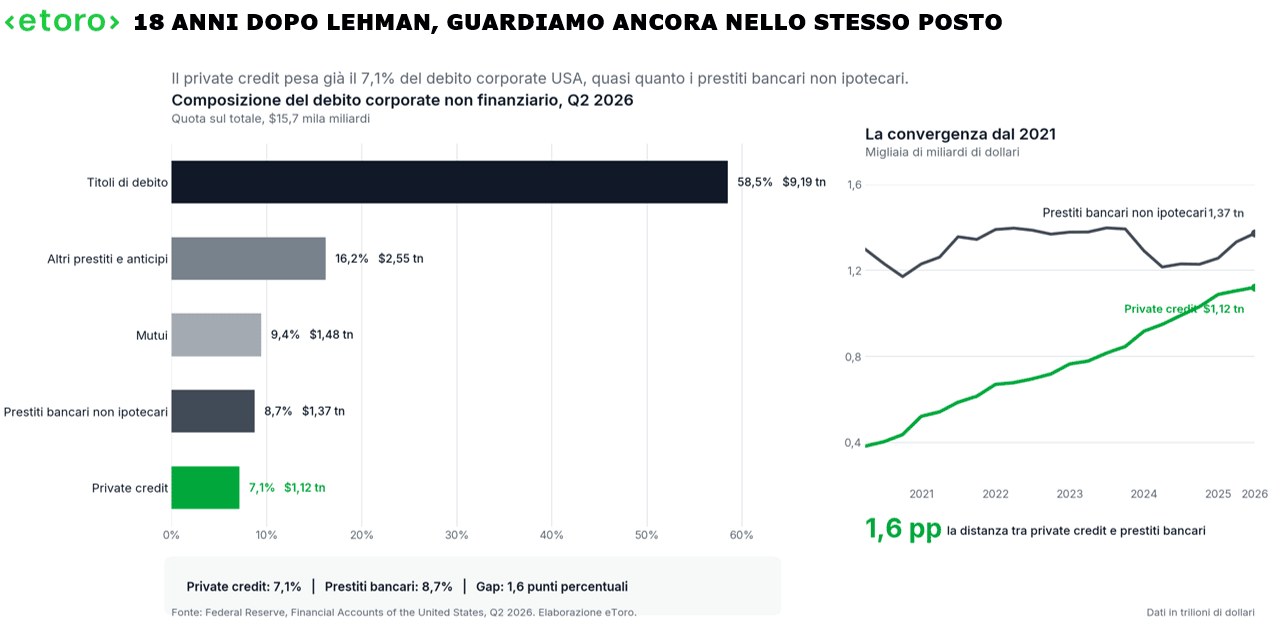
Sono passati diciotto anni dal Chapter 11 del 15 settembre 2008. Nel frattempo, abbiamo reso le banche più capitalizzate, più liquide e più regolamentate. Ma il credito alle imprese non è scomparso. Una parte crescente ha semplicemente trovato altri intermediari.
Ed è quasi curioso che proprio quattro giorni fa, l’11 settembre, la Federal Reserve abbia pubblicato i nuovi Financial Accounts incorporando esplicitamente private credit lending vehicles, private credit loans e hedge funds. Per la prima volta vediamo quel pezzo del sistema con una definizione statistica molto più precisa. Il debito delle società corporate non finanziarie americane è arrivato a circa 15.700 miliardi di dollari. I private credit loans ne rappresentano ormai il 7,1%, una quota vicina a quella dei prestiti non ipotecari delle istituzioni depositarie.
Attenzione, però, a non cadere in conclusioni frettolose. Oggi non siamo nel 2008. Equiparare private credit e subprime sarebbe un errore di categoria: allora il rischio stava in mutui cartolarizzati, funding overnight e banche troppo leverate. Il punto è la migrazione, non la replica. Rendere più sicure le banche ha ridotto il rischio dentro il perimetro bancario, non ha cancellato l’attività: l’ha spostata. Una parte del rischio uscito dal bilancio bancario rientra oggi come credito ai veicoli.