
Nel film Speed il problema era semplice: il bus non poteva rallentare. Per essere precisi, se fosse sceso sotto le 50 miglia orarie sarebbe esploso. Kevin Warsh sembra trovarsi davanti alla versione monetaria dello stesso problema.
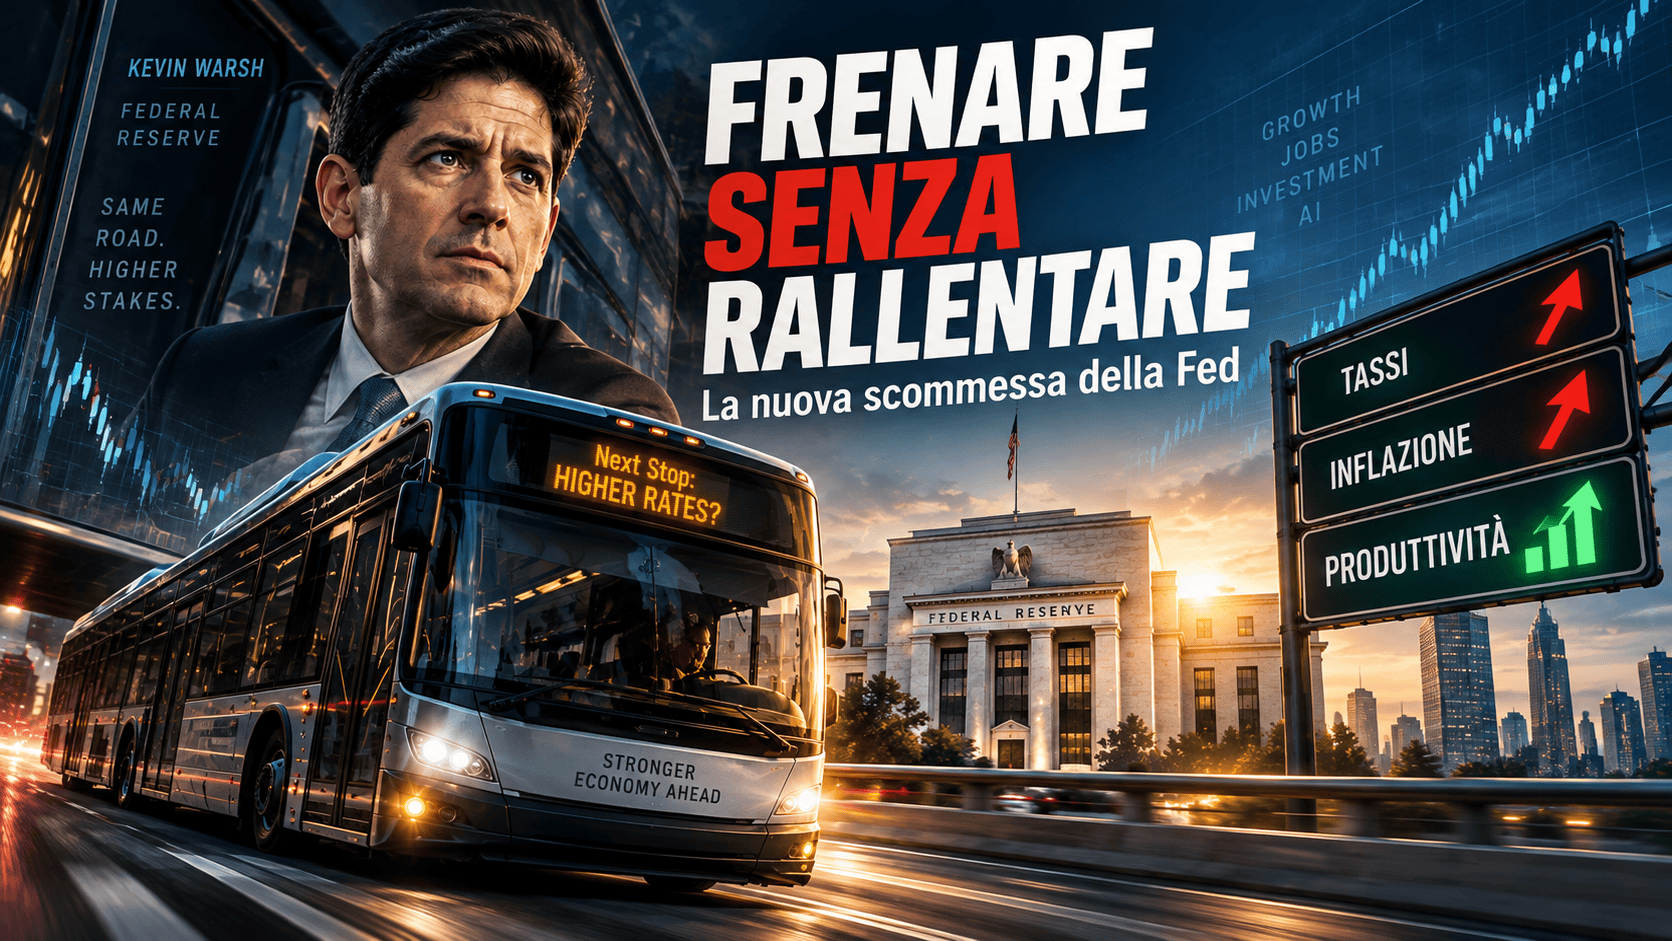
Ieri la Federal Reserve ha premuto sul freno, alzando di 25 punti base il range dei Fed Funds al 3,75%-4,00%. Ma nelle sue stesse previsioni l’economia americana non rallenta. Nel 2027 cresce addirittura un po’ di più.
Il voto è stato unanime, 12 a 0. Il secondo consenso pieno delle tre riunioni presiedute da Warsh. Ma soprattutto il primo rialzo dei tassi in tre anni, con 16 dei 18 partecipanti che vedono almeno un altro aumento entro dicembre.
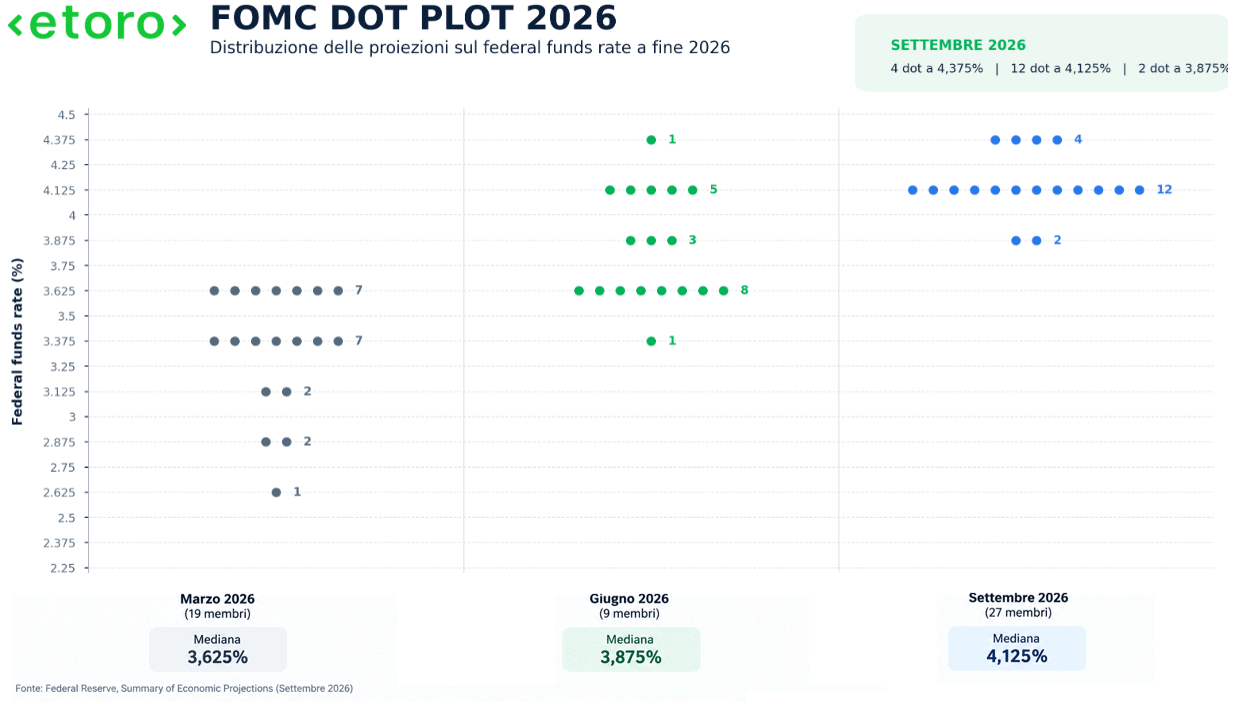
Il mercato, però, era già arrivato prima.
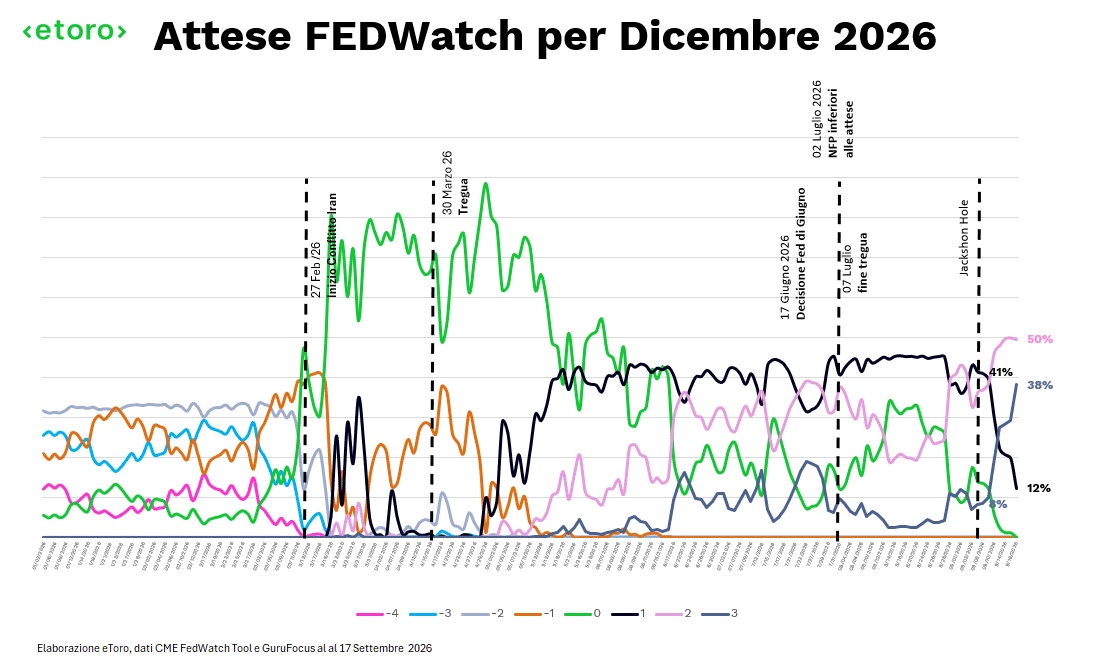
Il vero cambio di passo era avvenuto a Jackson Hole. Tra il 27 e il 28 agosto la probabilità implicita di almeno due rialzi entro fine anno era balzata in una sola seduta dal 29,0% al 50,5%. Oggi, dopo il primo aumento, il mercato assegna circa l’88% di probabilità ad almeno un altro rialzo e quasi il 40% alla possibilità che ne arrivino altri due.
Dots e mercato quasi coincidono: 16 su 18 significa 88,9%, il pricing implicito dice 87,7%.
Warsh voleva liberare la Fed dalla forward guidance. Il mercato, nel frattempo, ha trasformato la sua “disciplina” in un percorso di tassi già scritto.
Warsh ha descritto la mossa come la rimozione di una “dose di accomodamento”, ammettendo che lui e diversi colleghi faticano ancora a definire restrittive le condizioni finanziarie attuali.
Ieri l’avevamo raccontata come uno Sliding Doors: una porta portava a “+25 e stop”, l’altra a “+25 e ciclo”. Si è aperta la seconda. E la parte più interessante della riunione riguarda proprio il mondo che il FOMC immagina dopo questo rialzo.
Numeri che non tornano, finché non tornano
Per il 2026 la Fed prevede una crescita reale del PIL al 2,3%. Nel 2027 sale al 2,4%. La disoccupazione resta ferma al 4,1%. L’inflazione PCE dovrebbe scendere dal 3,7% al 2,3%, quella core dal 3,4% al 2,5%.
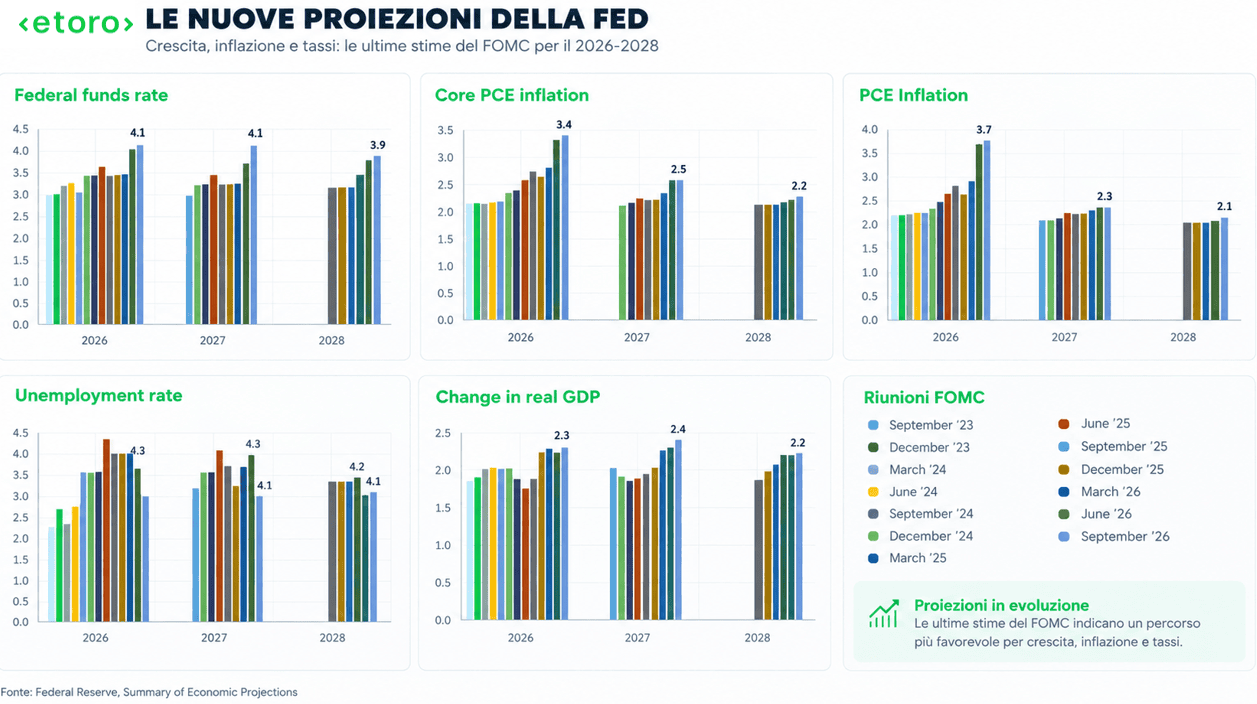
Tutto questo con un Fed Funds mediano al 4,1% sia a fine 2026 sia a fine 2027.
A giugno il quadro era diverso. Il FOMC vedeva per il 2027 una crescita del 2,3%, una disoccupazione al 4,3% e tassi al 3,6%. Tre mesi dopo la Fed prevede più crescita, meno disoccupazione e tassi di circa 50 punti base più alti, senza alzare la stima sull’inflazione 2027. Nonostante lo shock petrolifero. Nonostante il deterioramento geopolitico.
La Federal Reserve ha premuto un po’ più forte sul freno. Ma nelle sue stesse proiezioni, l’auto non rallenta.
La chiave sta in una frase aggiunta ieri al comunicato: “Productivity growth is strong, and capital investment is robust.” Poche parole, ma importanti.
La Fed descrive una domanda interna resiliente, produttività in forte crescita, investimenti robusti. Warsh ha aggiunto che assunzioni, redditi privati e capex delle imprese stanno migliorando, e che le condizioni finanziarie difficilmente possono essere definite restrittive.
Qui si intravede la logica del nuovo scenario.
Se produttività, automazione e investimenti permettono all’economia di produrre più output senza un aumento equivalente dei costi unitari, parte della disinflazione può arrivare dal lato dell’offerta invece che dalla distruzione della domanda.
E qualcosa nei dati comincia effettivamente a muoversi in quella direzione. Nel secondo trimestre la produttività del settore non agricolo è cresciuta del 2,24% su base annua, mentre gli Unit Labor Costs sono aumentati dell’1,40%. Un differenziale di circa 0,84 punti percentuali a favore della produttività. Non significa che la tecnologia abbia già risolto il problema dell’inflazione. Ma rende meno astratta l’ipotesi su cui sembra poggiare una parte dello scenario Fed: produrre di più senza generare la stessa pressione sui costi per unità di prodotto.
Più capacità produttiva, più efficienza, più PIL potenziale: è così che diventano compatibili, almeno sulla carta, una crescita al 2,4%, una disoccupazione al 4,1% e un PCE che scende al 2,3%. Ed è qui che l’intelligenza artificiale entra, indirettamente, nella funzione di reazione della Fed.
I tre termometri di Warsh
Warsh ripete di non voler dipendere dal singolo dato. Ma quando scende nel dettaglio, gli indicatori che guarda sono molto concreti.
Il primo è la diffusione dell’inflazione: quanti dei 199 componenti del paniere PCE continuano a salire sopra il 3%. Ieri ha ribadito che troppe categorie restano sopra quella soglia, sia su base semestrale sia annualizzata.
Il secondo è il capex legato all’intelligenza artificiale. Qui Warsh non guarda soltanto a quanto stanno investendo gli hyperscaler. Guarda alla seconda derivata, cioè se il ritmo di crescita degli investimenti stia ancora accelerando oppure abbia iniziato a perdere velocità.
Il terzo termometro è arrivato ieri, ed è probabilmente il più originale. Parlando dell’aumento dei rendimenti a lungo termine, Warsh ha indicato tre fattori: forza dell’economia, concorrenza per il capitale, geopolitica. Su quest’ultima guarda oltre il petrolio: prezzi spot di mais, soia e grano, ma anche i crack spread, i margini tra greggio e prodotti raffinati che arrivano davvero nell’economia reale.
Il punto, per Warsh, è capire quando uno shock smette di restare confinato alla singola commodity e comincia a propagarsi.
Sette settimane dopo
Nel Q&A Warsh ha poi spiegato con particolare chiarezza cosa sia cambiato dalla riunione precedente.
Tre cose.
La prima è l’economia. Una gamma ampia di dati, mercato del lavoro compreso, gli suggerisce che l’attività si sia rafforzata.
La seconda è l’inflazione. I dati estivi non hanno superato il test fissato a Jackson Hole: l’inflazione sottostante deve muoversi verso il 2% chiaramente e a velocità sufficiente.
La terza è la geopolitica. La valutazione del FOMC sugli scenari internazionali più probabili è cambiata.
Sono questi tre elementi, ha spiegato Warsh, ad aver prodotto la decisione unanime. Questo chiarisce anche una differenza importante.
Warsh non sta descrivendo una Fed costretta a stringere perché l’economia è troppo forte. Sta descrivendo una Fed che può permettersi di stringere perché l’economia è forte.
Wall Street non ha letto solo “Fed hawkish”
La reazione del mercato alla postura “hawkish” della Fed è stata tutto meno che lineare. Se guardiamo sotto la superficie dell’indice, la forza è un’illusione ottica: la breadth è stata pessima, con 341 titoli in calo contro soli 158 in rialzo. Mentre i settori finanziario (-1,62%) ed energetico (-2,88%) affondavano, la tecnologia ha chiuso a +0,10% e l’healthcare a +0,07%.
Il mercato obbligazionario ha raccontato qualcosa di simile. Il Treasury a 2 anni, molto più sensibile alle aspettative sulla Fed, è salito con decisione. Il decennale ha reagito molto meno, chiudendo intorno al 5%. La curva si è quindi appiattita.
Il mercato ha aumentato la restrizione monetaria attesa nel breve senza richiedere un aumento equivalente dei rendimenti sulla parte lunga.
E anche qui l’AI compare sullo sfondo. Warsh ha spiegato che una parte dell’aumento dei rendimenti di lungo periodo deriva dalla concorrenza per il capitale generata dall’enorme ciclo di investimenti, con gli hyperscaler impegnati a raccogliere risorse per finanziare infrastrutture e capacità computazionale.
L’intelligenza artificiale può quindi contribuire a migliorare la produttività futura, ma nel presente assorbe capitale e tiene pressione sui rendimenti.
La crepa nel Goldilocks della Fed
Nonostante il quadro “Goldilocks” (né troppo caldo, né troppo freddo) dipinto nelle proiezioni ufficiali, esiste un’asimmetria dei rischi che rende molto meno rassicurante il quadro centrale. Sebbene la mediana preveda un’inflazione PCE al 2,3% per il 2027, la realtà interna al FOMC è molto più nervosa: 17 membri su 18 vedono i rischi sull’inflazione PCE orientati verso l’alto. 15 membri su 18 vedono la stessa asimmetria per la Core PCE.
Allo stesso tempo, nessuno vede rischi di una disoccupazione più alta o di una crescita più debole. In pratica, la proiezione centrale della Fed è un sogno di perfezione, ma la quasi totalità dei suoi membri si sta preparando a un incubo inflattivo. La fiducia nei dati estivi è svanita dopo il fallimento del “test di Jackson Hole”: l’inflazione sottostante non sta scendendo abbastanza velocemente.
La visione di Warsh è audace. La Federal Reserve non vuole “fare del male” al mercato del lavoro, ma ha un disperato bisogno che l’efficienza tecnologica compensi la stretta monetaria. Per anni Wall Street ha scommesso che l’intelligenza artificiale avrebbe prodotto abbastanza crescita da giustificare investimenti e valutazioni sempre più elevate.
Ora, in maniera diversa, anche la Federal Reserve sembra essere “AI-dipendente” per far quadrare i conti tra tassi al 4% e stabilità sociale.
Resta però un interrogativo. Se questa accelerazione della produttività dovesse rivelarsi più lenta del previsto, o se gli investimenti tecnologici dovessero smettere di accelerare (la famosa seconda derivata), cosa rimarrebbe della scommessa della Fed? Senza il miracolo dell’offerta, il bus di “Speed” rischierebbe di schiantarsi contro il muro di un’inflazione strutturalmente più alta.