
Venti. Sono i nuovi massimi storici messi a segno dal Nasdaq 100 dall’inizio del 2026.
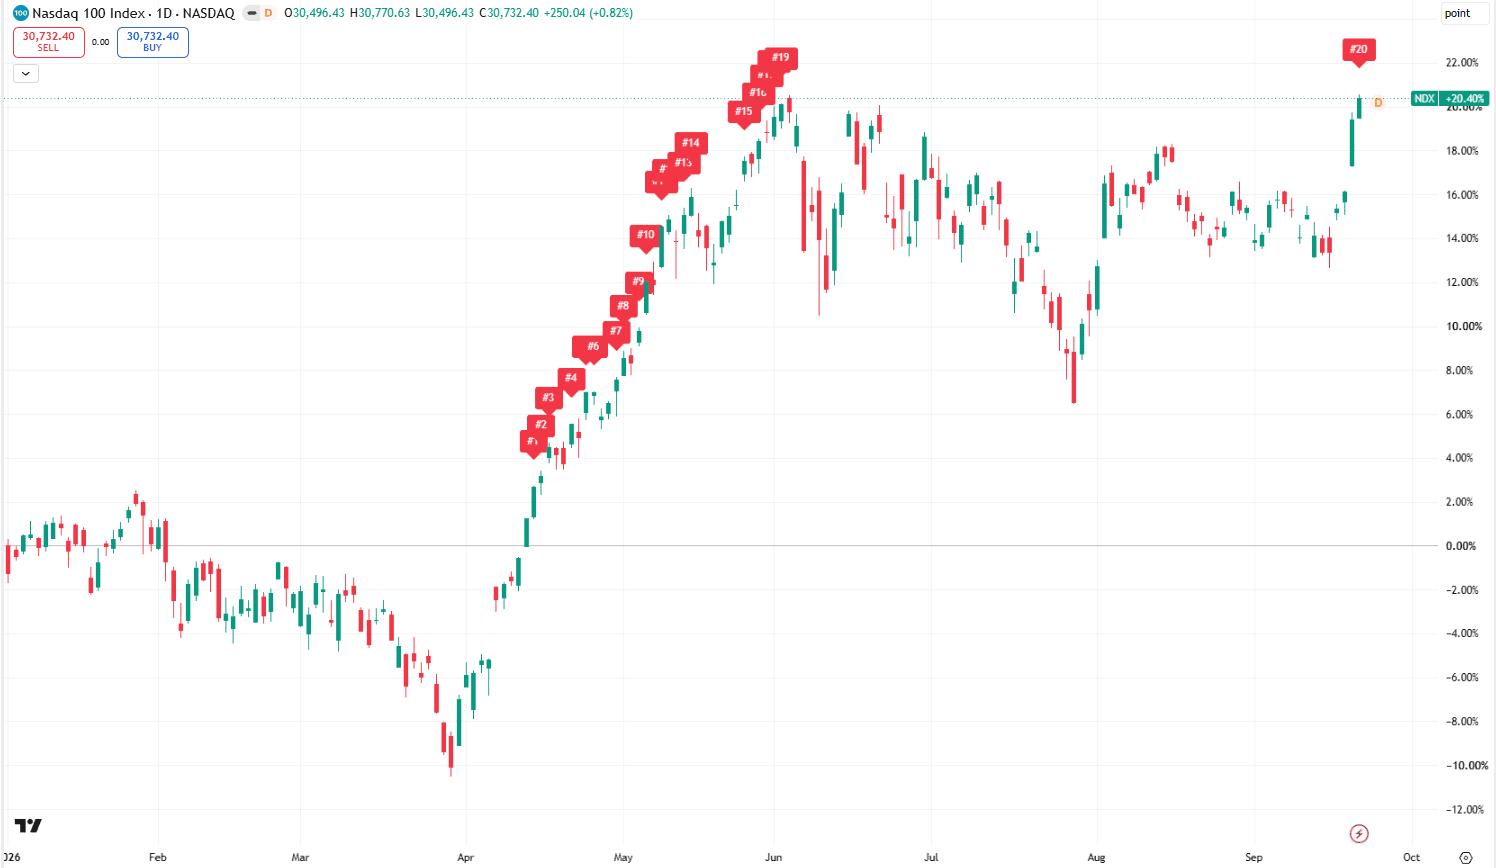
Ma il dato più interessante si trova qualche centimetro sotto il grafico dell’indice.
Usando come benchmark l’ETF QQQ, 72 dei 101 titoli azionari hanno chiuso in rialzo e 29 in ribasso. Il 71,3% del paniere ha quindi partecipato alla seduta: più di due azioni positive per ogni negativa. E questo mentre alcuni dei suoi pesi massimi remavano dalla parte opposta: Microsoft -0,72%, Amazon -1,34%, Alphabet circa -1% e Meta -0,63%.
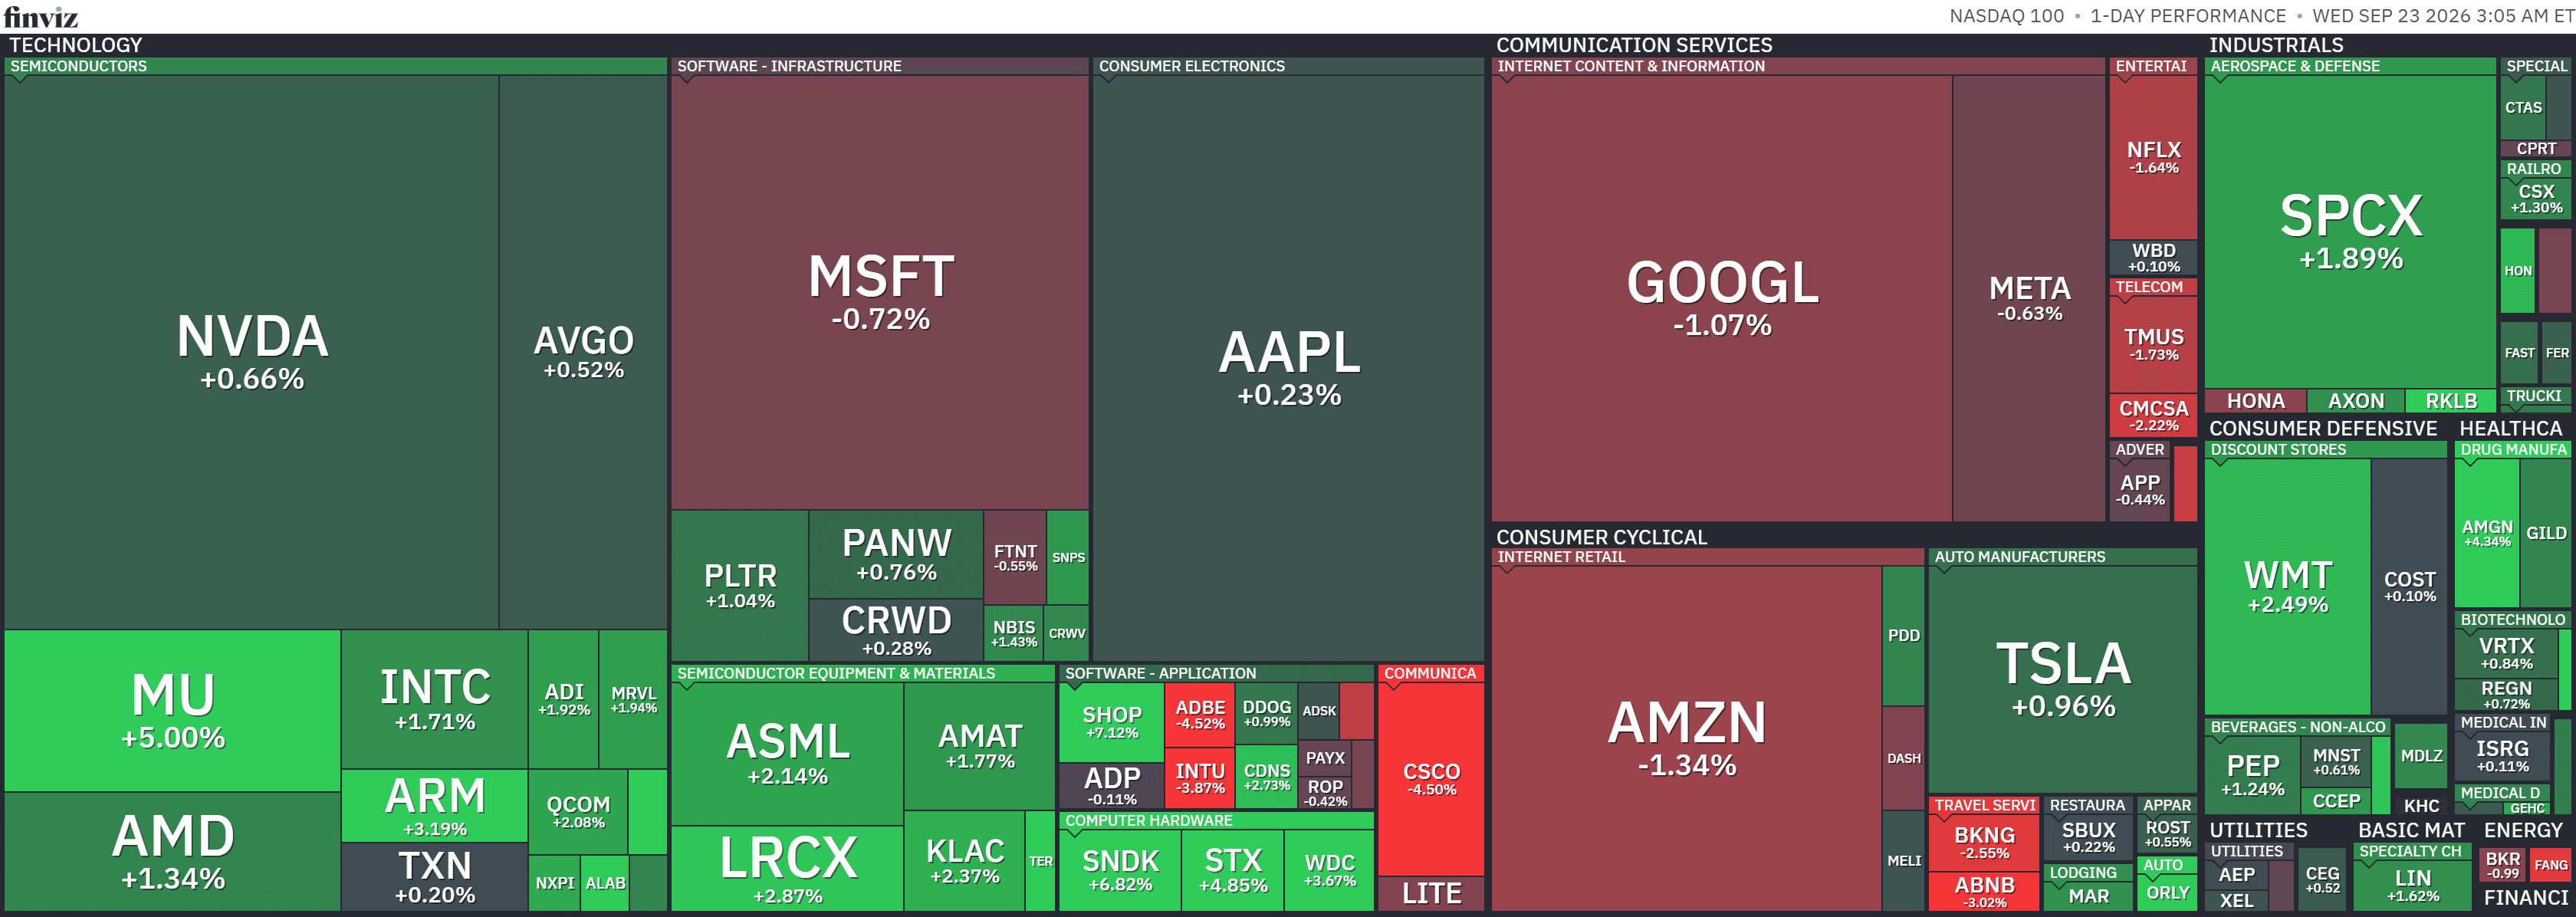
Il ventesimo massimo ha quindi avuto una composizione diversa dalla caricatura del Nasdaq trascinato soltanto dalle mega-cap.
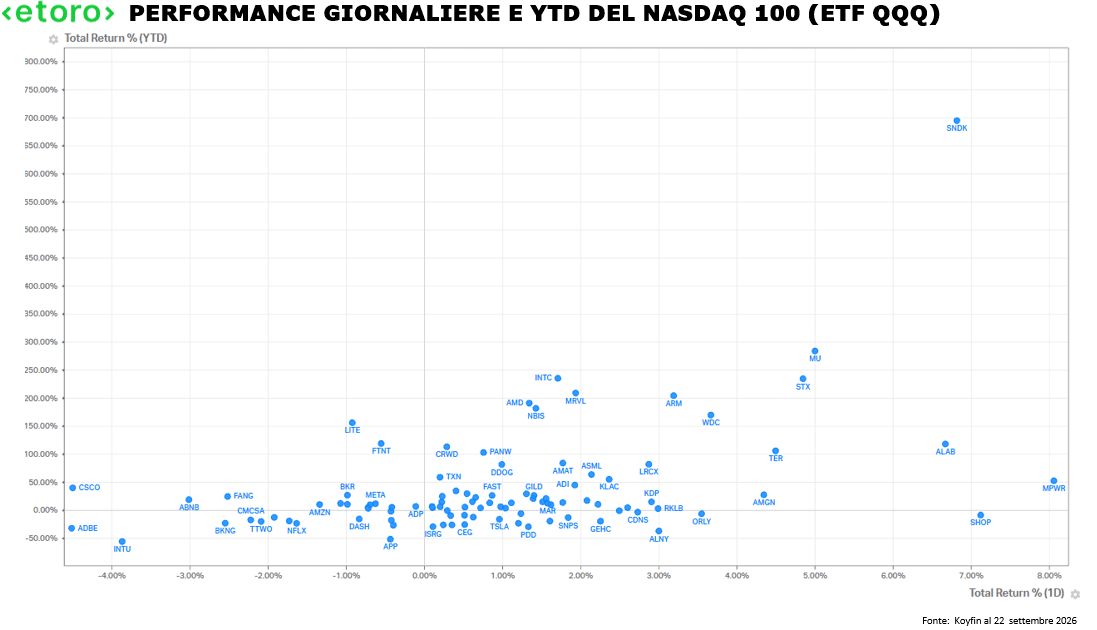
La tecnologia ha fornito circa 0,72 punti percentuali alla performance del QQQ, ma il denaro si è distribuito lungo più segmenti della catena AI. Monolithic Power Systems ha guadagnato l’8,1%, Sandisk il 6,8%, Astera Labs il 6,7%, Micron il 5%, Seagate il 4,9%, Teradyne il 4,5%, Western Digital il 3,7%, Arm il 3,2% e Lam Research il 2,9%.
Chip, memoria, storage, testing, power management, connettività. Quasi una distinta della spesa necessaria per costruire un data center.
Ma, mentre il Nasdaq 100 aggiorna i record, i flussi sul QQQ raccontano una storia molto meno euforica: circa 1,2 miliardi di dollari di deflussi nell’ultima seduta, oltre 11,5 miliardi nel dato mensile e circa 9,6 miliardi sul rolling mensile. Da inizio anno il saldo cumulato resta positivo, ma per appena 3,8 miliardi.
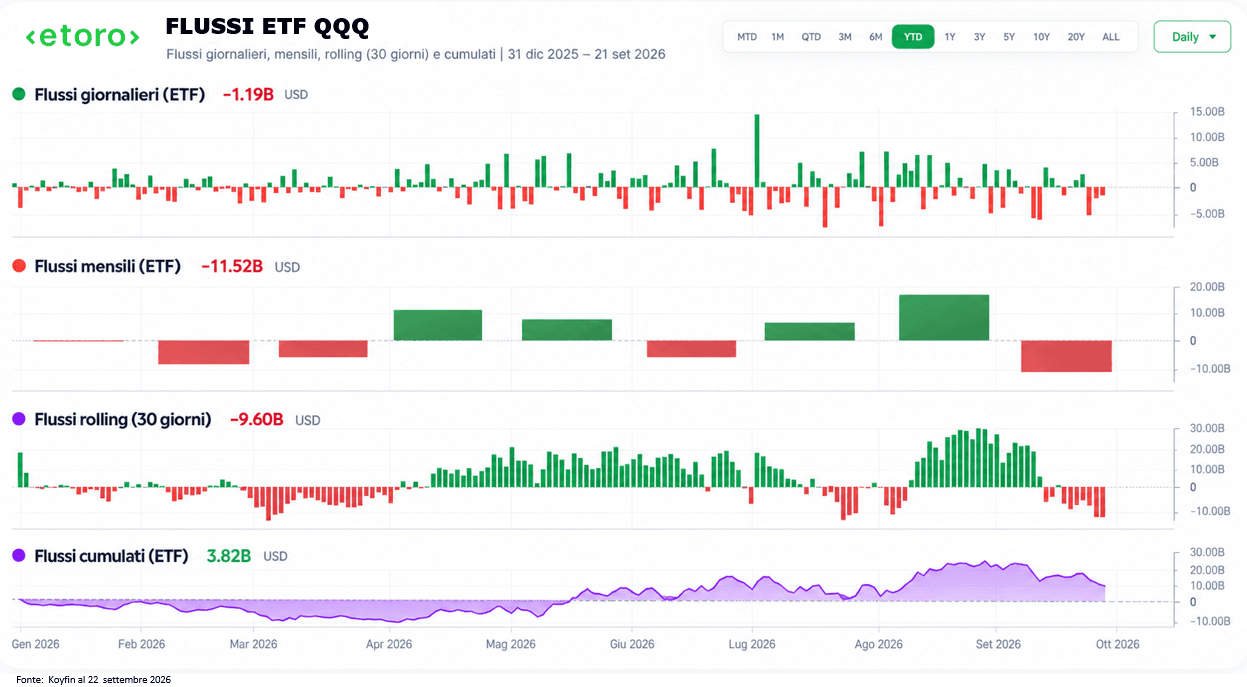
Naturalmente QQQ rappresenta solo uno dei canali attraverso cui passa il capitale diretto verso il Nasdaq 100. Il contrasto resta interessante: il prezzo continua a salire mentre uno dei principali ETF collegati all’indice sta attraversando una fase di deflussi.
Ma c’è un dato ancora più importante. Da inizio anno il QQQ è salito di circa il 22%, mentre il suo P/E forward è sceso del 10,3%. Oggi il multiplo si trova intorno a 23,6 volte gli utili attesi, contro una media 2026 vicina a 24,3 volte.
Facendo una semplice decomposizione dei multipli, il messaggio diventa più leggibile.
Un prezzo salito del 22% insieme a un P/E sceso del 10% implica, in termini puramente aritmetici, che le attese sugli utili forward impliciti nel multiplo sono aumentati nell’ordine del 36%.
È una stima, influenzata anche dai cambiamenti nella composizione dell’indice, ma la direzione è chiara: questo rialzo ha ricevuto un contributo maggiore dalle revisioni degli utili che dall’espansione delle valutazioni. Un Nasdaq ai massimi con il multiplo degli utili in contrazione è una fotografia molto diversa da quella che la parola “record” potrebbe suggerire.
A dare vento in poppa alla corsa AI anche le ultime parole di Jamie. Secondo il CEO di JPMorgan, la spesa dell’ecosistema hyperscaler è destinata ad aumentare, con la possibilità di raggiungere 1.000 miliardi nel 2027.
Un trilione, però, scritto così rischia di diventare uno di quei numeri talmente grandi da perdere significato. Meglio provare a smontarlo.
Quel trilione deve diventare qualcosa. Deve diventare chip. Memoria. Server. Cavi. Trasformatori. Fibra. Sistemi di raffreddamento. Centrali elettriche. Fabbriche. Data center.
Deve finire nei ricavi di qualcuno. E ieri la Borsa sembrava divertirsi proprio a cercare gli indirizzi a cui spedire l’assegno. Questo aiuta anche a capire perché il tema del capex sia diverso dalla semplice corsa a Nvidia. Più aumenta la scala degli investimenti, più il mercato inizia a guardare un metro oltre la GPU.
Il mercato ha premiato molti dei fornitori che monetizzano fisicamente la costruzione dell’infrastruttura. Più capex significa un bacino di domanda più ampio lungo la filiera, anche quando il beneficio arriva con tempi, margini e intensità differenti.
La corsa AI sta diventando meno concentrata sul “chi costruisce il modello migliore” e sempre più sul chi fattura ogni volta che qualcuno decide di costruire un altro gigawatt di capacità computazionale.
E intanto nessuno sembra voler togliere il piede dall’acceleratore
Anche perché, mentre si discute di quando la corsa all’AI dovrà rallentare, le aziende continuano a presentare nuove ragioni per spendere.
Anthropic ha lanciato ieri Claude Opus 5.5, il primo modello pubblicato dopo il proprio appello a rallentare il ritmo alla frontiera. Secondo la società, raggiunge sulle principali attività prestazioni paragonabili a Claude Fable 5.1 e costa circa il 40% in meno da eseguire rispetto a Opus 5. Nelle stesse ore OpenAI ha rilasciato GPT-6 Sol e GPT-6 Luna, costruiti sui progressi di Astra. La società indica prezzi API inferiori del 50% rispetto al pricing promozionale di GPT-5.6.
E qui entra di nuovo in scena un paradosso vecchio di oltre 150 anni. Il paradosso di Jevons. Quando una tecnologia diventa più efficiente e meno costosa da utilizzare, il suo consumo totale può aumentare invece di diminuire. Applicato all’AI: se scende il costo necessario per completare un singolo task, aumentano le attività nelle quali diventa economicamente conveniente utilizzare un modello.
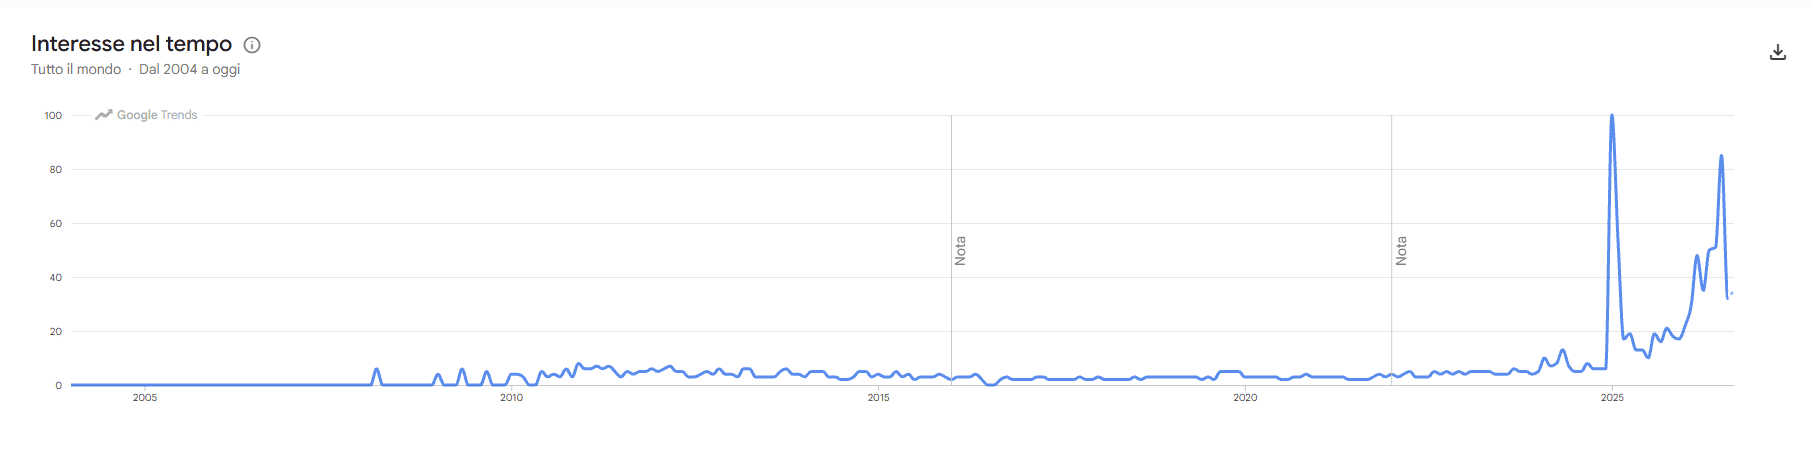
Meno costa ogni unità di “intelligenza”, più occasioni troviamo per consumarla. E così modelli più efficienti possono finire per aumentare, anziché ridurre, la domanda complessiva di calcolo.
Nell’Ottocento Jevons parlava di carbone. Oggi potremmo parlare di token.
Più inferenza significa più memoria, più networking, più alimentazione, più capacità nei data center.
La stessa corsa continua dall’altra parte del Pacifico. Alibaba ha presentato il nuovo Zhenwu V900, processore proprietario per training e inferenza che la società indica come tre volte più performante del predecessore. Il gruppo sta inoltre addestrando Qwen 4 e prevede per le generazioni successive modelli fino a 5-10 mila miliardi di parametri. Soprattutto, punta a portare la capacità globale dei propri data center oltre 20 GW entro il 2032. Tencent, nello stesso giorno, ha presentato la nuova versione preview del proprio modello di generazione immagini. Il titolo ha chiuso la seduta di Hong Kong in rialzo di circa il 5%, dopo essere arrivato a guadagnare oltre il 7% intraday.
La festa cinese, però, è durata meno di ventiquattr’ore. Stamattina il quadro si è ribaltato. Le autorità cinesi avrebbero infatti aperto un’indagine su DeepSeek e Moonshot AI per possibili violazioni legate alla sicurezza dei dati, dopo le accuse di Anthropic secondo cui le società avrebbero instradato richieste attraverso i modelli Claude senza informare gli utenti. Le autorità cinesi temerebbero che dati sensibili possano essere stati esposti a sistemi statunitensi. Z.AI sta cedendo il 12%, MiniMax il 4,8%, Alibaba il 4,6%. Xiaomi il 3,6% e Tencent hanno ceduto circa il 2%.
Anche Piazza Affari ieri ha lasciato qualche indizio.
STMicroelectronics ha guadagnato il 4,37%, miglior titolo del FTSE MIB, mentre Prysmian è salita del 2,54%. Technoprobe, questa volta, non ha seguito e ha chiuso a -0,64%.
Ma proprio Technoprobe ci porta a un cambiamento che va oltre la singola seduta. Da questa settimana il FTSE MIB è diventato un po’ più tecnologico.
Con effetto da lunedì 21 settembre, Technoprobe è entrata nell’indice al posto di DiaSorin. Il principale listino italiano passa così da una sola società classificata nel settore tecnologia, STMicroelectronics, a due. Un cambiamento apparentemente piccolo.
Ma i numeri raccontano qualcosa di più.
A fine dicembre il settore tecnologia del FTSE MIB, rappresentato allora dalla sola STM, valeva circa 14,4 miliardi di euro, pari al 2,27% della capitalizzazione complessiva dei 40 titoli. A fine agosto era arrivato a 27,5 miliardi, con un peso del 3,68%. In otto mesi significa circa 13 miliardi di capitalizzazione aggiuntiva, +90%. E fino ad agosto quel movimento portava un solo nome. STM. Ora si aggiunge Technoprobe.