
La paura è tornata. Wall Street, per ora, la sta comprando. Il giorno dopo la prima stretta della Fed dal 2023, l’S&P 500 ha guadagnato l’1,14% e il Nasdaq 100 l’1,73%, nella sua migliore seduta dall’inizio di agosto. La seduta ha premiato l’allentamento simultaneo di due pressioni: il Treasury decennale è tornato al 4,93% dopo aver superato il 5%, interrompendo così 8 sedute consecutive di rialzi, mentre il Brent ha prolungato le sedute in discesa, pur restando sopra i 100 dollari.
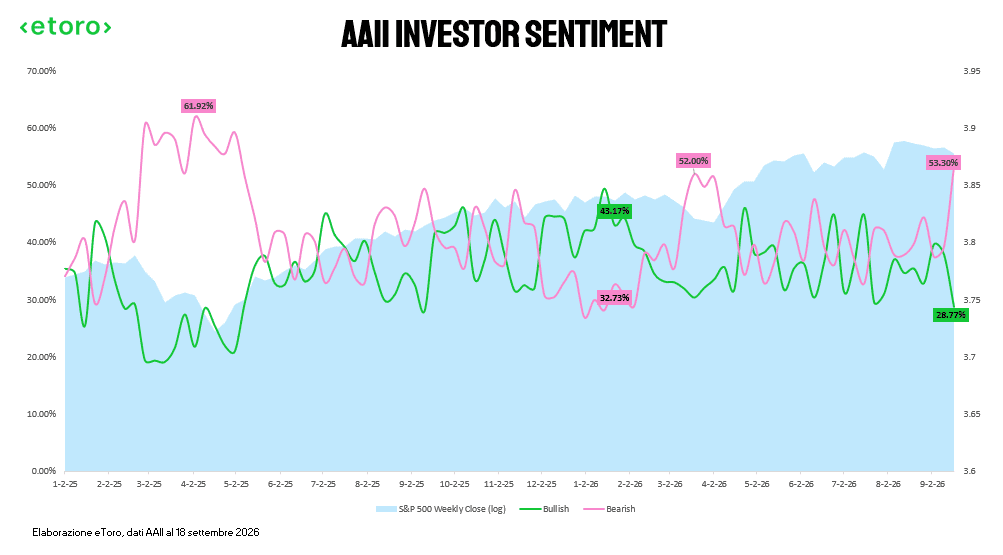
Ma l’aspetto interessante arriva dagli investitori. Il bearish sentiment dell’AAII è balzato dal 39,3% al 53,3%. I rialzisti sono scesi dal 38% al 28,8%. In appena sette giorni il bull-bear spread è passato da -1,3 a -24,5 punti percentuali. Il pessimismo non era così elevato dal maggio 2025. Wall Street continua a salire senza aver bisogno che gli investitori si sentano tranquilli. Alla fine, il sentiment viene spesso letto automaticamente come segnale contrarian. La storia AAII mostra effettivamente che livelli estremi di pessimismo sono stati spesso seguiti da rendimenti superiori alla media, ma come sappiamo il sentiment non è uno strumento preciso di market timing. Gli estremi cioè possono durare.
Ieri la tecnologia ha guidato i rialzi a Wall Street forte di un rialzo del 2,25% (una crescita superiori ai 2 punti percentuali che mancava ancora in questo mese di settembre) e i semiconduttori circa il 2,8%. Tra i temi, solare, gold miners, biotech, semiconduttori e metals & mining hanno battuto l’S&P 500. Quando i rendimenti scendono, aumenta il valore presente degli utili lontani nel tempo. Questo favorisce naturalmente il growth. Allo stesso tempo, rendimenti reali meno aggressivi riducono uno dei principali costi-opportunità dell’oro.
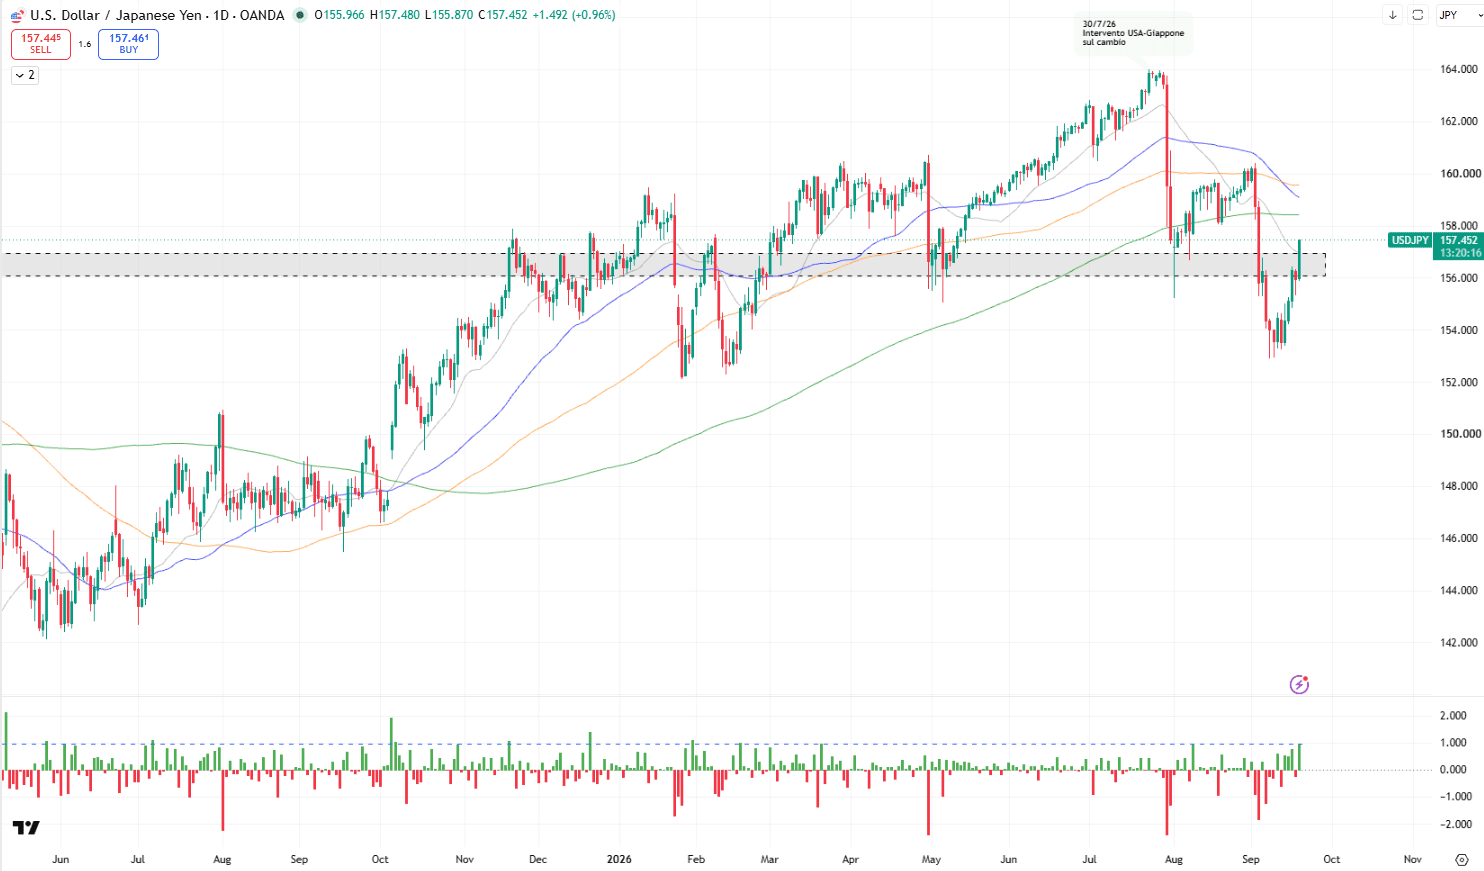
Poi c’è il Giappone, forse il segnale più interessante della mattinata. La BoJ ha portato i tassi all’1,25%, massimo dal 1995, proprio mentre il core CPI di agosto rallentava all’1,7%, sotto l’1,8% atteso.
Una banca centrale che alza i tassi mentre l’inflazione osservata scende sotto il proprio obiettivo può sembrare una contraddizione, ma racconta bene il problema che oggi affronta la banca centrale giapponese. La politica monetaria non reagisce soltanto all’inflazione appena pubblicata, prova ad anticipare quella dei prossimi trimestri. Una parte della moderazione attuale deriva infatti dai sussidi governativi sull’energia, mentre yen debole, importazioni più costose e petrolio elevato continuano a rappresentare potenziali fonti di pressione sui prezzi. La BoJ sta quindi cercando di normalizzare prima che queste pressioni si trasferiscano nuovamente sull’inflazione. Il mercato valutario, però, cercava qualcosa di più. Il rialzo di 25 punti base era già ampiamente incorporato nei prezzi. A fare la differenza è stato direi anche il voto 7 a 2, con due membri contrari a un’ulteriore stretta. Un dissenso che ha ridotto la convinzione che la BoJ sia pronta a procedere rapidamente con rialzi consecutivi. Non a caso, invece di rafforzarsi dopo l’aumento dei tassi, lo yen si è indebolito e USD/JPY è tornato verso 157. C’è anche una dimensione politica da non trascurare: i due dissenzienti sono membri del board nominati dal primo ministro Takaichi, un dettaglio che il mercato può leggere come ulteriore indicazione delle resistenze a una normalizzazione troppo rapida. La frase della BoJ secondo cui continuerà ad aumentare i tassi “se necessario” mantiene aperta la porta. Ma il 7 a 2, insieme a un CPI più debole, ha dato copertura a chi preferisce procedere con maggiore cautela.
We are the 99%. Quattro parole, quindici anni dopo
Ieri, 17 settembre, ricorrevano quindici anni (era 17 settembre 2011) da quando poche centinaia di persone si radunarono nel distretto finanziario di New York. Wall Street era transennata, così il gruppo si spostò poco più a nord, a Zuccotti Park. Quello che iniziò come una protesta spontanea si trasformò rapidamente in un movimento globale, capace di sintetizzare una realtà economica complessa in quattro parole:
“We are the 99%”.
Quattro parole che avrebbero ridefinito per oltre un decennio il dibattito sulla disuguaglianza, trasformando una distribuzione statistica in una frattura politica, economica e sociale immediatamente riconoscibile.
Quindici anni dopo vale la pena chiedersi cosa significhino ancora. E difficilmente potevamo scegliere una settimana migliore per farlo.
La Federal Reserve ci ha appena detto che nel secondo trimestre del 2026 il patrimonio netto delle famiglie americane è aumentato di $12.800 miliardi in appena tre mesi, raggiungendo il record di $195.900 miliardi. Mai, in termini nominali, la serie Fed aveva registrato un incremento trimestrale così elevato.
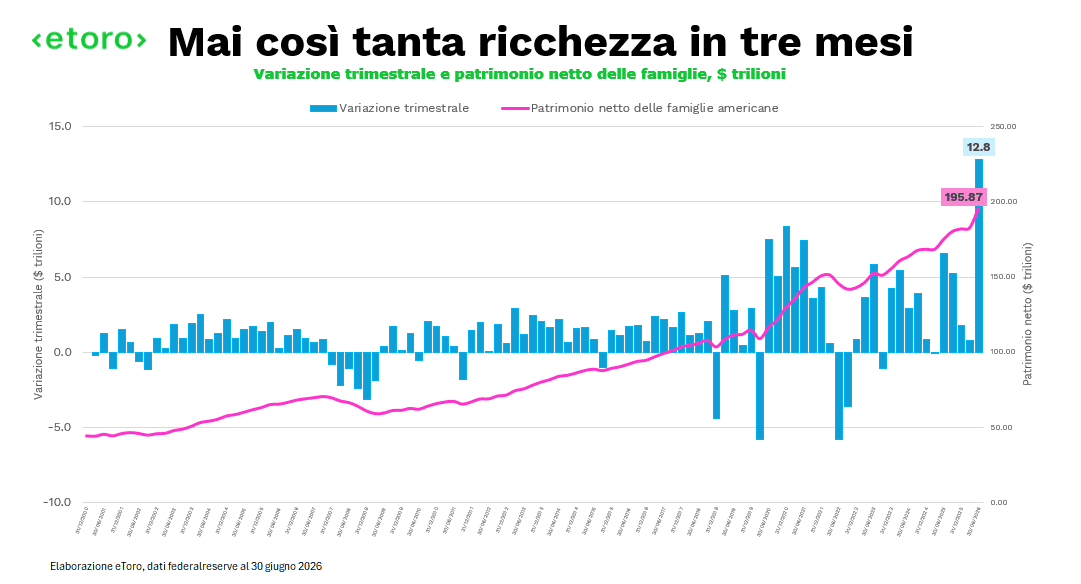
Anche il rapporto tra patrimonio e reddito disponibile è salito a 8,28 volte, massimo storico. Gli americani, almeno guardando il patrimonio aggregato, non sono mai stati così ricchi.
Rimane però una domanda.
Quali americani?
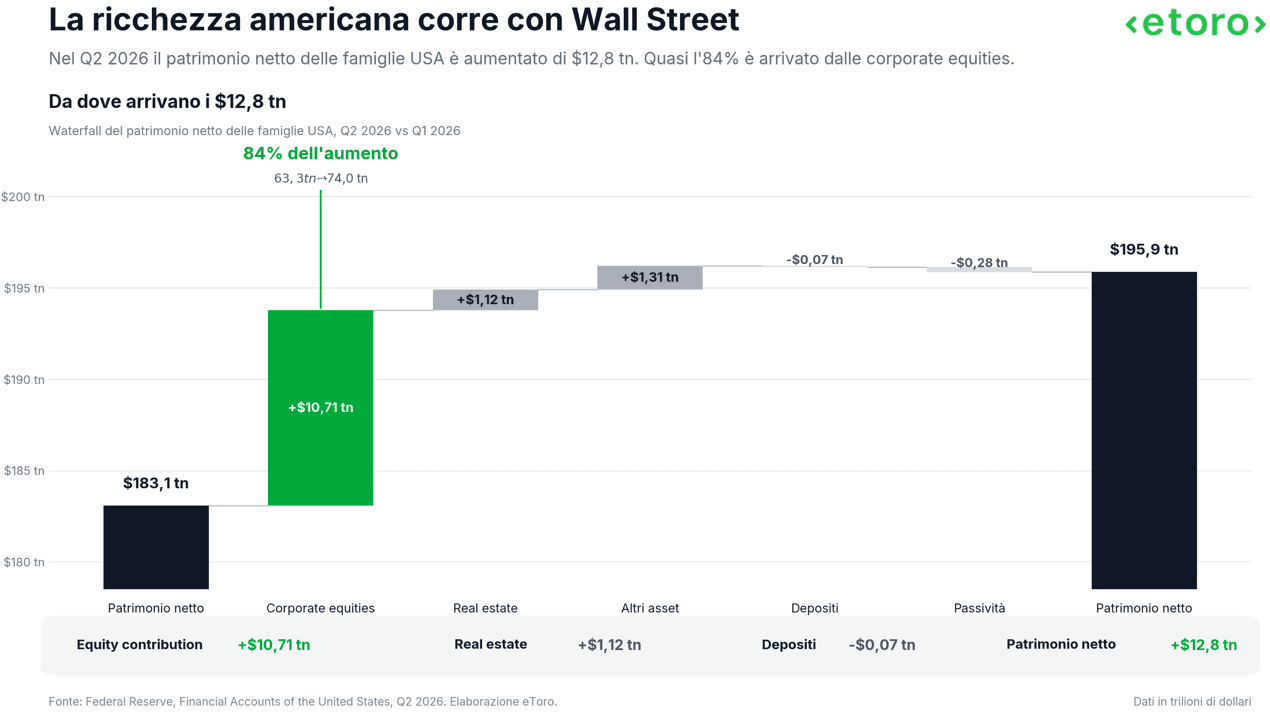
Oggi la Fed aggiorna proprio i Distributional Financial Accounts, i dati che permettono di distribuire quella ricchezza lungo la piramide patrimoniale. Nell’attesa possiamo già capire da dove probabilmente arriverà buona parte della risposta. Perché dei $12.800 miliardi creati nel secondo trimestre, circa $10.700 miliardi sono arrivati dall’aumento del valore delle azioni detenute direttamente e indirettamente dalle famiglie. Il loro valore è passato da $63.300 a $74.000 miliardi in appena tre mesi. Il real estate ha aggiunto circa $1.131 miliardi. I depositi e money market funds, invece, sono rimasti sostanzialmente fermi. Quasi l’84% dell’incremento del patrimonio è quindi arrivato dall’equity.
Per capire chi fosse meglio posizionato per beneficiarne bisogna allora tornare alla fotografia scattata alla fine del primo trimestre.
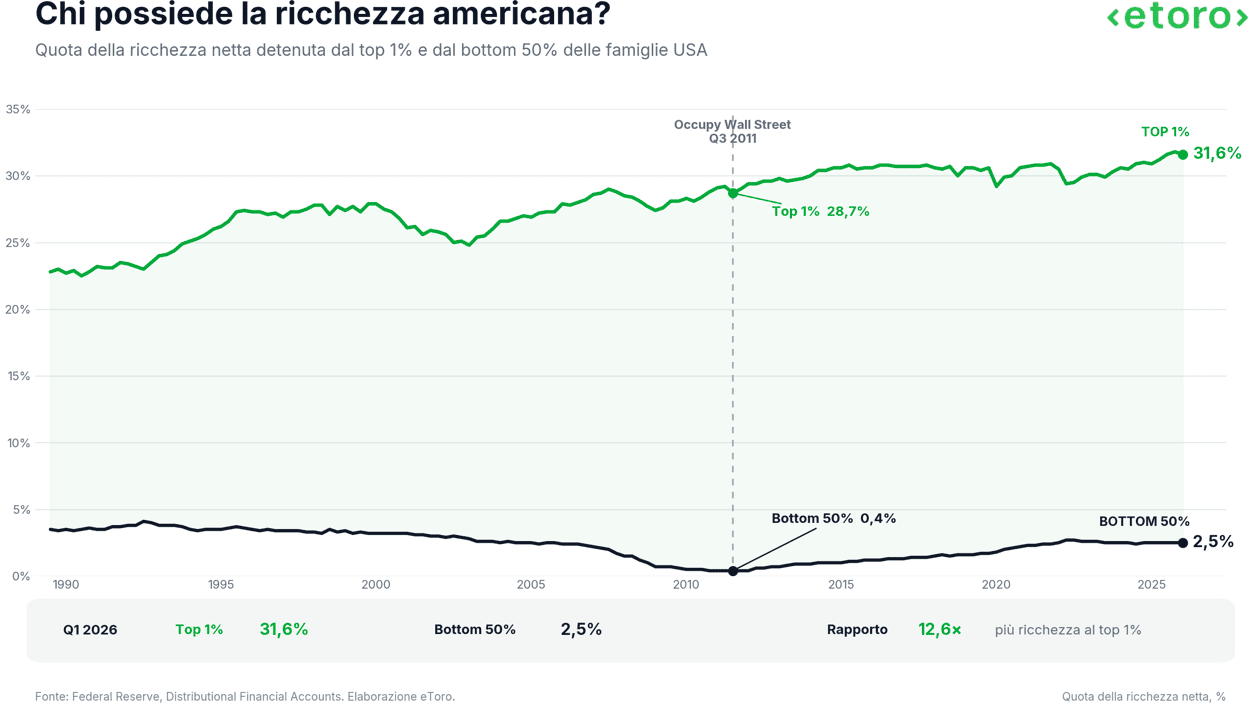
Il top 1% possedeva il 31,6% della ricchezza netta americana. Il bottom 50% appena il 2,5%.
Nel trimestre in cui iniziò Occupy Wall Street le stesse quote erano rispettivamente circa il 28,7% e lo 0,4%. La prima lettura sembrerebbe quasi scritta per confermare lo slogan del 2011. Il top 1% possiede oggi una fetta ancora più grande della ricchezza americana. Ma la seconda complica molto la storia. La metà meno ricca della popolazione possiede oggi una quota oltre sei volte superiore a quella del 2011.
Lo 0,4% del 2011, però, raccontava una situazione eccezionale.
Occupy Wall Street nasceva appena tre anni dopo Lehman Brothers e nel pieno delle conseguenze del crollo immobiliare. Per la metà inferiore della distribuzione patrimoniale americana fu una devastazione.
Nel 1989 il bottom 50% possedeva circa il 3,5% della ricchezza americana. Nel 2007 era già sceso verso il 2%. Nel 2011 era precipitato allo 0,4%. Oggi siamo tornati al 2,5%.
Guardando soltanto Occupy sembra una rimonta straordinaria. Allargando il grafico, il recupero appare molto meno completo.
Il top 1%, nel frattempo, ha seguito la traiettoria opposta: dal 22,8% del 1989 al 28,7% del 2011, fino al 31,6% del primo trimestre di quest’anno.
Ma la distanza tra il 2011 e il 2026 passa anche da un altro elemento.
Da cosa era composto quel patrimonio.
Per il bottom 50%, quasi la metà degli asset attuali, il 46,6%, è rappresentata dal real estate. Corporate equities e mutual fund shares pesano appena il 5,7%.
Nel top 1% la fotografia è quasi rovesciata. Azioni e fondi rappresentano circa il 49,3% degli asset, mentre il real estate pesa appena l’11,6%.
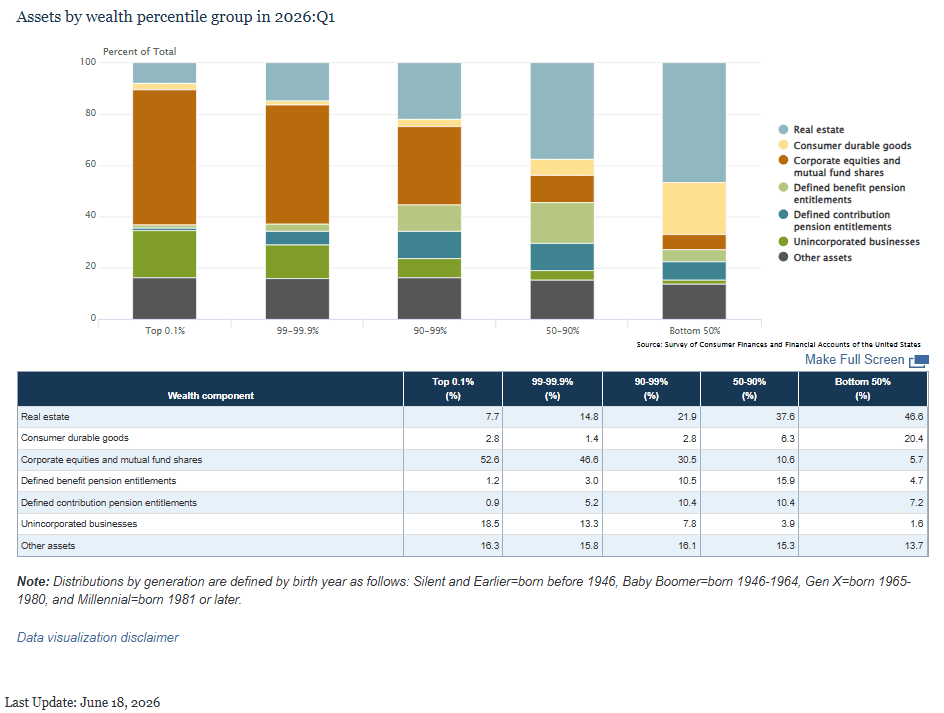
Quindici anni fa il bottom 50% arrivava a Occupy dopo il crollo dell’asset che pesava di più nel proprio patrimonio.
La casa.
Oggi l’America registra il maggiore aumento trimestrale nominale di ricchezza della serie Fed grazie soprattutto all’asset che pesa molto di più nei patrimoni in cima.
L’equity.
Questo rende il confronto con il 2011 meno banale di quanto suggeriscano le sole percentuali.
Il recupero del bottom 50% dal minimo post-crisi è reale. Ma lo è anche la maggiore concentrazione della ricchezza al vertice. A separare i due gruppi c’è anche il modo in cui sono esposti ai diversi cicli degli asset.