
Mercedes-Benz passt seine Strategie an die schwächere Nachfrage in China an. Der Konzern erweitert sein Modellangebot, stärkt das Kernsegment und will mit einer einheitlicheren Plattformstrategie sowie Kostensenkungen die Profitabilität verbessern. Die Aktie könnte sich kurzfristig stabilisieren, notiert aber weiterhin nahe am Jahrestief – dem niedrigsten Stand seit 2020. Welche Signale für eine nachhaltige Trendwende nötig wären, zeigt diese Analyse.
Gewinnmargen auf Talfahrt
Mercedes-Benz meldete im dritten Quartal einen Umsatzrückgang von 4,5 Prozent auf 30,7 Milliarden Euro. Das bereinigte Konzern-EBIT sank um 15 Prozent. Im Pkw-Kerngeschäft halbierte sich das bereinigte Ergebnis nahezu auf 560 Millionen Euro, während die Marge von 4,8 auf 2,5 Prozent zurückging.
Die Verkäufe in China fielen um 31 Prozent und erreichten ein Mehrjahrestief. Eine Überraschung waren die Zahlen jedoch nicht, da Mercedes-Benz den Ausblick bereits am Vortag wegen der schwächeren China-Nachfrage und höherer Kosten gesenkt hatte.
Bis Ende 2027 plant der Konzern mehr als 40 neue oder überarbeitete Modelle. Gleichzeitig sollen Materialkosten sinken und Überkapazitäten abgebaut werden. Das Effizienzprogramm zielt darauf ab, Fixkosten zu reduzieren und die Margen durch eine stärkere Vereinheitlichung der Fahrzeugplattformen zu schützen.
Der Druck in China ist damit mehr als ein kurzfristiges Absatzproblem. Er stellt das Geschäftsmodell mit wenigen, hochpreisigen Fahrzeugen infrage.
Drei Autobauer, ein strukturelles Problem
Die Herausforderungen betreffen die gesamte deutsche Autoindustrie. Auch BMW und Volkswagen leiden unter den schwierigen Bedingungen in China. Volkswagen berichtet am Donnerstag, dem 29. Oktober, BMW am 4. November. Anleger wollen wissen, welcher Konzern das robusteste Fundament für den Weg aus der Krise hat. Die bereits veröffentlichten Absatzzahlen zeigen jedoch, dass alle drei mit ähnlichen strukturellen Problemen kämpfen.
Besonders stark unter Druck stehen Premiumhersteller mit hoher Abhängigkeit vom chinesischen Luxusmarkt. Mercedes-Benz versucht, mit neuen Elektrofahrzeugen und speziell für China entwickelten Modellen Marktanteile zurückzugewinnen.
Die Probleme sind struktureller Natur, weil China vom Wachstumstreiber zu einem der größten Belastungsfaktoren geworden ist. Hinzu kommen hausgemachte Schwächen, hohe Zinsen und Renditen sowie volatile Ölpreise, die den Druck auf die deutsche Autoindustrie weiter erhöhen.
Hohe Zinsen belasten die Nachfrage, während schwankende Öl- und Energiepreise die Produktionskosten schwerer kalkulierbar machen. BMW könnte dabei von seiner flexiblen Plattformstrategie profitieren, die Verbrenner und Elektroautos auf derselben Produktionslinie ermöglicht. Mercedes-Benz leidet unter der sinkenden Preismacht im Luxussegment. Volkswagen steht wegen seiner Größe und hohen Fixkosten vor der größten Herausforderung, die Gewinnschwelle deutlich zu senken.
Kaum Wachstum, aber mehr Gewinn
Mercedes-Benz wird mit einem Forward-KGV von 6,8 bewertet. Damit liegt die Aktie zwischen BMW mit 8,0 und Volkswagen mit 3,5. Die niedrige Bewertung zeigt, dass der Markt bereits erhebliche Risiken einpreist.
Beim Umsatz wird Mercedes-Benz in den kommenden zwei Jahren kaum wachsen. Analysten erwarten eine jährliche Wachstumsrate von lediglich 0,1 Prozent. Das EBITDA soll dagegen um 4,2 Prozent zulegen. Das Ergebnis würde damit schneller wachsen als der Umsatz, was auf eine operative Verbesserung hindeutet.
BMW steht im Vergleich deutlich schwächer da. Der Umsatz soll um 0,4 Prozent und das EBITDA sogar um 8,3 Prozent zurückgehen. Volkswagen entwickelt sich besser. Der Umsatz dürfte um 0,5 Prozent und das EBITDA um 5,3 Prozent wachsen.
Mercedes-Benz wirkt damit attraktiver als BMW, weil das Unternehmen trotz stagnierender Umsätze ein positives EBITDA-Wachstum erwartet. Volkswagen ist zwar deutlich günstiger bewertet und weist das stärkere erwartete EBITDA-Wachstum auf. Der hohe Bewertungsabschlag spiegelt jedoch auch größere strukturelle Risiken wider.
Aktie kämpft um das Jahrestief
Die Mercedes-Benz-Aktie liegt am Mittwochvormittag 2,1 Prozent unter dem Schlusskurs der vergangenen Woche und notiert bei 40 Euro. Am Dienstag fiel sie zeitweise um mehr als 4 Prozent, drehte jedoch knapp über dem Jahrestief bei 38,90 Euro. Heute erholt sich der Kurs leicht um 0,6 Prozent.
Das technische Bild zeigt, wie angespannt die Stimmung ist. Das Jahrestief markiert zugleich den niedrigsten Stand seit 2020. Der übergeordnete Abwärtstrend besteht bereits seit mehreren Jahren. Der jüngste größere Rückgang begann Anfang 2026, nachdem die Aktie erneut am Widerstandsbereich um 62 Euro gescheitert war. Seit August 2024 konnten die Käufer diese Marke mehrfach nicht überwinden.
Die jüngste Verkaufswelle nahm am Septemberhoch bei 48,60 Euro ihren Anfang. Seit Juli wurde der Bereich um 48 Euro wiederholt getestet, ohne dass ein nachhaltiger Ausbruch gelang. Die Abwärtstrendstruktur bleibt damit intakt, weitere Rückschläge sind möglich.
Fällt das Jahrestief bei 38,90 Euro, könnte die Aktie zunächst in Richtung 34 Euro und später bis auf 26 Euro abrutschen. Für eine Trendwende müsste sie den Widerstand bei 48 Euro per Wochenschlusskurs überwinden. Eine Rückkehr über die 20-Wochen-Linie bei aktuell rund 44 Euro würde die Chancen auf einen solchen Test erhöhen. Darüber liegt die 50-Wochen-Linie bei etwa 51 Euro. Ein nachhaltiger Ausbruch über 48 Euro könnte den Weg in Richtung des nächsten größeren Widerstands bei 62 Euro freimachen.
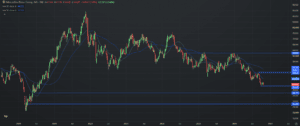
Mercedes-Benz, Wochenchart. Quelle: etoro
Worauf Anleger achten sollten
Für Anleger sind mehrere Punkte entscheidend. Eine Stabilisierung des China-Absatzes würde auf eine mögliche Bodenbildung hindeuten. Weitere Rückgänge würden dagegen den strukturellen Druck bestätigen. Auch die Pkw-Marge sollte sich erholen. Ein Anstieg über die zuletzt erreichten 2,5 Prozent wäre ein wichtiges Signal. Ein weiterer Rückgang würde die Profitabilität infrage stellen.
Bei den neuen Modellen und Elektrofahrzeugen kommt es darauf an, ob die Verkäufe tatsächlich steigen. Eine schwache Nachfrage würde die Erholung verzögern. Fortschritte bei den Materialkosten und beim Abbau von Überkapazitäten könnten die Margen verbessern. Bleiben die Einsparungen aus, steigt der Druck auf die Gewinne.
Beim Ausblick und freien Cashflow würden ein klarerer Erholungspfad und eine stabile Cash-Generierung Vertrauen schaffen. Weitere Prognosesenkungen wären dagegen ein negatives Signal. Analysten sehen dennoch weiteres Potenzial. Der Konsens liegt bei einem Kursziel von 53,20 Euro, was einem möglichen Kursanstieg von rund 34 Prozent entspricht.
Fazit
Die Modelloffensive und Kostensenkungen sind die wichtigsten Hebel für eine Erholung. Sie allein reichen jedoch nicht aus. Entscheidend sind auch die makroökonomischen und geopolitischen Rahmenbedingungen. Ein Rückgang der Inflation und Anleiherenditen wäre der stärkste externe Rückenwind für die deutsche Autoindustrie.
Diese Mitteilung dient ausschließlich zu Informations- und Bildungszwecken und darf nicht als Anlageberatung, persönliche Empfehlung oder als Angebot oder Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten verstanden werden. Dieses Material wurde ohne Berücksichtigung der spezifischen Anlageziele oder der finanziellen Situation eines bestimmten Empfängers erstellt. Es entspricht nicht den gesetzlichen und regulatorischen Anforderungen zur Förderung unabhängiger Analysen. Jegliche Hinweise auf die vergangene oder zukünftige Performance eines Finanzinstruments, Index oder eines Anlageprodukts sind keine verlässlichen Indikatoren für zukünftige Ergebnisse und dürfen daher nicht als solche betrachtet werden. etoro übernimmt keine Gewähr für die Richtigkeit oder Vollständigkeit des Inhalts dieser Veröffentlichung und schließt jegliche Haftung dafür aus.