
SpaceX übertrifft die Erwartungen deutlich und erweitert sein Raumfahrtgeschäft zunehmend um KI-Infrastruktur und Rechenleistungen. Die Aktie dürfte am Mittwoch rund 9 Prozent höher in den Handel starten. Gleichzeitig erhöht die geplante Fusion mit Tesla die Chancen, aber auch die Risiken für Anleger.
KI schlägt Raketen
SpaceX meldete im dritten Quartal einen Umsatz von 14,58 Milliarden US-Dollar. Das entspricht einem Plus von 161 Prozent gegenüber dem Vorjahresquartal und lag deutlich über den Erwartungen. Der Nettogewinn belief sich auf 4,4 Milliarden US-Dollar, nachdem im Vorjahresquartal noch ein Verlust von 1,05 Milliarden US-Dollar angefallen war. Der bereinigte Gewinn je Aktie lag bei 0,45 US-Dollar, unbereinigt bei 0,35 US-Dollar.
Zum wichtigsten Wachstumstreiber entwickelte sich das KI-Geschäft Super Intelligence. Der Umsatz erreichte 7,56 Milliarden US-Dollar. SpaceX vermietet Rechenkapazitäten an Unternehmen wie Anthropic und Alphabet. Zusätzlich profitierte das Segment von der Übernahme von Cursor und der Nachfrage nach Grok.
Auch Starlink wuchs stark. Der Umsatz stieg um 69 Prozent auf 5,25 Milliarden US-Dollar, die Zahl der Abonnenten auf 13,6 Millionen. Das Raumfahrtgeschäft legte dagegen nur um 6 Prozent auf 1,77 Milliarden US-Dollar zu und schrieb operativ einen kleinen Verlust.
Elon Musk bestätigte zudem, dass Sonderausschüsse von SpaceX und Tesla eine mögliche Fusion prüfen. Damit ist der Zusammenschluss konkreter als zuvor, aber noch nicht beschlossen. Bedingungen und die Zustimmung der Tesla-Aktionäre stehen weiterhin aus.
Kapitalbedarf ist gigantisch
Die starken Zahlen bestätigen die hohe Nachfrage nach KI-Rechenleistung und stützen die These, dass SpaceX zu einem wichtigen Anbieter von KI-Infrastruktur wird. Eine mögliche Fusion mit Tesla könnte Raumfahrt, Satelliteninternet, KI-Rechenzentren, Elektroautos, Robotaxis und humanoide Roboter unter einem Dach verbinden. Gemeinsam könnten beide Unternehmen eine umfassende physische KI-Plattform aufbauen.
Der Ausbau ist jedoch äußerst kapitalintensiv. SpaceX investierte im dritten Quartal 19,59 Milliarden US-Dollar, während der freie Cashflow in den ersten neun Monaten bei rund minus 35 Milliarden US-Dollar lag. Für das vierte Quartal stellte das Unternehmen weitere Investitionen von 35 bis 40 Milliarden US-Dollar in Aussicht. Da SpaceX den Ausbau teilweise über neue Schulden finanzieren will, gewinnen die Kreditmärkte zusätzlich an Bedeutung.
Das Raumfahrtgeschäft bleibt strategisch wichtig, trägt kurzfristig aber deutlich weniger zum Wachstum bei als KI und Starlink. Die Entwicklung ist daher nicht nur kurzfristig relevant. Sie verändert das Geschäftsmodell von SpaceX grundlegend und erhöht zugleich die Abhängigkeit vom weiteren Erfolg der KI-Investitionen.
Musk verspricht Billionenumsätze
Der größte strukturelle Vorteil von SpaceX ist die vertikale Integration. Das Unternehmen entwickelt und startet eigene Raketen, betreibt Starlink und kann seine Infrastruktur für KI und Raumfahrt mehrfach nutzen. Diese Kombination macht SpaceX schwer vergleichbar und erklärt, warum das Unternehmen in verschiedenen Bereichen auf unterschiedliche Wettbewerber trifft.
Auch die Bewertung ist deshalb schwer einzuordnen. Nach klassischen Kennzahlen wirkt die Aktie hoch bewertet. Das Forward-KGV liegt bei 73, während der S&P 500 auf 19 kommt. Damit die Bewertung sinkt, müsste entweder der Kurs fallen oder die Gewinnerwartungen deutlich steigen.
Auch das NTM EV/Umsatz-Multiple von 18,9 ist sehr hoch. Der Unternehmenswert entspricht damit dem 18,9-Fachen des erwarteten Umsatzes der nächsten zwölf Monate. Für etablierte Unternehmen wäre das sehr hoch bewertet. Bei einem stark wachsenden Technologiekonzern ist eine solche Bewertung zwar möglich, sie setzt aber hohe Wachstumsraten voraus und erhöht das Enttäuschungsrisiko.
Elon Musk stellte im gestrigen Earnings-Call für den neu strukturierten SpaceX-Konzern bis Ende 2027 einen annualisierten, wiederkehrenden Umsatz von 500 Milliarden bis 1 Billion US-Dollar in Aussicht. Sollte sich diese Prognose bestätigen, könnte sie die hohen Bewertungskennzahlen teilweise rechtfertigen.
Auch die Analysten sehen weiteres Potenzial. Der Konsens deutet auf ein Kursziel von 222,70 US-Dollar hin. Die Aktie notiert derzeit bei rund 160 US-Dollar.
Widerstand bei 176 Dollar
Die SpaceX-Aktie notiert rund 9 Prozent über dem gestrigen Schlusskurs bei 161 US-Dollar. Zwischenzeitlich lag das Plus sogar bei 11 Prozent. Die starken Zahlen und der überzeugende Ausblick treiben die Erholung an. Gleichzeitig hat die Aktie technisch wichtige Voraussetzungen geschaffen, indem sie den Unterstützungsbereich zwischen 142 und 145 US-Dollar mehrfach verteidigte.
Damit bleibt der im August gestartete Aufwärtstrend intakt. Als Nächstes rückt das Oktoberhoch bei 176 US-Dollar in den Blick. Diese Marke bildet einen wichtigen mittelfristigen Widerstand. Gelingt der Ausbruch, könnte die Aktie wieder in Richtung Rekordhoch bei rund 230 US-Dollar steigen. Der Verlust zum Allzeithoch beträgt allerdings noch rund 30 Prozent.
Dreht die Aktie nach unten, könnte die Zone zwischen 142 und 145 US-Dollar erneut getestet werden. Sollte sie nicht halten, läge die nächste Unterstützung erst wieder bei rund 130 US-Dollar.
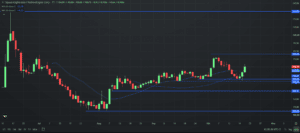
SpaceX, Tageschart. Quelle: etoro
Worauf sollten Anleger achten?
Für Anleger ist entscheidend, in welchem Umfang SpaceX die geplanten Investitionen tatsächlich umsetzen kann und wie stark das Unternehmen dafür auf zusätzliches Fremdkapital angewiesen ist. Auch die Profitabilität des KI-Geschäfts ist wichtig, denn die Sparte erzielte erstmals einen operativen Gewinn. Nun muss sich zeigen, ob dieser nachhaltig ist.
Bei Starlink kommt es auf die Entwicklung von Umsatz und Abonnentenzahl an. Das Umsatzwachstum ist stark, die Zahl der Neukunden blieb jedoch hinter den Erwartungen zurück. Gleichzeitig sollten Anleger die Finanzierung und Verschuldung im Blick behalten. Neue Kredite können den Ausbau beschleunigen, erhöhen aber auch die finanziellen Risiken.
Bei einer möglichen Fusion mit Tesla sind konkrete Bedingungen, die Haltung der Sonderausschüsse und die Zustimmung der Tesla-Aktionäre entscheidend.
Fazit
Niedrigere Zinsen, eine robuste US-Konjunktur und stabile Ölpreise wären die wichtigsten makroökonomischen Voraussetzungen für SpaceX. Sinkende Finanzierungskosten würden den kapitalintensiven Ausbau von KI-Infrastruktur und Starlink erleichtern, während eine starke US-Wirtschaft die Nachfrage in beiden Wachstumssegmenten stützt. Hohe Ölpreise über einen längeren Zeitraum könnten dagegen über höhere Treibstoffkosten und eine steigende Inflation zum Belastungsfaktor werden.
Diese Mitteilung dient ausschließlich zu Informations- und Bildungszwecken und darf nicht als Anlageberatung, persönliche Empfehlung oder als Angebot oder Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten verstanden werden. Dieses Material wurde ohne Berücksichtigung der spezifischen Anlageziele oder der finanziellen Situation eines bestimmten Empfängers erstellt. Es entspricht nicht den gesetzlichen und regulatorischen Anforderungen zur Förderung unabhängiger Analysen. Jegliche Hinweise auf die vergangene oder zukünftige Performance eines Finanzinstruments, Index oder eines Anlageprodukts sind keine verlässlichen Indikatoren für zukünftige Ergebnisse und dürfen daher nicht als solche betrachtet werden. etoro übernimmt keine Gewähr für die Richtigkeit oder Vollständigkeit des Inhalts dieser Veröffentlichung und schließt jegliche Haftung dafür aus.