
Nike steckt nicht nur in einer vorübergehenden Absatzschwäche, sondern in einer Vertrauens- und Markenkrise. Seit Jahresbeginn hat die Aktie rund 40 Prozent verloren und ist auf ein 12-Jahres-Tief gefallen. Am Donnerstag legt Nike nach US-Börsenschluss seine Zahlen und einen neuen Ausblick vor. Anleger erwarten Antworten darauf, wie der Turnaround gelingen soll. Entscheidend ist, ob das Unternehmen wieder Produkte entwickelt, die bei den Kunden tatsächlich Nachfrage erzeugen.
Anleger verlieren die Geduld
Nike steht vor der nächsten Bewährungsprobe. Erst in der vergangenen Woche stufte Bank of America die Aktie von „Neutral“ auf „Underperform“ herab. Das entspricht einem weiteren Abwärtspotenzial von rund 16 Prozent. Zugleich verschiebt die Bank die erwartete Umsatzwende auf 2028 und reduziert ihre Gewinnprognosen für 2027 und 2028.
Das Vertrauen der Wall Street ist auf einem Tiefpunkt. Die durchschnittliche Analystenempfehlung liegt bei 3,3 von 5 Punkten, dem niedrigsten Wert seit Beginn der Bloomberg-Aufzeichnungen im Jahr 2001. Die Aktie hat seit 2021 kein positives Börsenjahr mehr verzeichnet und steuert auf ihre schwächste Jahresperformance seit 1993 zu.
Die Probleme reichen über eine vorübergehende Nachfrageschwäche hinaus. Nikes klassische Produktlinien verlieren an Zugkraft, während neue Modelle die Verbraucher bislang nicht ausreichend überzeugen. Gleichzeitig gewinnen Adidas sowie aufstrebende Laufschuhmarken wie On und Hoka Marktanteile.
Zurück zum Großhandel
Auch der Strategiewechsel belastet zunächst das Geschäft. Nach dem starken Fokus auf den Direktvertrieb arbeitet Nike wieder enger mit Großhändlern zusammen. Die Rückkehr in deren Regale braucht jedoch Zeit. Entscheidend ist zudem nicht nur, wie viele Produkte Nike an Händler liefert, sondern wie gut diese anschließend an die Endkunden verkauft werden. Bleibt dieser sogenannte Sell-through schwach, drohen volle Lager und weitere Rabattaktionen.
Besonders angespannt bleibt die Lage in China, wo der Umsatz im Vorquartal um 12 Prozent eingebrochen ist. Anleger achten nun darauf, ob sich die Nachfrage stabilisiert oder Adidas und lokale Marken weitere Marktanteile gewinnen. In Europa belasten zusätzlich die schwache Konjunktur und der intensive Wettbewerb.
Nike darf nicht enttäuschen
Die Quartalszahlen werden am Donnerstag (1. Oktober) nach US-Börsenschluss veröffentlicht. Im Mittelpunkt steht die Bruttomarge. Das Management hatte angekündigt, dass sie trotz rückläufiger Umsätze gegenüber dem Vorjahr steigen soll. Analysten erwarten mindestens 42,2 bis 42,3 Prozent. Verfehlt Nike dieses Ziel, könnte das gesamte Jahresszenario infrage stehen.
Ebenso wichtig ist der Ausblick. Mehrere Analysehäuser warnen davor, dass Nike seine Jahresprognose senken oder vollständig zurückziehen könnte. Das dürfte die Aktie zusätzlich belasten. Aufmerksamkeit verdienen außerdem die Aussagen von CEO Elliott Hill zu neuen Produktzyklen und den Fortschritten der Turnaround-Strategie.
Für Anleger sind die niedrigen Erwartungen zweischneidig. Schwache Zahlen oder ein vorsichtiger Ausblick könnten weitere Kursverluste auslösen. Erste belastbare Anzeichen einer Nachfrageerholung hätten dagegen das Potenzial für eine kräftige Gegenbewegung.
Ein Einstieg bleibt dennoch spekulativ. Kostensenkungen können den Gewinn kurzfristig stützen, aber fehlendes Umsatzwachstum nicht dauerhaft ersetzen. Werden Marketing und Produktentwicklung zu stark gekürzt, könnte das die Erholung sogar erschweren. Entscheidend sind daher operative Fortschritte, nicht allein der gefallene Aktienkurs.
Bewertung: Nike vs. Adidas
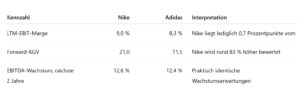
Adidas ist historisch Nikes größter und traditionsreichster Rivale. Seit Jahrzehnten kämpfen beide Marken um die Vorherrschaft im globalen Sportartikelmarkt. Operativ liegen Nike und Adidas näher beieinander, als die Bewertungen vermuten lassen. Nike erzielt zwar die etwas höhere EBIT-Marge, das erwartete EBITDA-Wachstum ist mit jeweils rund 12,5 Prozent jedoch nahezu identisch.
Trotzdem zahlen Anleger für Nikes erwartete Gewinne fast doppelt so viel. Damit bleibt Nike die teurere Turnaround-Wette und steht entsprechend stärker unter Erfolgsdruck. Schon kleinere Enttäuschungen könnten die Bewertung belasten. Adidas bietet dagegen einen größeren Bewertungspuffer und mehr Potenzial für eine Neubewertung, sofern die Prognosen erreicht werden.
 Quelle: TIKR
Kursverlust von 80 Prozent
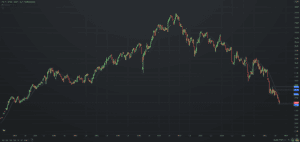
Die Nike-Aktie stabilisierte sich in der vergangenen Woche mit einem leichten Plus von 0,5 Prozent bei 35,75 US-Dollar. Zuvor war sie jedoch auf den tiefsten Stand seit 2014 gefallen. Der Abwärtstrend hält bereits seit Jahren an. Gegenüber dem Rekordhoch von 2021 bei 167 US-Dollar hat die Aktie rund 80 Prozent an Wert verloren. Die Quartalszahlen am Donnerstag bieten nun die Chance auf eine Erholung. Ein erstes positives Signal wäre die Rückkehr über die 20-Wochen-Linie bei 41,57 US-Dollar. Anschließend müsste der Kurs die wichtigen Widerstände bei 45 und 47,70 US-Dollar überwinden. Bis dahin bleibt die Aktie technisch anfällig für weitere Verluste.
 Nike, Wochenchart. Quelle: etoro
Worauf Anleger achten sollten
Für Anleger kommt es vor allem darauf an, ob sich der Umsatz stabilisiert und Nike an seinem Ausblick festhält. Die tatsächliche Nachfrage zeigt sich daran, wie gut die Produkte an Endkunden verkauft werden und ob Lagerbestände sowie Rabatte zurückgehen. Ebenso wichtig ist, ob Nike die Bruttomarge verbessern kann, ohne wichtige Investitionen in Marketing und Produktentwicklung zu kürzen.
Bei den Produkten stehen neue Modelle sowie das Jordan- und Classics-Geschäft im Fokus. Regional wird entscheidend sein, ob sich die Nachfrage in China und Nordamerika stabilisiert und Nike Marktanteile gegenüber Adidas, Hoka und On verteidigt. Letztlich braucht es konkrete Belege dafür, dass die „Win Now“-Strategie greift.
Jetzt braucht es operative Beweise
Nike bleibt eine Turnaround-Wette mit erheblichem Enttäuschungspotenzial. Der operative Vorsprung gegenüber Adidas ist gering, die Bewertung trotz nahezu identischer Wachstumserwartungen jedoch deutlich höher. Um diesen Aufschlag zu rechtfertigen, braucht Nike wieder überzeugende Produkte, steigende Nachfrage und nachhaltige Margenverbesserungen. Kostensenkungen allein werden dafür nicht ausreichen.
Diese Mitteilung dient ausschließlich zu Informations- und Bildungszwecken und darf nicht als Anlageberatung, persönliche Empfehlung oder als Angebot oder Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten verstanden werden. Dieses Material wurde ohne Berücksichtigung der spezifischen Anlageziele oder der finanziellen Situation eines bestimmten Empfängers erstellt. Es entspricht nicht den gesetzlichen und regulatorischen Anforderungen zur Förderung unabhängiger Analysen. Jegliche Hinweise auf die vergangene oder zukünftige Performance eines Finanzinstruments, Index oder eines Anlageprodukts sind keine verlässlichen Indikatoren für zukünftige Ergebnisse und dürfen daher nicht als solche betrachtet werden. eToro übernimmt keine Gewähr für die Richtigkeit oder Vollständigkeit des Inhalts dieser Veröffentlichung und schließt jegliche Haftung dafür aus.