
Die Quartalszahlen von Oracle zeigen vor allem einen starken Kontrast. KI- und Cloud-Geschäft wächst enorm, gleichzeitig wird dieses Wachstum immer kapitalintensiver. Aktie seit letzter Woche unter Druck, vor allem wegen allgemein verschlechterter Stimmung.
KI-Boom hat seinen Preis
Oracle wächst derzeit mit beeindruckendem Tempo. Der Quartalsumsatz legte um 30 Prozent auf 19,3 Milliarden US-Dollar zu, während der bereinigte Gewinn je Aktie mit 1,92 US-Dollar die Erwartungen deutlich übertraf.
Der wichtigste Wachstumstreiber ist die Cloud-Infrastruktur. Der OCI-Umsatz (hauseigene Cloud-Computing-Plattform) sprang um 121 Prozent auf 7,4 Milliarden US-Dollar. Damit zeigt Oracle, dass der KI-Boom längst in realem Geschäft ankommt. Auch die Nachfrage bleibt enorm. Der Auftragsbestand stieg auf 664 Milliarden US-Dollar und übertraf damit die Erwartungen. Allein im vergangenen Quartal kamen neue KI-Cloud-Verträge im Wert von mehr als 30 Milliarden US-Dollar hinzu.
Um diese Nachfrage bedienen zu können, baut Oracle seine Infrastruktur massiv aus. Allein im abgelaufenen Quartal kamen 850 Megawatt neue Rechenzentrumskapazität hinzu. Das hat allerdings seinen Preis. Die Investitionen erreichten 28,5 Milliarden US-Dollar in nur einem Quartal. Gleichzeitig fiel die Bruttomarge von 66,3 auf 61 Prozent und der Free Cashflow blieb negativ.
Damit rückt neben dem Wachstum zunehmend die Finanzierung in den Mittelpunkt. Steigende Verschuldung und die bereits durchgeführte Eigenkapitalaufnahme zeigen, wie kapitalintensiv der KI-Ausbau ist. Gleichzeitig verliert das traditionelle Softwaregeschäft an Bedeutung. Der Umsatz ging dort um 3 Prozent zurück, teilweise weil Kunden zunehmend von On-Premise-Lösungen in die Oracle Cloud wechseln.
Oracle hat kein Nachfrageproblem
Die wichtigste Erkenntnis ist klar. Oracle hat derzeit kein Nachfrageproblem, sondern vor allem eine Kapital- und Margenfrage.
Der Auftragsbestand von 664 Milliarden US-Dollar zeigt, wie groß die Nachfrage nach Rechenleistung ist. Entscheidend wird nun, wie profitabel Oracle dieses enorme Volumen abarbeiten kann.
OCI wächst um 121 Prozent, gleichzeitig ist die Bruttomarge gegenüber dem Vorquartal um mehr als fünf Prozentpunkte gefallen. Dahinter steckt auch ein grundlegender Wandel des Geschäftsmodells. Klassische Software ist margenstark und benötigt vergleichsweise wenig Kapital. KI-Rechenzentren erfordern dagegen enorme Vorabinvestitionen in Gebäude, Stromversorgung, GPUs und Netzwerktechnik.
Damit verändert sich auch der Blick der Anleger auf Oracle. Neben Wachstum und Margen rücken CapEx, Free Cashflow, Verschuldung und vor allem die Rendite auf die milliardenschweren KI-Investitionen stärker in den Mittelpunkt.
Warum die Aktie trotz hervorragender Zahlen nicht durchstartete
Oracle investiert in enormem Tempo. Allein im vergangenen Quartal flossen 28,5 Milliarden US-Dollar in neue Kapazitäten. Für das laufende Geschäftsjahr hält der Konzern an Investitionen von rund 70 Milliarden US-Dollar fest, hinzu kommen hohe Vorauszahlungen für Komponenten.
Damit steigt auch die Messlatte. Je mehr Kapital Oracle in den KI-Ausbau steckt, desto stärker müssen Umsatz, Margen und Cashflow in den kommenden Jahren zulegen, damit sich die Milliardeninvestitionen tatsächlich auszahlen.
Zwischen KI-Boom und Schuldenberg
Im Bull Case etabliert sich Oracle neben den großen Hyperscalern als wichtiger Anbieter von KI-Infrastruktur. Gelingt es, den enormen Auftragsbestand in Umsatz umzuwandeln und die neuen Rechenzentren gut auszulasten, könnten sich mit zunehmender Skalierung auch Margen und Free Cashflow wieder verbessern. Die heutigen Milliardeninvestitionen könnten dann die Grundlage für deutlich höhere Gewinne in den kommenden Jahren schaffen.
Der Bear Case liegt weniger bei der Nachfrage als bei Finanzierung und Rentabilität. Oracle investiert enorme Summen, lange bevor ein großer Teil der entsprechenden Umsätze realisiert wird. Bleiben die Margen unter Druck, steigen die Finanzierungskosten oder verzögert sich der Ausbau der Rechenzentren, könnte die Rendite auf diese Investitionen enttäuschen.
Hinzu kommt das schwierige Zinsumfeld. Hohe Anleiherenditen treffen ein kapitalintensives und verschuldetes Unternehmen gleich doppelt. Sie verteuern die Finanzierung und erhöhen gleichzeitig den Diskontierungssatz für zukünftige Gewinne.
Käufer verlieren wieder an Boden
Die Oracle-Aktie bleibt unter Druck. Seit Wochenbeginn hat sie mehr als 4 Prozent verloren, nachdem sie bereits in der vergangenen Woche rund 5 Prozent nachgegeben hatte. Aktuell notiert der Kurs bei etwa 143 US-Dollar.
Die vergangenen Jahre waren von extremer Volatilität geprägt. Gegenüber dem Allzeithoch von 345 US-Dollar, das vor rund einem Jahr erreicht wurde, hat die Aktie inzwischen etwa 58 Prozent verloren. Damit ist der Kurs auf ein Niveau zurückgefallen, das bereits 2024 erreicht wurde.
Im Juli rutschte die Aktie zeitweise unter die langfristige Unterstützungszone zwischen 120 und 130 US-Dollar und fiel kurzzeitig bis auf 114 US-Dollar. Darauf folgte eine schnelle Erholung, die in der vergangenen Woche bei 168 US-Dollar ihren vorläufigen Höhepunkt erreichte.
Dort scheiterten die Käufer jedoch an der 20-Wochen-Linie bei rund 162 US-Dollar. Eine Rückkehr über diesen gleitenden Durchschnitt und ein Ausbruch über das Vorwochenhoch bei 168 US-Dollar würden das technische Bild wieder aufhellen. Dann könnte zunächst das Juni-Hoch bei rund 250 US-Dollar stärker in den Fokus rücken. Darüber wäre langfristig auch eine weitere Annäherung an das Rekordhoch denkbar.
Bleibt der Ausbruch nach oben dagegen aus, könnte die Unterstützungszone zwischen 120 und 130 US-Dollar erneut getestet werden. Sollte auch dieser Bereich nachhaltig brechen, würde sich das technische Bild weiter eintrüben. Dann könnte auch die Marke von 100 US-Dollar wieder relevant werden. In diesem Bereich hatte die Aktie 2023 einen Doppelboden ausgebildet.
Solange die langfristige Unterstützungszone hält, bleibt das übergeordnete Bild zumindest stabilisierungsfähig. Kurzfristig wären jedoch weitere technische Bestätigungen nötig, damit sich die jüngste Erholung stärker verfestigt.
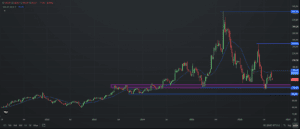
Oracle, Wochenchart. Quelle: etoro
Worauf Anleger achten sollten
Für Anleger wird entscheidend sein, ob Oracle das enorme Wachstum bei OCI aufrechterhalten und den Auftragsbestand von 664 Milliarden US-Dollar schnell genug in Umsatz umwandeln kann. Gleichzeitig rückt die Profitabilität stärker in den Fokus. Besonders wichtig wird sein, ob sich die Bruttomarge nach dem Rückgang auf 61 Prozent stabilisiert und der Free Cashflow wieder nachhaltig ins Positive dreht.
Auch die hohen Investitionen bleiben ein zentraler Punkt. Oracle plant rund 70 Milliarden US-Dollar CapEx für das laufende Geschäftsjahr. Entscheidend wird sein, wie schnell die neuen Rechenzentren ausgelastet werden und welche Renditen sie langfristig erwirtschaften.
Daneben sollten Anleger die Verschuldung und Kundenkonzentration im Blick behalten. Je stärker Oracle den Ausbau zusätzlich finanzieren muss und je größer die Abhängigkeit von einzelnen KI-Großkunden ist, desto höher bleiben die Risiken. Hohe Anleiherenditen könnten diese Belastung zusätzlich verstärken, weil sie sowohl die Finanzierung verteuern als auch auf die Bewertung drücken.
Fazit
Oracles KI-Wette zahlt sich beim Wachstum aus. Jetzt kommt der schwierigere Teil. Der Konzern muss beweisen, dass aus 664 Milliarden Dollar Auftragsbestand nicht nur starkes Wachstum, sondern auch nachhaltig hoher Free Cashflow entsteht.
Diese Mitteilung dient ausschließlich zu Informations- und Bildungszwecken und darf nicht als Anlageberatung, persönliche Empfehlung oder als Angebot oder Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten verstanden werden. Dieses Material wurde ohne Berücksichtigung der spezifischen Anlageziele oder der finanziellen Situation eines bestimmten Empfängers erstellt. Es entspricht nicht den gesetzlichen und regulatorischen Anforderungen zur Förderung unabhängiger Analysen. Jegliche Hinweise auf die vergangene oder zukünftige Performance eines Finanzinstruments, Index oder eines Anlageprodukts sind keine verlässlichen Indikatoren für zukünftige Ergebnisse und dürfen daher nicht als solche betrachtet werden. eToro übernimmt keine Gewähr für die Richtigkeit oder Vollständigkeit des Inhalts dieser Veröffentlichung und schließt jegliche Haftung dafür aus.